
گزارش توکنومیکس: آزادسازی نزدیک به $70B توکن در 2025؛ میانگین عمر میمکوینها فقط یک سال

 امتیازدهی ما در گوگل


عنوان اصلی: گزارش سالانه Tokenomist 2024
منبع اصلی: Tokenomist
ترجمه اصلی: Nancy، PANews
در اواخر ژانویه، Tokenomist گزارش «گزارش سالانه Tokenomist 2024» را منتشر کرد که روندهای مهمی مانند آزادسازی توکنها، توکنهای دارای عرضه در گردش کم و FDV بالا، میمکوینها و پروژههای هوش مصنوعی را بررسی میکند و تأثیر آنها بر نقدینگی بازار، احساسات سرمایهگذاران و ارزشآفرینی بلندمدت را نشان میدهد.
این گزارش اشاره کرد که سال 2024 با عرضه چند پروژه مهم دارای عرضه در گردش کم و FDV بالا (ارزش کاملاً رقیقشده) آغاز شد و مسیر توسعه صنعت را تحت تأثیر قرار داد. بااینحال، در میانه سال احساسات بازار تغییر کرد. این تغییر از توکنهای کوچک و کوتاهمدت با برنامههای واگذاری تدریجی تا میمکوینهای جامعهمحور با عرضه کاملاً آزاد را دربر میگرفت و نشاندهنده تفاوت در ترجیحات سرمایهگذاران بود. تا پایان سال، «چرخه اَبَر میم» به روایت غالب تبدیل شد و توجه گستردهای را به خود جلب کرد.
نکات کلیدی:
· پیشبینی میشود از 2024 تا 2025 بیشتر از $150B توکن آزاد شود که حدود $82B آن فقط در سال 2024 جذب بازار شد.
· تا پایان 2024، میانگین نسبت عرضه در گردش به FDV هنگام عرضه توکن به %35 افزایش یافته بود؛
· بازده مسیر MEME در سال 2024 به %536 رسید و بهمراتب از عملکرد بیتکوین و اتریوم فراتر رفت.
· نرخ موفقیت بلندمدت میمکوینها بسیار پایین است؛ %97 از آنها در نهایت «از بین میروند» و میانگین عمرشان حدود 1 سال است، هرچند بسیاری از توکنها خیلی زودتر ناپدید میشوند؛
· روند جدیدی در ارز دیجیتال شکل گرفت که MEME، هوش مصنوعی و شبکههای اجتماعی را ترکیب میکند و موجودیتهای خودمختار، مانند Virtuals و چارچوبهای ai16z، پیشگام نوآوری در آن هستند.
5 رویداد بزرگ آزادسازی توکن پیش از 2024
رویدادهای آزادسازی توکن از نقاط عطف مهم بازار ارز دیجیتال هستند. واردکردن توکنهای قفلشده به چرخه معاملات، طبق برنامه ازپیشتعیینشده واگذاری تدریجی، میتواند بر قیمت و نرخ فاندینگ اثر بگذارد؛ بهویژه در کوتاهمدت. بنابراین، این بخش پنج رویداد بزرگ آزادسازی در سال 2024 را بررسی میکند و بر تأثیر قیمت و روند نرخ فاندینگ در بازه 60روزه (-30 تا +30 روز) تمرکز دارد. با تحلیل رابطه بین نرخهای فاندینگ و تغییرات قیمت، میتوانیم ارزیابی کنیم که آیا انتظارات بازار (آنطور که در موقعیتهای مشتقه منعکس میشود) با روند واقعی قیمت همراستاست یا نه. این بررسی دیدگاههای ارزشمندی درباره احساسات بازار ارائه میکند، بهویژه در رویدادهای مهمی مانند آزادسازی توکن.
1. آربیتروم (ARB): آزادسازی $22.2B توکن
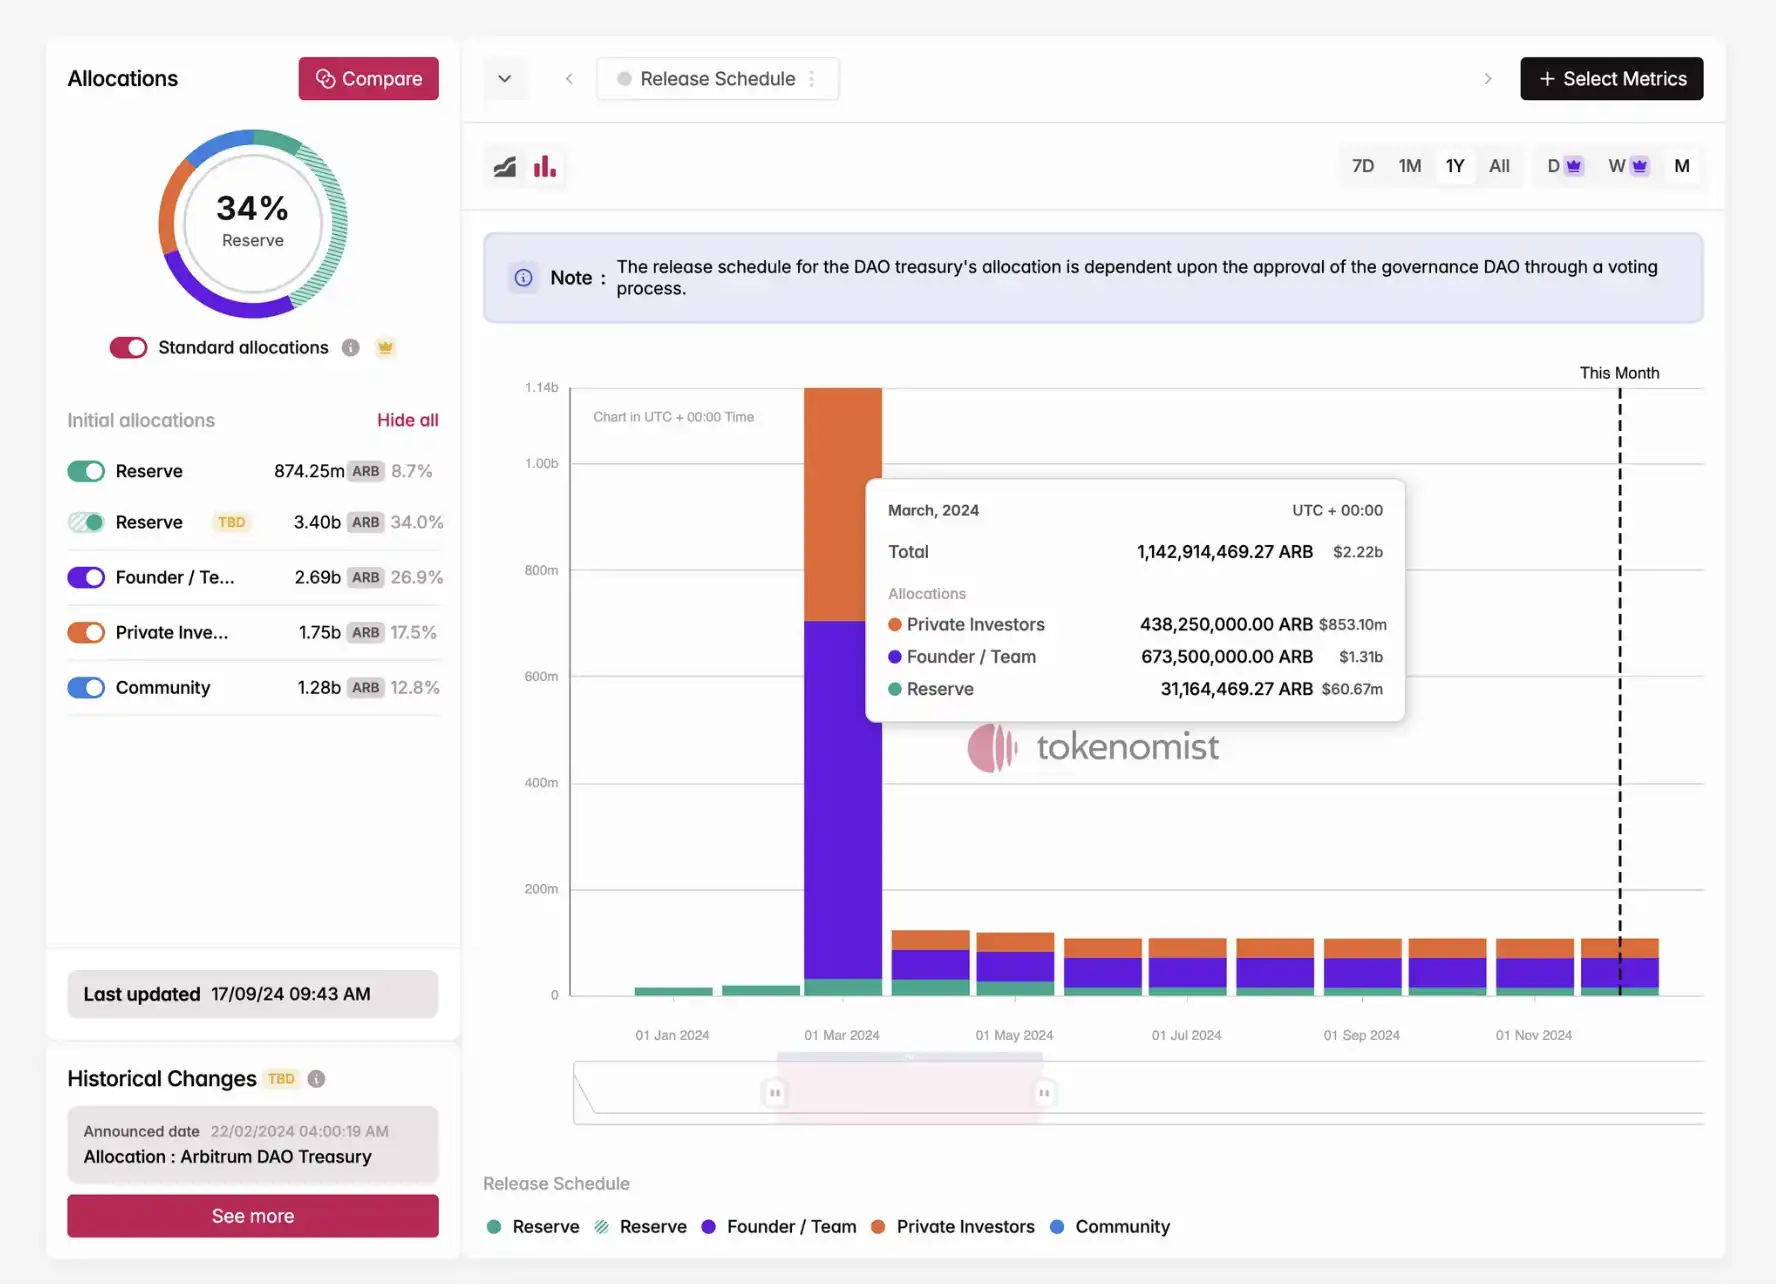
در 03/2024، همزمان با ثبت سقف تاریخی جدید بیتکوین در $74,000، آربیتروم (ARB) بزرگترین رویداد آزادسازی توکن آن ماه را برگزار کرد و توکنهایی به ارزش $22.2B آزاد شدند. این نخستین آزادسازی برای سرمایهگذاران خصوصی و بنیانگذاران/تیم آربیتروم بود و مقدار قابلتوجهی عرضه جدید توکن را وارد بازار کرد.
از نظر تأثیر بر قیمت، در آستانه تاریخ آزادسازی، اثر قیمت ARB پیوسته کاهش یافت که احتمالاً بازتابدهنده رفتار محتاطانه معاملهگران در انتظار افزایش عرضه بود. در 30 روز پس از آزادسازی، اثر قیمت ARB به کاهش خود ادامه داد و %33.8 افت کرد؛ این اتفاق احتمالاً بهدلیل ورود عرضه بیشتر به بازار بود.
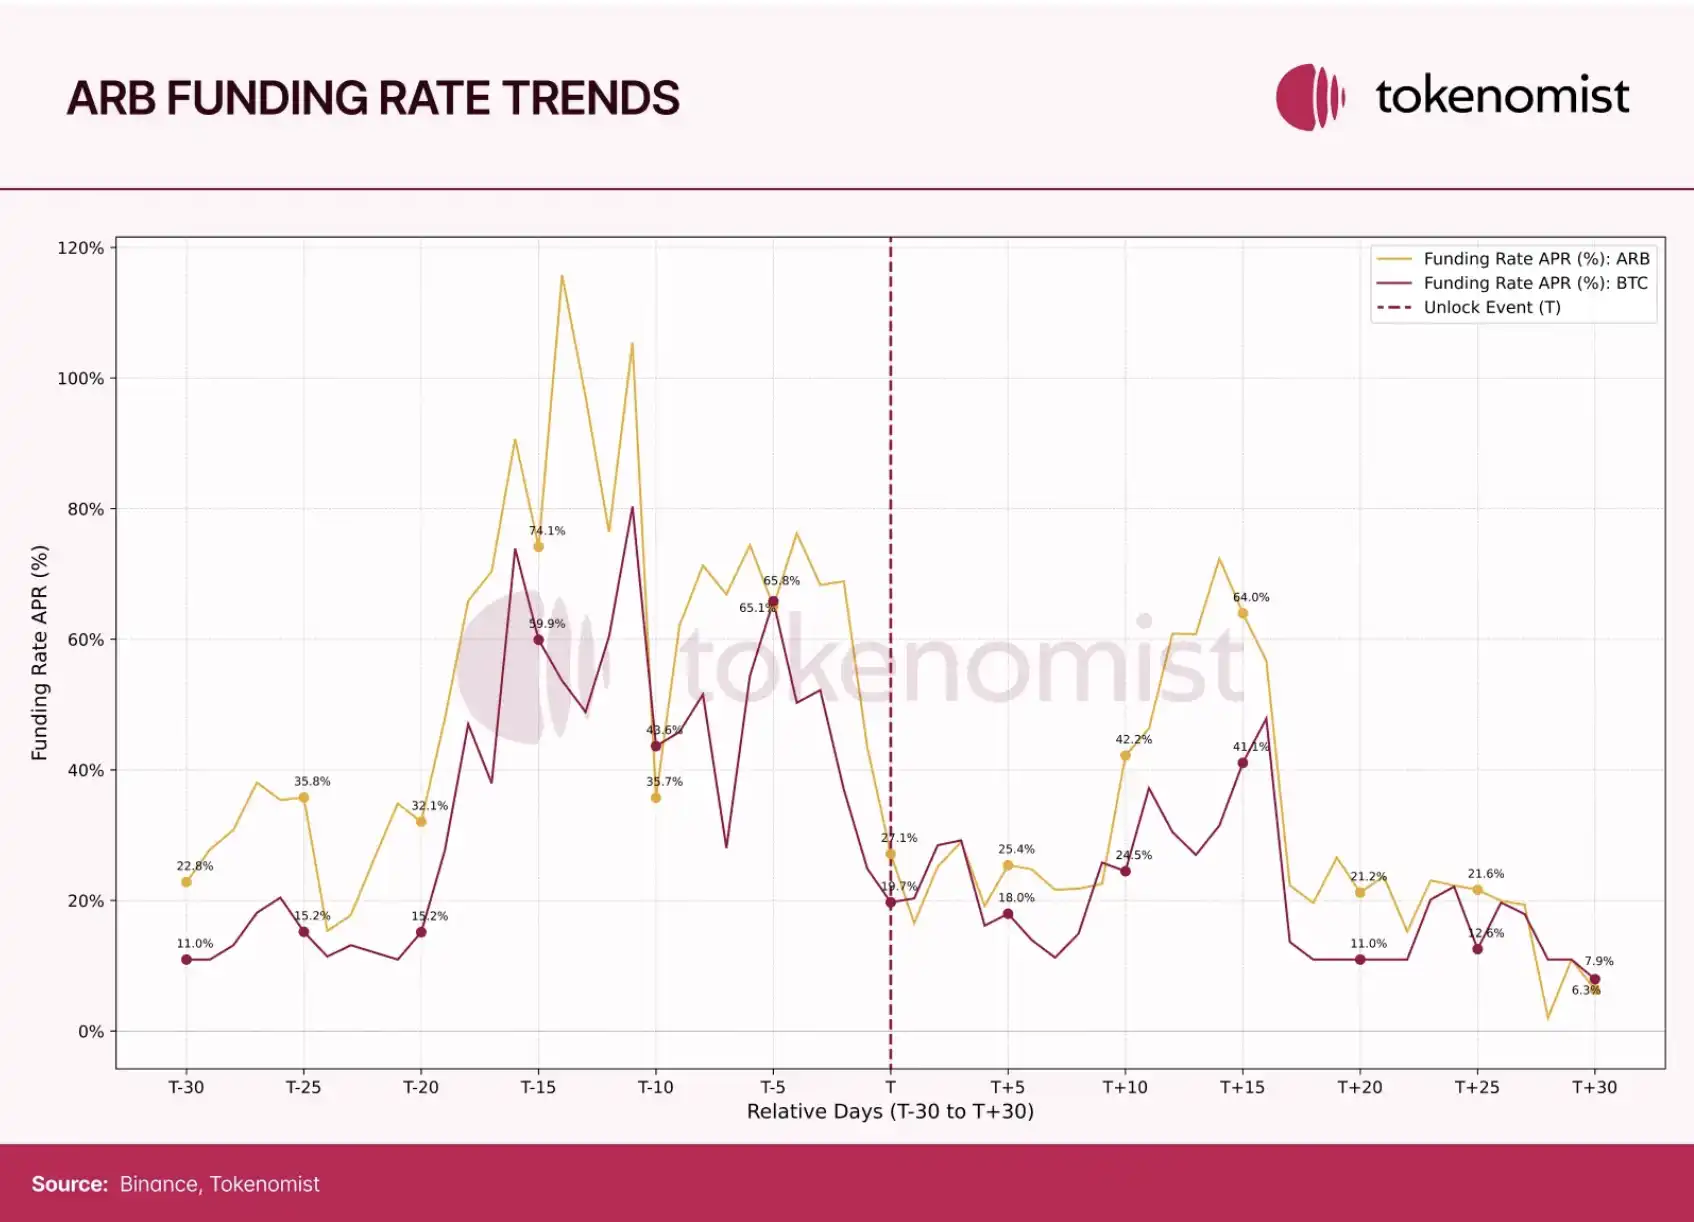
در مورد نرخ فاندینگ، نرخ فاندینگ ARB در یک دوره 60روزه از نزدیک روند نرخ فاندینگ بیتکوین را دنبال کرد، اما بالاتر از آن باقی ماند؛ موضوعی که نشاندهنده تقاضای نسبتاً زیاد برای موقعیتهای اهرمی در آن دوره بود.
قیمت --
2. سوئی (SUI): آزادسازی $12.1B توکن
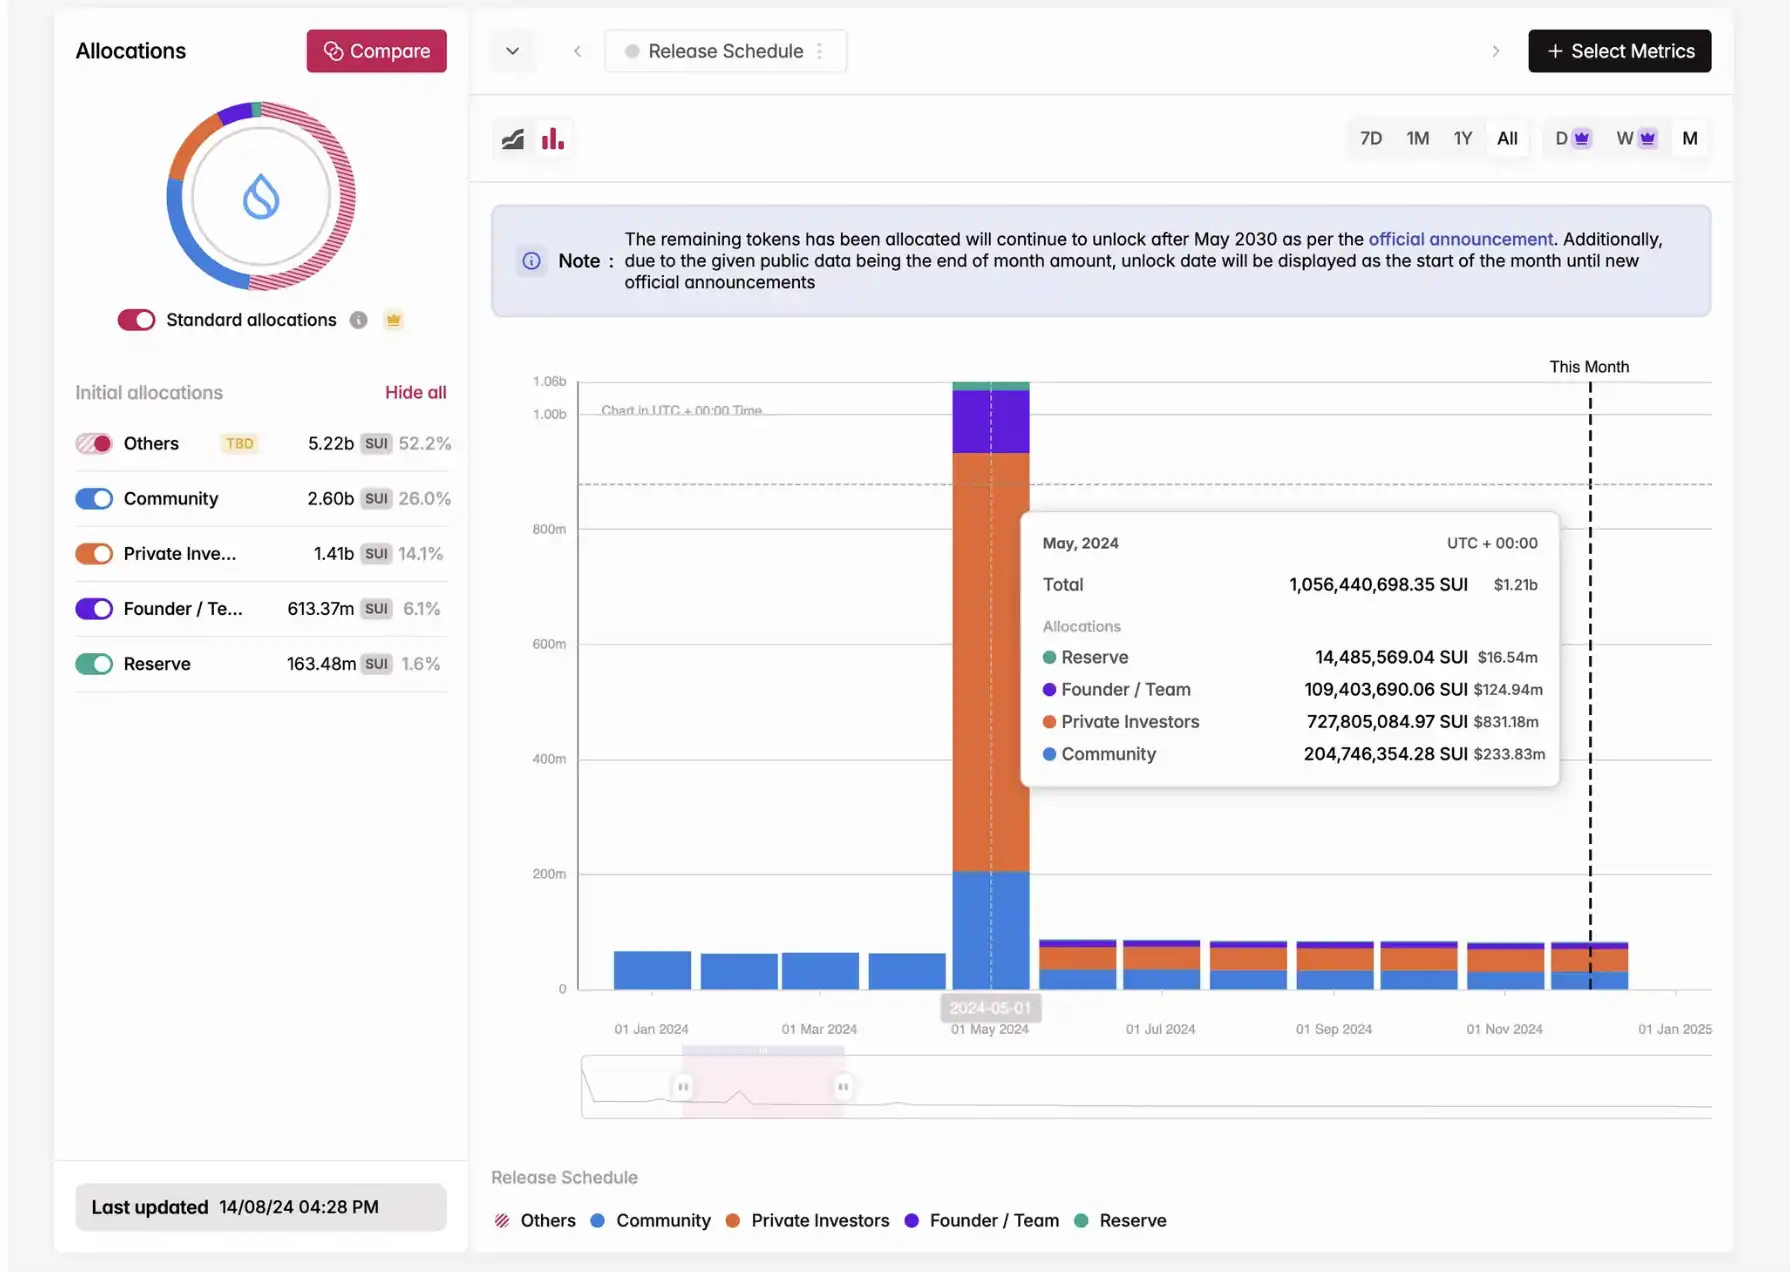
در 05/2024، سوئی (SUI) دومین رویداد بزرگ آزادسازی توکن سال را تجربه کرد و توکنهایی به ارزش $12.1B آزاد شدند. این آزادسازی مقدار قابلتوجهی توکن وارد بازار کرد که بخش عمده آن به سرمایهگذاران خصوصی اختصاص داشت.
بررسی تأثیر قیمت نشان میدهد که قیمت SUI در 30 روز پیش از آزادسازی %39.6 افزایش یافت، اما در 30 روز پس از آزادسازی %20.3 کاهش پیدا کرد.

در خصوص نرخ فاندینگ، در 20 روز منتهی به آزادسازی، نرخ فاندینگ SUI منفی شد و در روز آزادسازی به -%34.1 رسید که نشاندهنده بدبینی بازار پیش از این رویداد بود. حدود 20 روز پس از آزادسازی، نرخ فاندینگ SUI بهبود یافت و با نرخ فاندینگ بیتکوین همراستا شد (حدود %11.0).
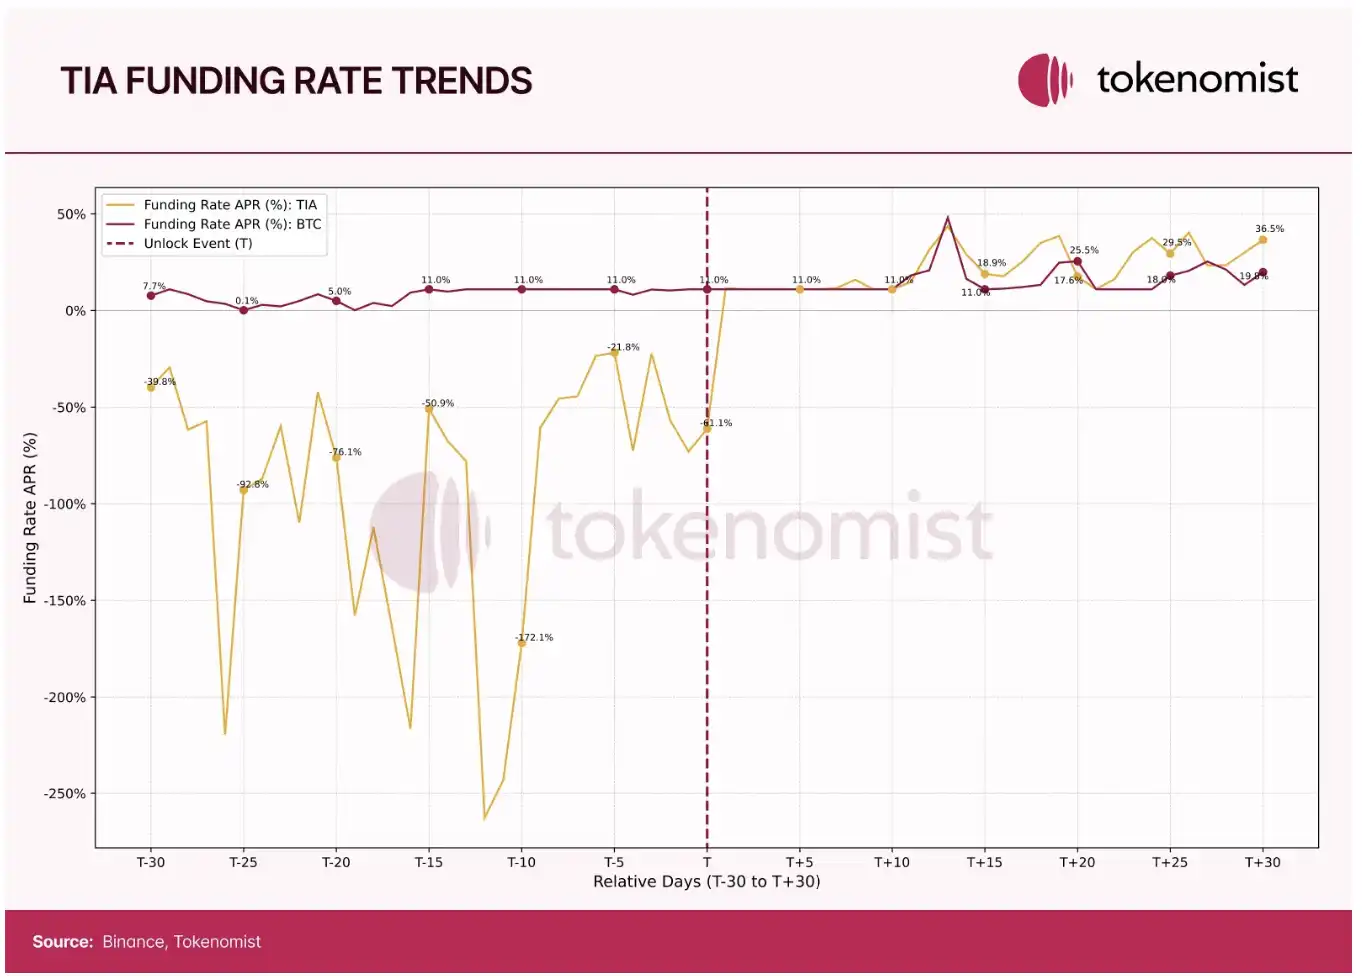
3. سلستیا (TIA): آزادسازی $9.774B توکن
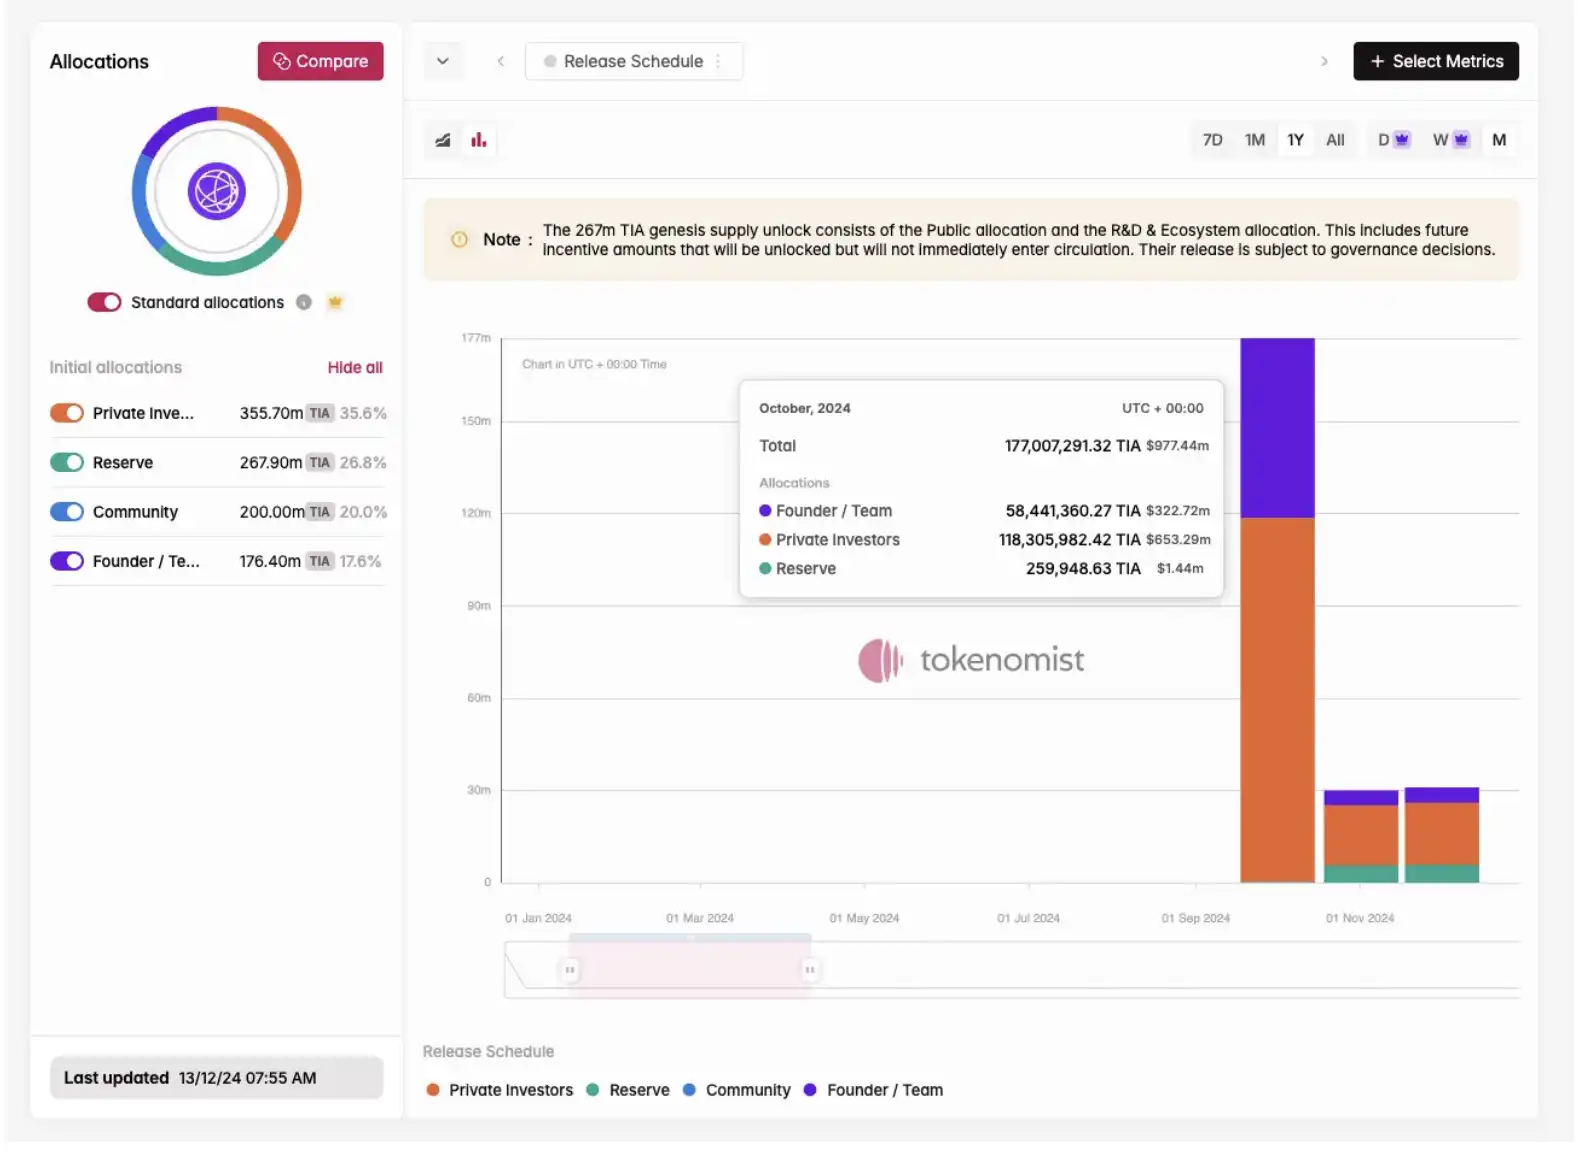
در 10/2024، سلستیا (TIA) رویداد مهمی برای آزادسازی توکن به ارزش $9.774B آغاز کرد. این نخستین آزادسازی عمده TIA پس از رویداد TGE آن بود و به یکی از بزرگترین آزادسازیهای توکن سال تبدیل شد؛ بخش عمده توکنها به سرمایهگذاران خصوصی و بنیانگذاران/تیم اختصاص یافت. سهم غالب سرمایهگذاران خصوصی و بنیانگذاران/تیم در این آزادسازی، تداوم انگیزه مشارکتکنندگان بلندمدت و حامیان اولیه را تضمین کرد.
در مورد تأثیر قیمت، پیش از آزادسازی قیمت TIA همچنان کاهش یافت و طی 20 روز پس از آزادسازی %25 افت کرد. بااینحال، قیمت بهسرعت برگشت و 30 روز پس از آزادسازی، با %19.2 افزایش از BTC پیشی گرفت.
نمودار نرخ فاندینگ TIA در مقایسه با سایر توکنها نوسان بیشتری دارد. در روز آزادسازی، نرخ فاندینگ TIA در محدوده منفی باقی ماند (-%61.1)؛ بااینحال، چند روز پس از آزادسازی دوباره مثبت شد و بهسرعت با نرخ فاندینگ BTC همراستا شد.
4. جیتو (JTO): ارزش آزادسازی $5.639B
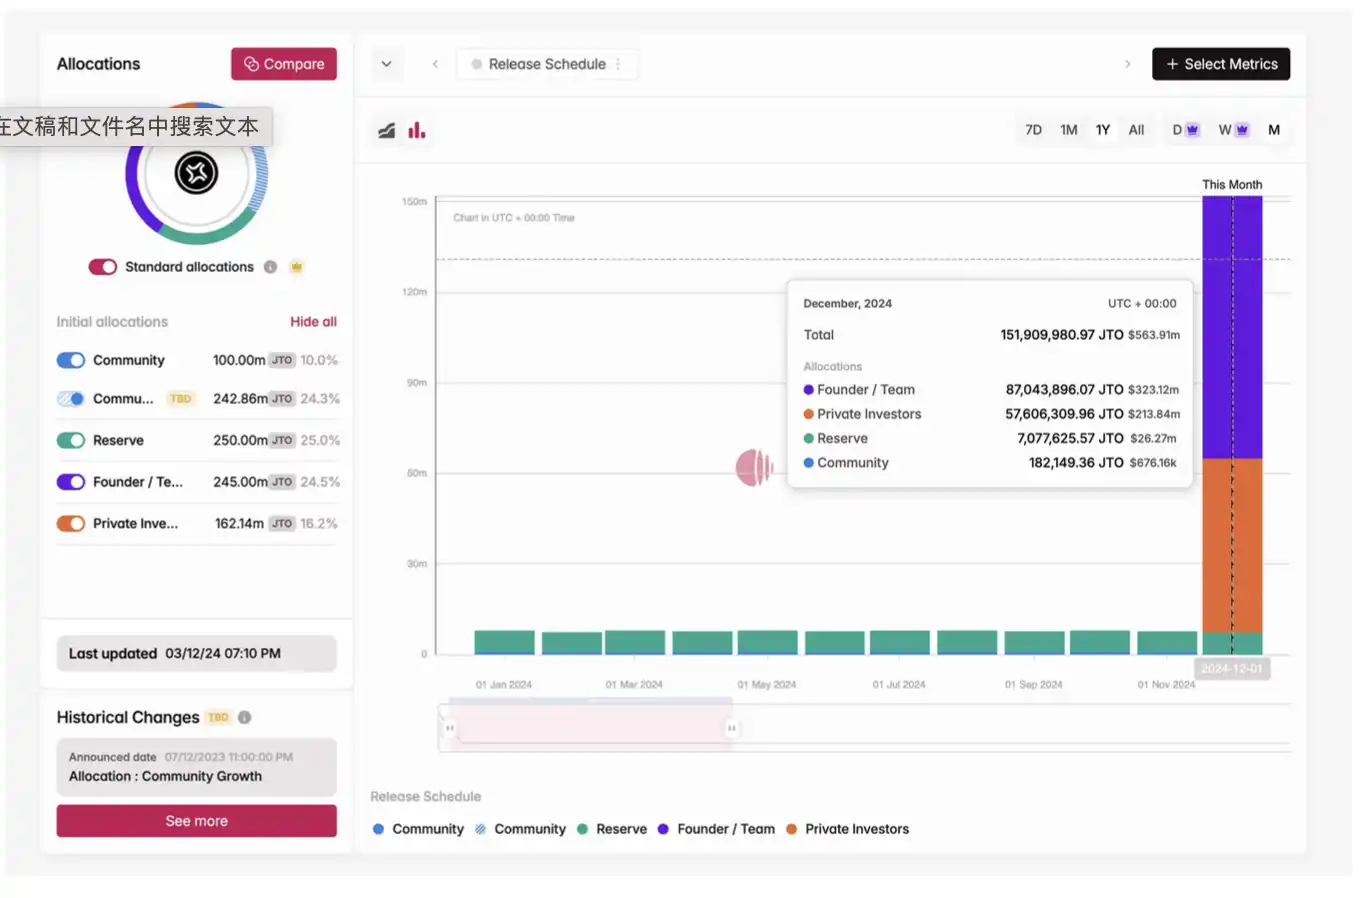
در 12/2024، JTO سال را با رویداد مهمی برای آزادسازی توکن به ارزش $5.639B به پایان رساند و 151,909,981 توکن JTO را وارد چرخه معاملات کرد. تیم بنیانگذار، با سهم %57.3، هدایت این آزادسازی را بر عهده داشت و پس از آن سرمایهگذاران خصوصی با سهم %37.9 قرار گرفتند. این موضوع تعجبآور نبود.
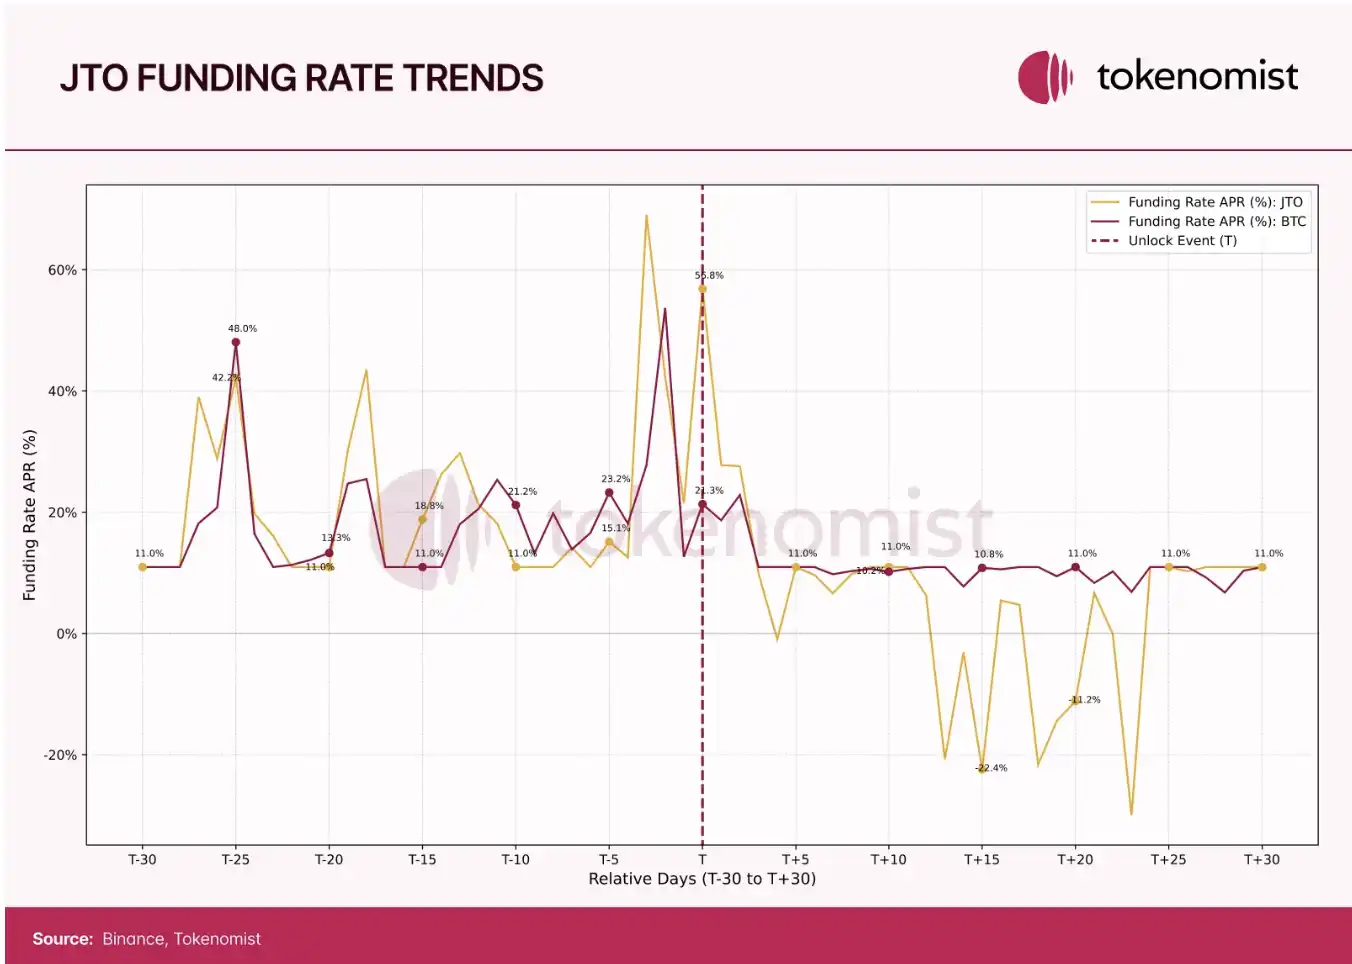
با توجه به نوسان قابلتوجه بازار در آن زمان، در بررسی تأثیر قیمت دیدیم که اثر قیمت JTO پیش از آزادسازی دو بار از منفی به مثبت تغییر کرد. پس از آزادسازی، اثر قیمت به افزایش ادامه داد و سپس بهشدت تا حدود -%15 افت کرد. تا پایان 30 روز، دوباره از مثبت به منفی تغییر کرد.
روند نرخ فاندینگ نیز این نوسان را منعکس میکرد. در 30 روز پیش از آزادسازی، نرخ فاندینگ JTO تقریباً با نرخ BTC همخوان بود و گاهی از آن فراتر میرفت و گاهی پایینتر قرار میگرفت. اما در 30 روز پس از آزادسازی، نرخ فاندینگ JTO پیوسته نوسان داشت، درحالیکه BTC نسبتاً باثبات باقی ماند.
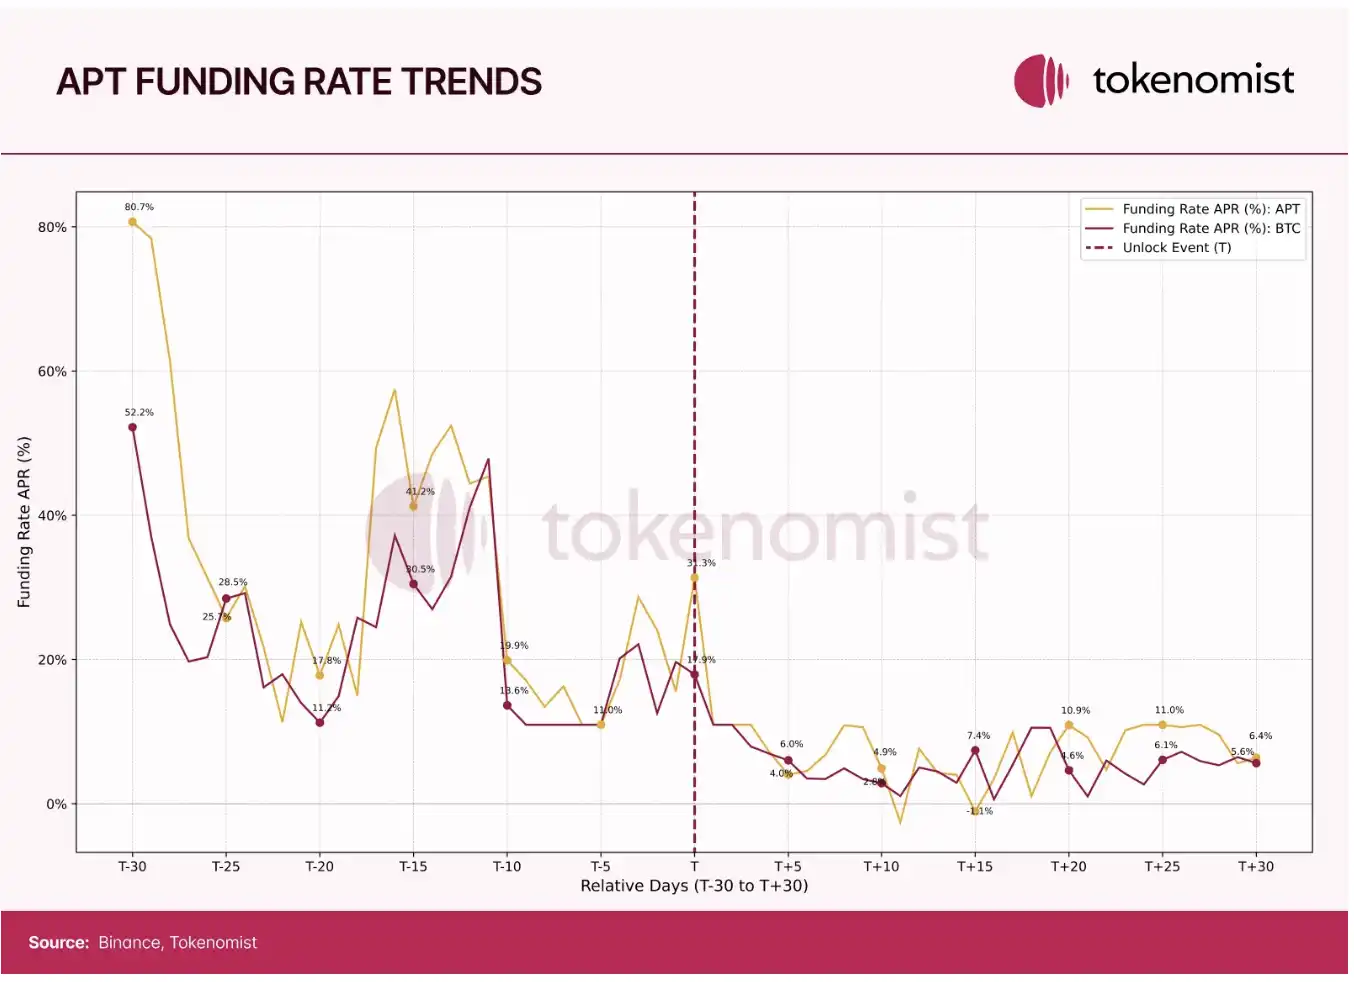
5. آپتوس (APT): ارزش آزادسازی $4.236B
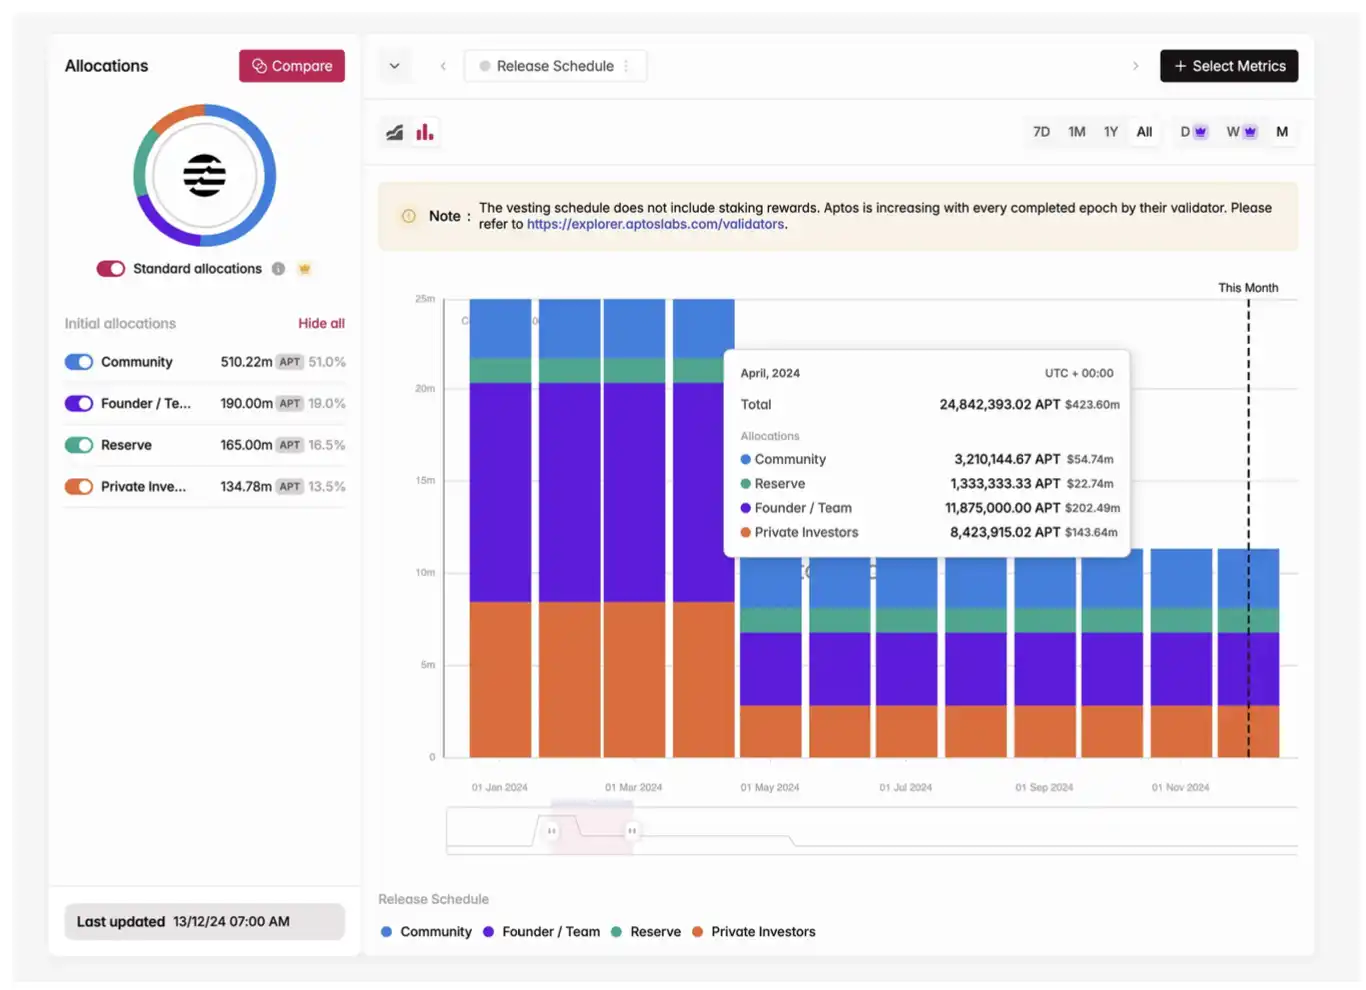
پنجمین رویداد بزرگ آزادسازی توکن سال در 04/2024 رخ داد و آپتوس (APT) در این رویداد $4.236B توکن آزاد کرد. بیشترین سهم آزادسازی در اختیار بنیانگذاران/تیمها و سرمایهگذاران خصوصی بود و حدود %13 به جامعه اختصاص یافت.
اثر قیمت APT در 5 روز پیش از آزادسازی (از روز 20 تا روز 15 مانده به آزادسازی) حدود %51.7 افزایش یافت که ناشی از رشد فعالیت معاملاتی و سفتهبازی بود. بااینحال، از 15 روز پیش از آزادسازی، اثر قیمت بهتدریج کاهش یافت. در دوره پس از آزادسازی، اثر قیمت منفی شد و برای 30 روز بعد در همین وضعیت باقی ماند. در این مدت، کل بازار ارز دیجیتال نیز روندی نزولی را تجربه کرد.
روند نرخ فاندینگ APT بسیار شبیه BTC و همچنین مشابه روند نرخ فاندینگ ARB است. این موضوع نشان میدهد که اثر قیمت ممکن است بیشتر ناشی از عوامل کلانی باشد که بر کل بازار تأثیر میگذارند.
تحلیل
تحلیل این رویدادهای آزادسازی توکن نشان میدهد که احساسات بازار پیش و پس از آزادسازی، بسته به عواملی مانند اندازه آزادسازی، انتظارات بازار، شرایط اقتصاد کلان و عوامل دیگر، میتواند متفاوت باشد. پیشبینی نتایج بر اساس این عوامل ذاتاً پیچیده است، اما بررسی آنها میتواند به ما کمک کند تا بفهمیم عوامل محرک اصلی چگونه بر رفتار بازار هنگام آزادسازی اثر میگذارند.
با نزدیکشدن این رویدادها، تحلیل انتظارات بازار اهمیت دارد؛ انتظاراتی که میتوان آنها را از طریق اثر قیمت و نرخهای فاندینگ بررسی کرد. افت قیمت پیش از آزادسازی ممکن است نگرانی بازار از افزایش عرضه را منعکس کند، درحالیکه افزایش قیمت میتواند نشاندهنده خوشبینی بازار یا رفتار سفتهبازانه باشد. پیش از آزادسازی SUI در 05/2024 و آزادسازی TIA در 10/2024، مشاهده کردیم که هم اثر قیمت و هم نرخهای فاندینگ آنها نشاندهنده احساساتی نسبتاً بدبینانه بود. این موضوع با این دیدگاه همخوانی دارد که رویدادهای آزادسازی معمولاً نزولی هستند، زیرا عرضه را رقیق میکنند و فشار فروش را افزایش میدهند. بااینحال، گاهی عکس این اتفاق رخ میدهد؛ آزادسازی میتواند سیگنالی صعودی باشد و عرضه بیشتری را وارد بازار کند تا خریداران آن را جذب کنند. همانطور که در مورد ARB مشاهده شد، نرخ فاندینگ پیش از آزادسازی به اوج +%115.8 رسید که نشاندهنده افزایش تقاضا برای موقعیتهای خرید اهرمی و خوشبینی بازار بود.
با وجود بینشهای ارزشمندی که این عوامل ارائه میکنند، باید شرایط کلی بازار را نیز در نظر بگیریم. در دوران رکود بازار، ممکن است عوامل بزرگتری بر رفتار قیمت یک توکن خاص اثر بگذارند؛ همانطور که در موارد JITO و APT دیده شد. نرخهای فاندینگ این دو توکن ارتباط نزدیکی با حرکت BTC دارند یا زمانی که نرخ فاندینگ BTC نسبتاً باثبات است، نوسان چشمگیری را تجربه میکنند.
توکنهای دارای عرضه در گردش کم و FDV بالا
عرضه در گردش بر اساس نسبت عرضه در گردش به حداکثر عرضه تعریف میشود و هنگام بررسی دادههای عرضه به معیاری روزبهروز مهمتر تبدیل شده است. توکنهای دارای عرضه در گردش کم و FDV بالا (ارزشگذاری کاملاً رقیقشده)، که هنگام عرضه گردش کمی دارند اما ارزشگذاری کلی آنها بالاست، در سالهای اخیر برجستهتر شدهاند. این الگو بهدلیل نقدینگی محدود هنگام عرضه، باعث رشد سریع قیمت میشود، اما آزادسازیهای بعدی توکن که بر بازار فشار نزولی وارد میکنند، اغلب انتقادهایی درباره پایداری بلندمدت آن بهدنبال دارند. هدف این بخش بررسی پیشینه تاریخی، روندها و پیامدهای این مدل اقتصادی توکن و ارائه دیدگاهی مبتنی بر داده برای سنجش دوام آن است.
با وجود افزایش اخیر محبوبیت توکنهای دارای عرضه در گردش کم و FDV بالا، این الگو پدیده جدیدی نیست. این روند نخستینبار در بازار صعودی 2020-2021 توجه زیادی را به خود جلب کرد. Curve (CRV) نمونه قابلتوجهی است که در 08/2020 عرضه شد و سرمایهگذار برجسته ارز دیجیتال، Jason Choi، از CRV برای برجستهکردن خطرهای این الگو استفاده کرد. در هفت ساعت نخست معامله، ارزش بازار CRV از $2M به $6M افزایش یافت. بااینحال، FDV توکن هنگام عرضه تقریباً نیمی از ارزش بازار بیتکوین بود که نشان میداد این ارزشگذاری پایدار نیست. سرمایهگذاران اولیه با زیانهای چشمگیری روبهرو شدند، زیرا قیمت اندکی پس از عرضه %50 کاهش یافت؛ این افت به تورم و خروج فروشندگان اولیه از موقعیتهایشان و در نتیجه رقیقشدن سهم سرمایهگذاران نسبت داده شد.
مطالعه موردی CRV یک مشکل کلیدی را آشکار میکند: روند اولیه قیمت توکنهای دارای عرضه در گردش کم و ارزش کاملاً رقیقشده (FDV) بالا ممکن است سرمایهگذارانی را که اثر رقیقشدن بلندمدت را نادیده میگیرند، گمراه کند. با وجود سازوکار تورمی اغراقآمیز CRV، این توکن زمینهساز روند گستردهتری شد که بعدها شکل گرفت.
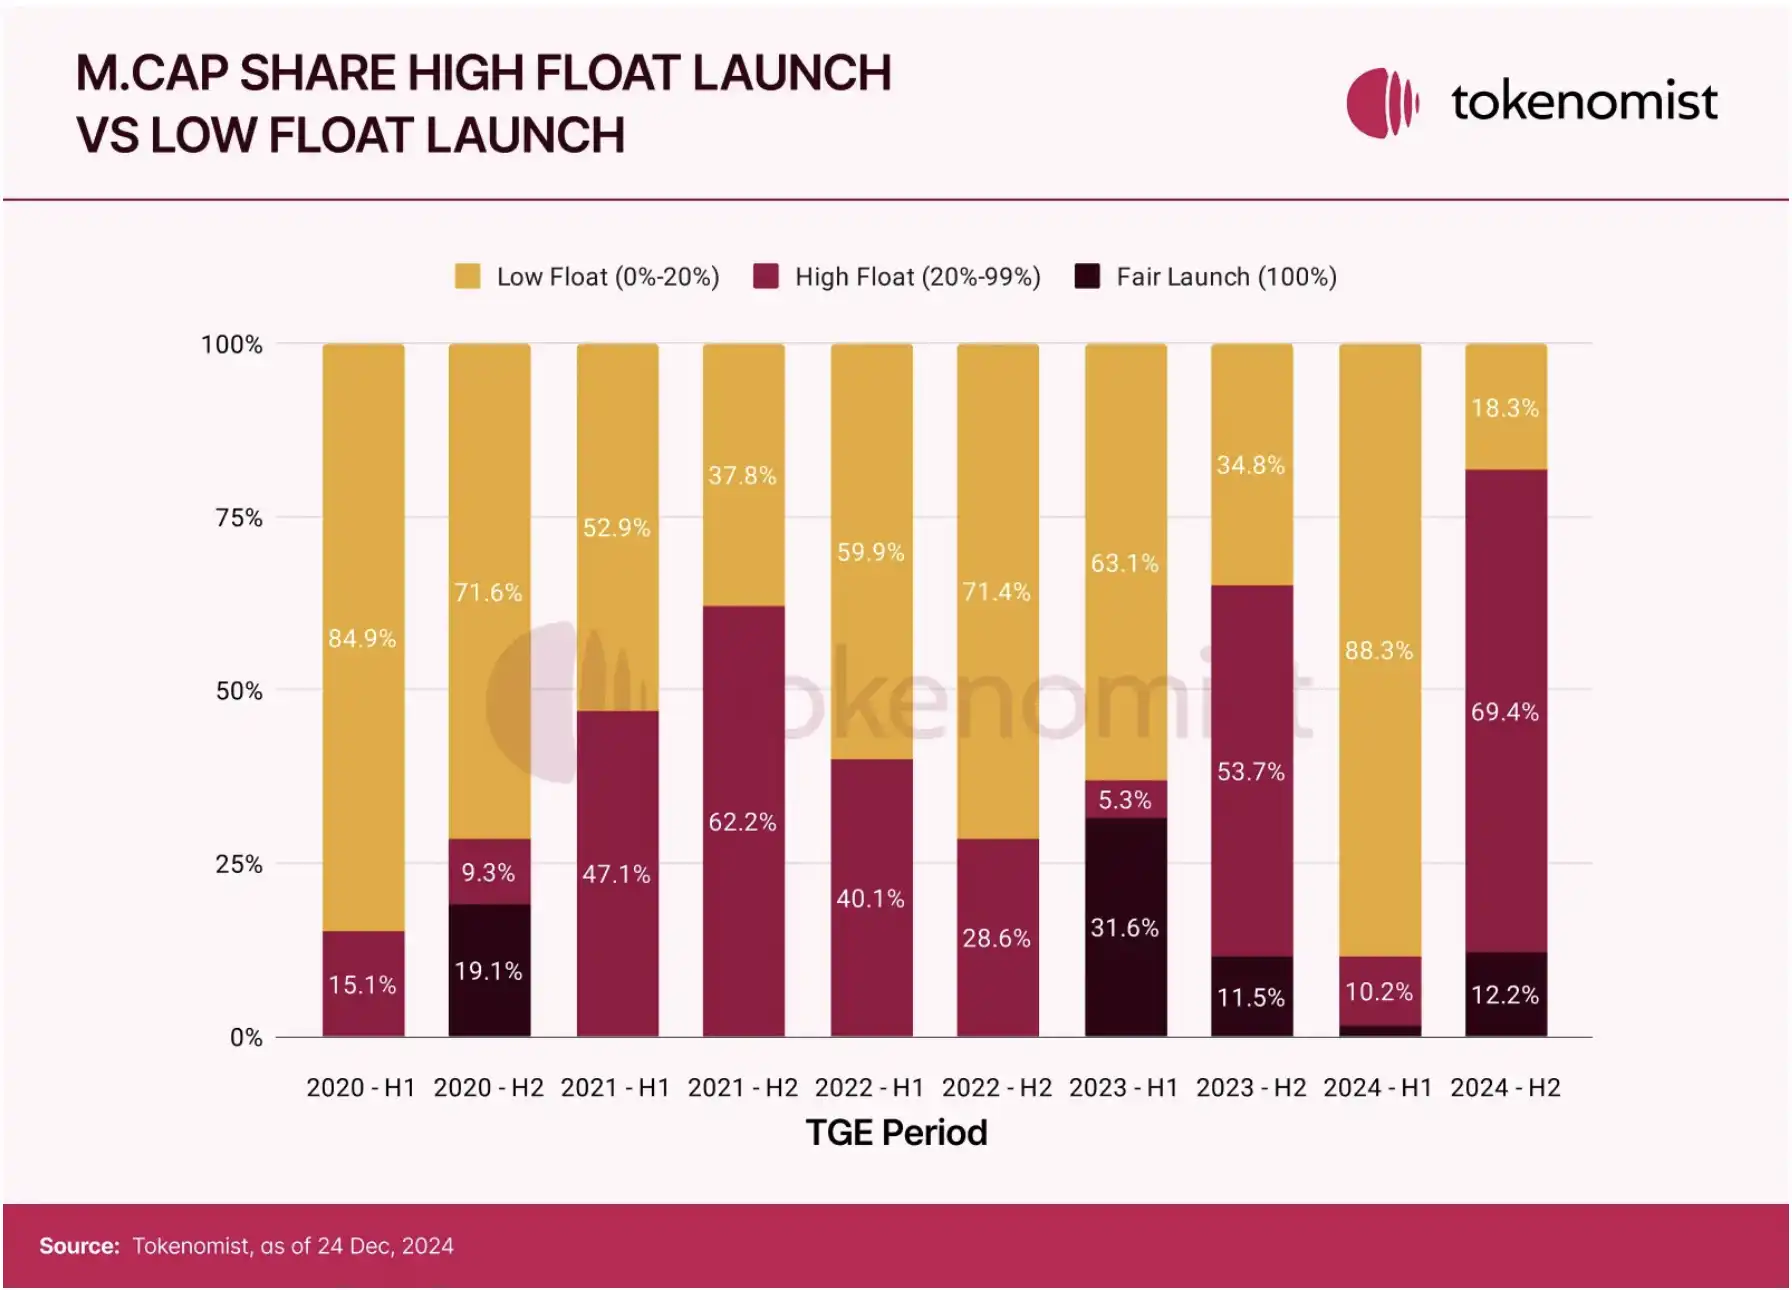
تحلیل عرضه توکنها از 2020 تا 2024 الگوی روشنی از استقبال از مدل عرضه در گردش کم و FDV بالا نشان میدهد. این توکنها بهویژه در اواخر 2020 و اوایل 2024 رایج بودند؛ دورههایی که با هاوینگ بیتکوین و بازار صعودی پس از آن همزمان شدند.
با گذشت زمان، جامعه ارز دیجیتال بیش از پیش از خطرهای این الگو آگاه شده و پروژههای اخیر را به انجام اصلاحات سازگارانه در توکنومیکس سوق داده است. یکی از روندهای قابلتوجه، تغییر نسبت عرضه در گردش به FDV هنگام عرضه است. تا پایان 2024، میانگین این نسبت به حدود %35 افزایش یافت که نشاندهنده احتیاط بیشتر سرمایهگذاران است. برای مثال، Binance معیارهایی برای لیستکردن معرفی کرد که عرضه در گردش را هنگام رویدادهای تولید توکن (TGE) در نظر میگیرند و پروژهها را به اولویتدادن به توکنومیکس پایدار تشویق میکنند.
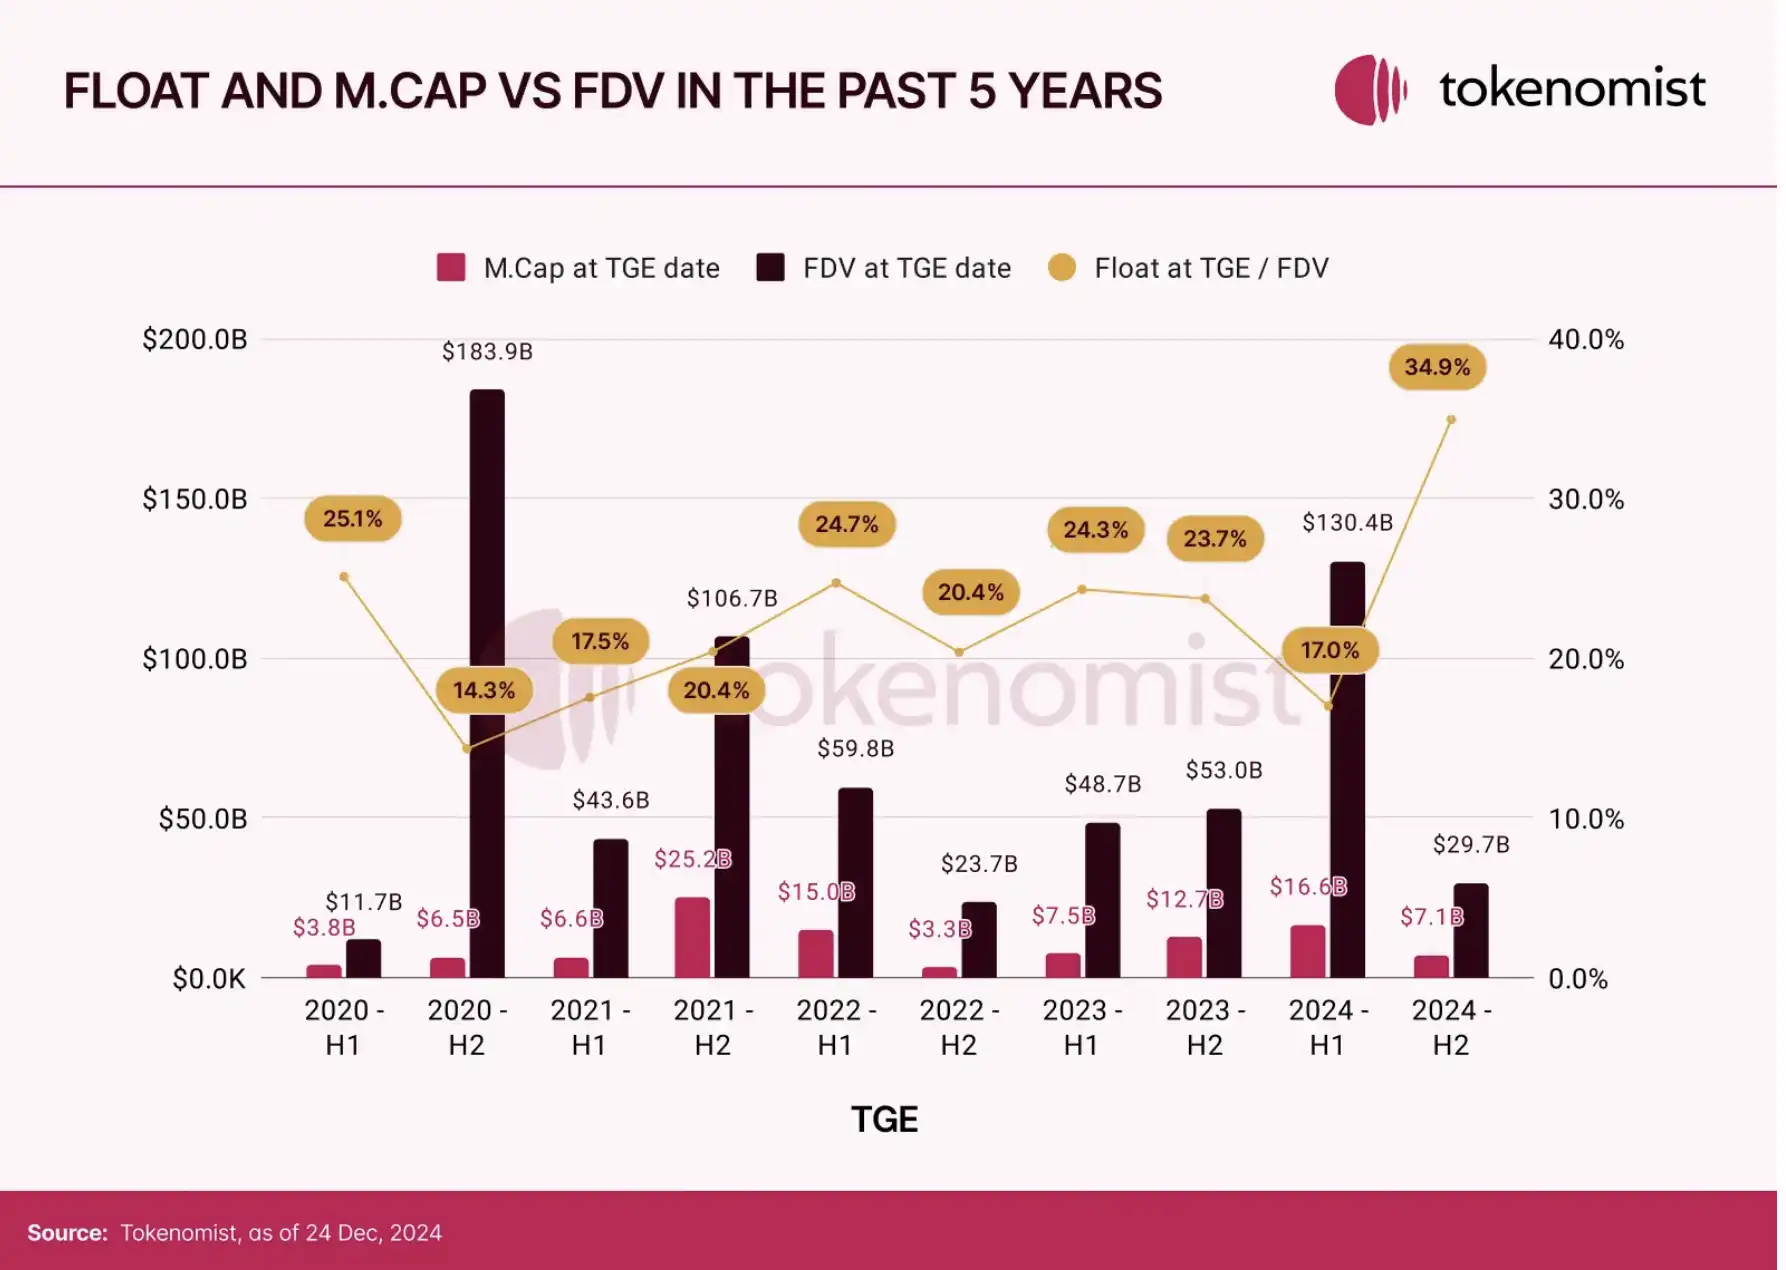
برای درک بیشتر تأثیر مدل عرضه در گردش کم و FDV بالا، عملکرد آلتکوینهای عرضهشده در سال 2024 را بررسی کردیم. معیارهای کلیدی، از جمله FDV، ارزش بازار، عرضه در گردش هنگام TGE، عملکرد قیمت و تغییر قیمت را برای 25 آلتکوین برتر از نظر رتبه FDV در تاریخ TGE آنها گردآوری کردیم.
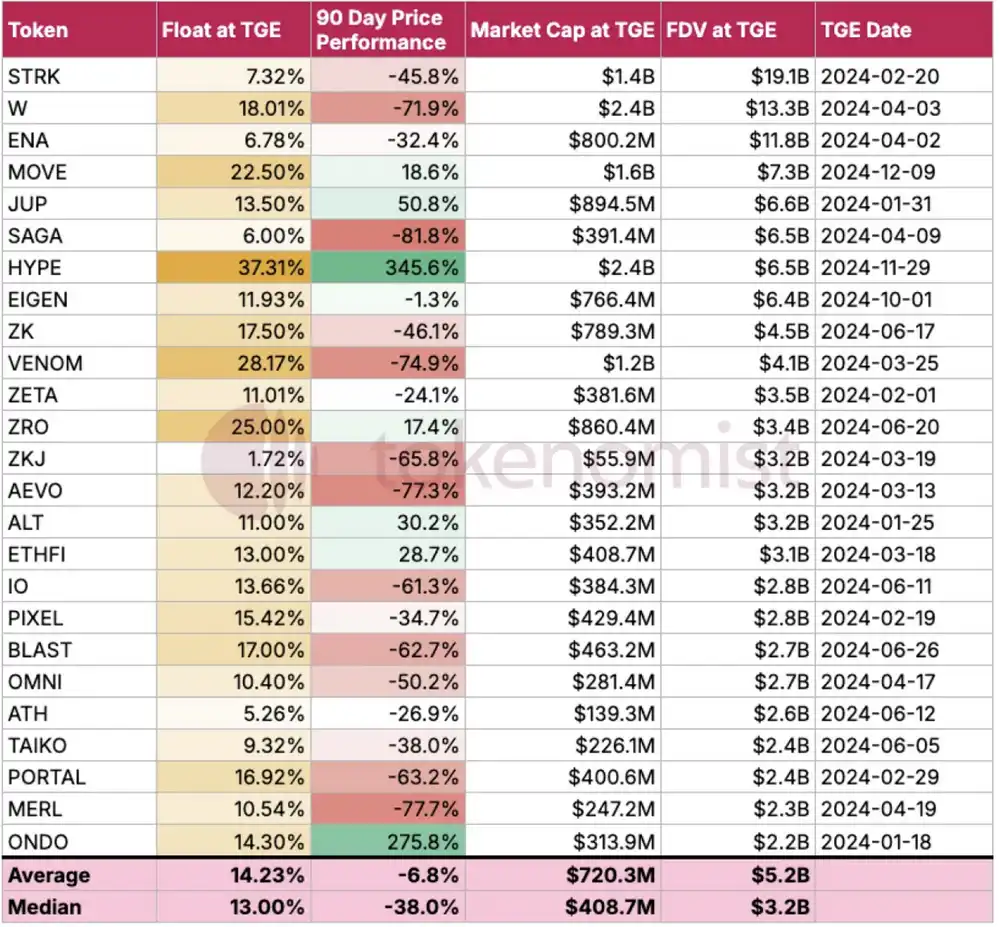
با کنارگذاشتن موارد پرت مانند Hyperliquid و Ondo Finance، دادهها نشان میدهند که بین عرضه در گردش هنگام TGE و عملکرد قیمت در سال جاری همبستگی قدرتمندی وجود ندارد؛ این موضوع در نمودار پراکندگی زیر نیز قابلمشاهده است. دلایل متعددی میتوانند این مسئله را توضیح دهند. مهمتر از همه، افزایش تقاضا و نقدینگی، همراه با توجه بیشتر به روایتهای مبتنی بر هیجان و احساسات در چرخه صعودی اخیر، ممکن است همبستگی میان عرضه در گردش و عملکرد قیمت را کاهش داده باشد. از سوی دیگر، تحول توکنومیکس برخی توکنها ابعاد تازهای مانند توکنومیکس تورمی یا ضدتورمی و سازوکارهای استیکینگ ایجاد کرده است که ممکن است اثر عرضه در گردش هنگام TGE را کاهش داده باشند.
نمودار پراکندگی عملکرد قیمت 90روزه در مقایسه با نسبت عرضه در گردش به FDV در تاریخ قیمتگذاری اولیه. موارد پرت مانند HYPE، ONDO و غیره حذف شدهاند.
همانطور که گفته شد، استثناهایی نیز وجود دارد. Hyperliquid هنگام عرضه، %33 از عرضه توکن خود را از طریق ایردراپ جامعه توزیع کرد و هیچ آزادسازیای برای سرمایهگذاران خطرپذیر نداشت. این رویکرد تمرکززدایی و مشارکت جامعه را تقویت کرد و الگویی برای توزیع عادلانه توکن بهوجود آورد.
نمودار بعدی ارزش کل آزادسازی توکنها را از 2020 تا 2030 نشان میدهد و چند الگوی مهم در دو چرخه صعودی گذشته را آشکار میکند. ارزش کل آزادسازی در سال 2021 به اوج $136.7B رسید که بیش از هشت برابر ارزش سال 2020 ($16.9B) بود. هرچند این رقم به همان اندازه چشمگیر نبود، ارزش کل آزادسازی در 2024 ($82B) تقریباً دو برابر سال قبل ($47B) بود. این اوج با سقف بازار صعودی قبلی همزمان شد؛ زمانی که بسیاری از پروژهها مقدار زیادی توکن را با تخصیصهای قفلشده و قابلآزادسازی در آینده عرضه کردند.
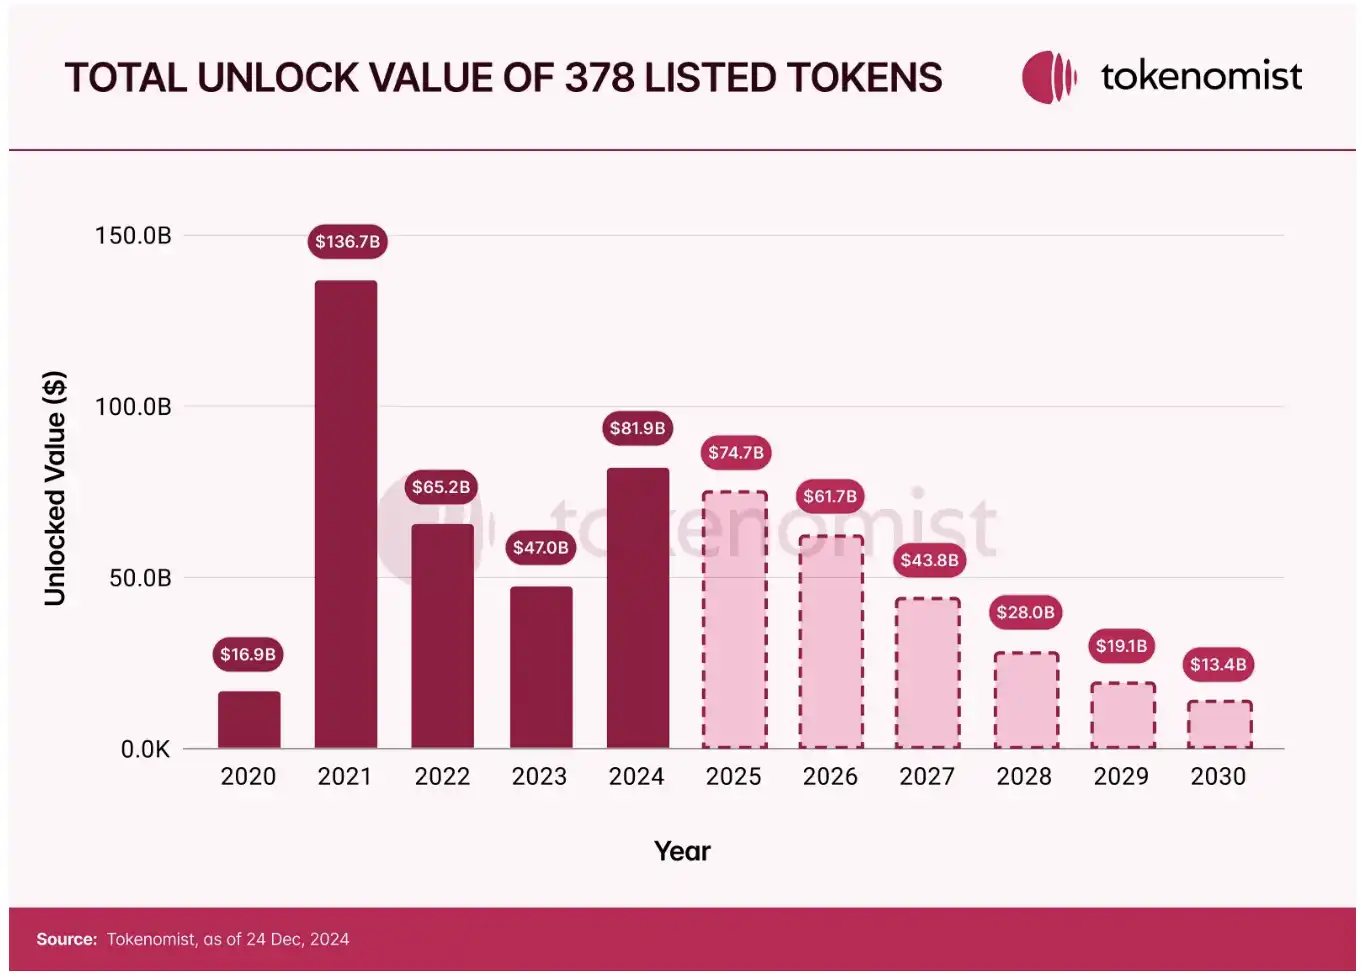
در آینده، بازار با فشار قابلتوجه آزادسازی توکن روبهرو خواهد شد. انتظار میرود از 2024 تا 2025 بیشتر از $150B توکن آزاد شود که حدود $82B آن بهتنهایی به سال 2024 مربوط میشود. این مسئله در کوتاهمدت برای ثبات بازار ریسک ایجاد میکند. بااینحال، پس از تکمیل برنامههای قفلکردن توکن، کاهش فشار آزادسازی میتواند به ثبات بلندمدت بازار کمک کند.
مدل توکنهای دارای عرضه در گردش کم و FDV بالا (ارزشگذاری کاملاً رقیقشده) شمشیری دولبه بوده است. این مدل میتواند رشد سریع قیمت را رقم بزند، اما در عین حال بهدلیل رقیقشدن آتی و ارزشگذاریهای ناپایدار، خطرهای قابلتوجهی بههمراه دارد. با بلوغ بازار ارز دیجیتال، سرمایهگذاران و پروژهها باید توکنومیکس را با دقت ارزیابی کنند تا با اهداف بلندمدت همراستا باشد. تحول در سازوکارهای توزیع توکن، مانند رویکرد Hyperliquid، گزینههای امیدوارکنندهای را ارائه میکند که بر انصاف و پایداری تمرکز دارند.
باید توجه داشت که این پیشبینیها بر اساس دادههای 378 توکن رصدشده توسط Tokenomist انجام شدهاند و تنها بخشی از بازار را نشان میدهند. عرضه توکنهای جدید و تغییرات توکنومیکس فعلی، مانند قفلکردن دوباره یا سازوکارهای سوزاندن توکن، میتوانند این روندها را تغییر دهند.
MEME و ایجنتهای هوش مصنوعی
در سراسر سال 2024، بیتکوین سلطه خود را بر بازار ارز دیجیتال حفظ کرد و سرمایهگذاری بیشتری از بخش مالی سنتی جذب کرد. بااینحال، نگرانی درباره عملکرد ضعیف آلتکوینها نیز افزایش یافت. با وجود رشد چشمگیر در اواخر سال، بسیاری از آلتکوینها نتوانستند همگام با بیتکوین پیش بروند.
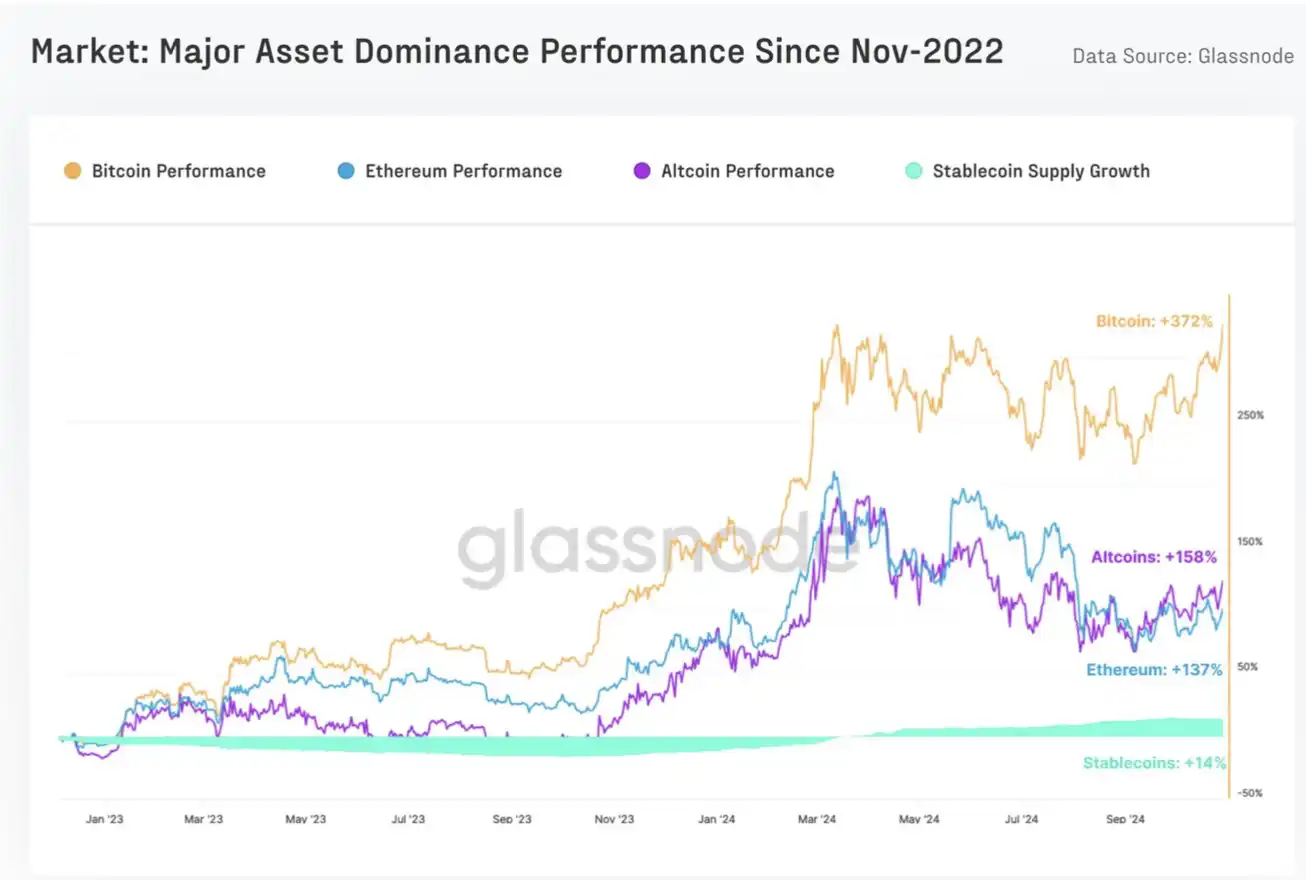
منبع: گزارش داراییهای دیجیتال سهماهه چهارم 2024 از Glassnode و Fasanara
دادههای تحلیلی نشان میدهند که در میان 250 آلتکوین برتر از نظر ارزش بازار، تنها %28.1 عملکردی بهتر از بیتکوین داشتند و %45.5 از اتریوم پیشی گرفتند.
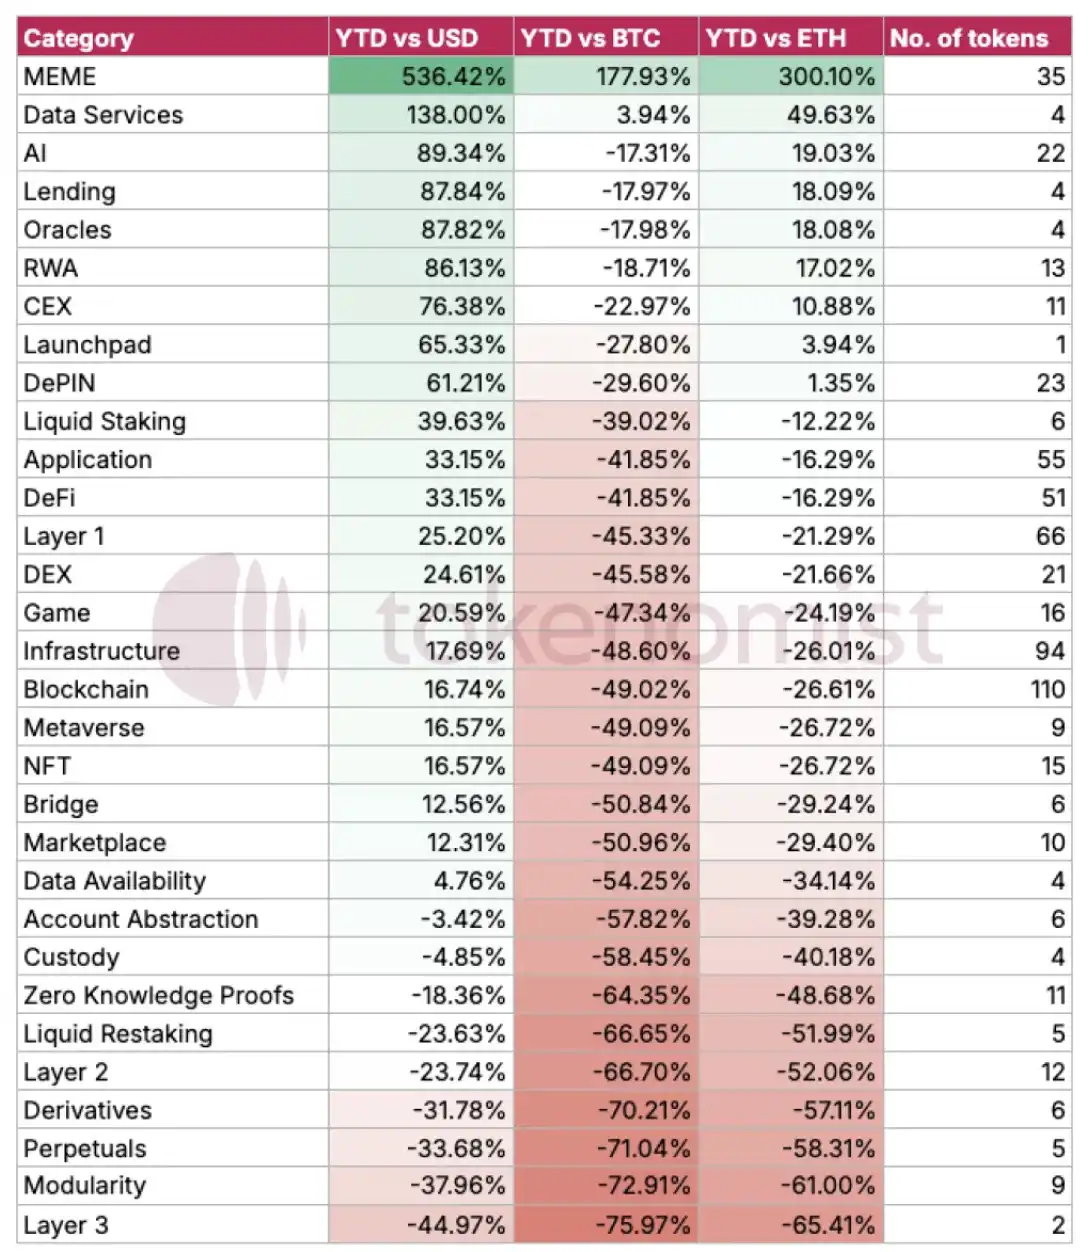
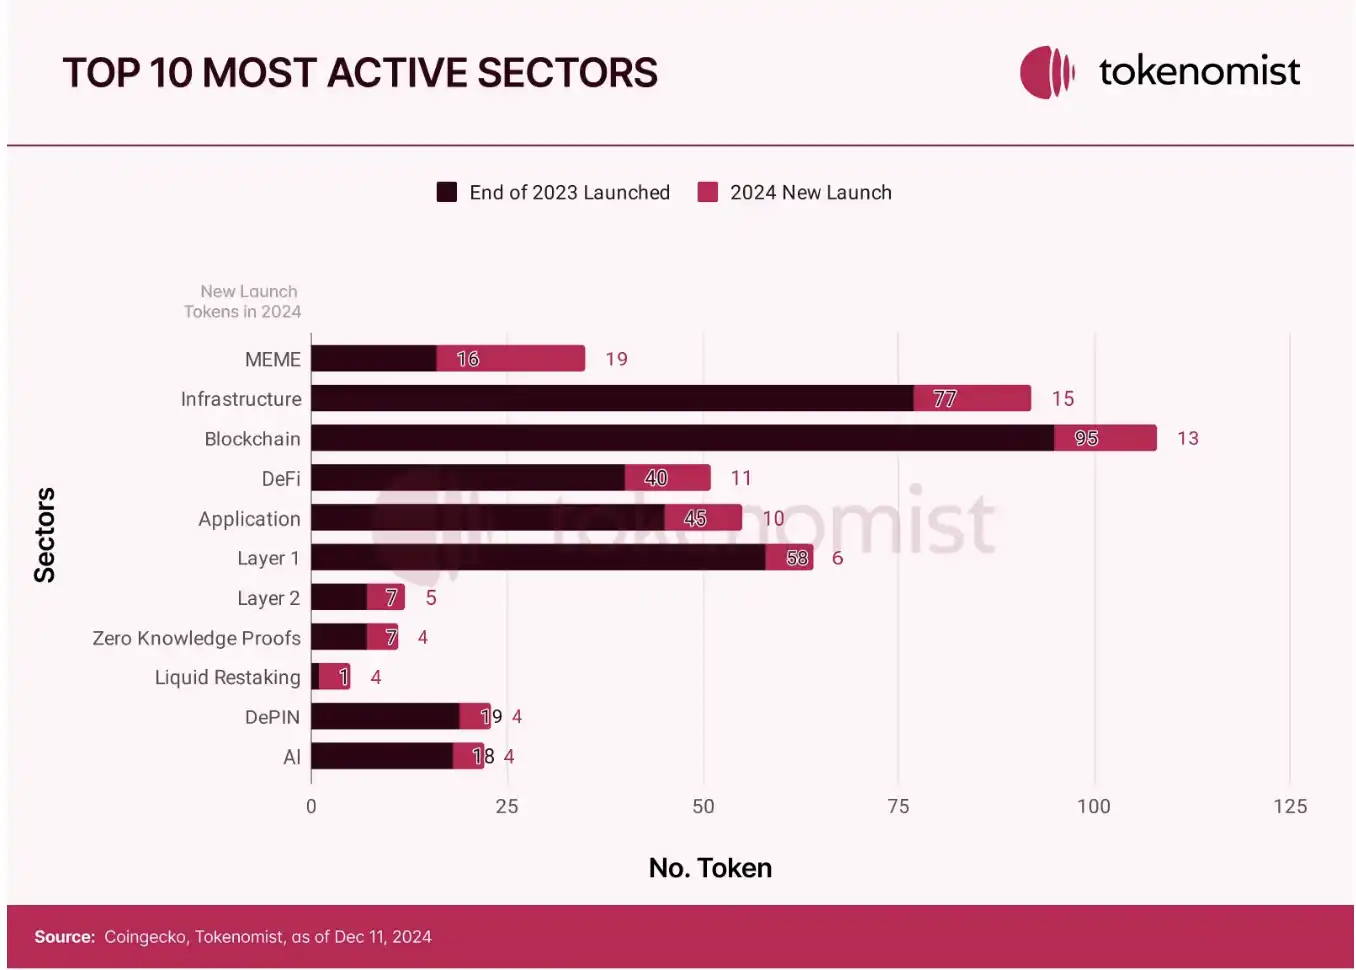
در مقایسه با بازار گستردهتر آلتکوینها، یک بخش عملکردی بهمراتب بهتر از همتایان خود داشت: میمکوینها. این بخش در سال 2024 رشد فوقالعادهای را تجربه کرد و بازده از ابتدای سال آن به %536 رسید؛ عملکردی که بهترتیب %177 و %300 بهتر از بیتکوین و اتریوم بود. نکته قابلتوجه این است که در میان 54 توکن برتر از نظر ارزش بازار که امسال عرضه شدند، 19 مورد میمکوین بودند.
جذابیت میمکوینها
موفقیت چشمگیر میمکوینها پرسشهای مهمی را درباره دلایل جذابیت و محبوبیت مداوم آنها مطرح کرده است. این بخش دادهها و انگیزههای پشت این پدیده منحصربهفرد را بررسی میکند.
· مدل عرضه عادلانه
یکی از عوامل اصلی جذابیت میمکوین، مدل عرضه عادلانه آن است؛ مدلی که از روز نخست کل عرضه توکن را به جامعه اختصاص میدهد. این رویکرد گردش %100 را تضمین کرد و با اصول بنیادین ارز دیجیتال، یعنی انصاف، شفافیت و تمرکززدایی، همراستا بود. میمکوین برخلاف بسیاری از پروژههای دیگر از تخصیص بیشازحد به تیم یا امتیازهای ویژه برای سرمایهگذاران اولیه اجتناب کرد و مشارکتی برابر را ترویج داد.
این مدل عرضه عادلانه در میان سرمایهگذاران بازتاب زیادی داشت، بهویژه زمانی که مخالفت با پروژههای تحت حمایت گسترده سرمایهگذاران خطرپذیر افزایش یافت. گاهی از این پروژهها بهدلیل توکنومیکس و ساختارهای توزیع پیچیدهای انتقاد میشود که ممکن است به نفع افراد داخلی اولیه منحرف شده باشند.
علاوه بر این، روایت میمکوین در مقایسه با بسیاری از آلتکوینهای دیگر سادهتر و روشنتر است؛ آلتکوینهایی که ارزیابی آنها اغلب به تخصص فنی چشمگیری نیاز دارد. میمکوین بر مشارکت جامعه و ارتباط فرهنگی تمرکز دارد و به ابزاری مؤثر برای جذب کاربران جدید ارز دیجیتال تبدیل شده است.
· همراستایی انگیزههای بلندمدت جامعه
رویکرد سنتی جامعهسازی در Web3 برای ایجاد انگیزه در مشارکتکنندگان اولیه بهشدت به ایردراپ توکن متکی است. این پاداشها معمولاً افرادی را هدف قرار میدهند که محتوا تولید میکنند، در Discord مشارکت دارند یا در فعالیتهای مرتبط با پروتکل شرکت میکنند. این مدل بهخوبی علاقه اولیه ایجاد میکند، اما تحلیل ما کاستیهای قابلتوجهی را در حفظ بلندمدت جامعه آشکار کرد. پژوهشها نشان میدهند که شکارچیان ایردراپ اغلب توکنهای دریافتی را بلافاصله میفروشند، بهخصوص وقتی مقدار توزیعشده مطابق انتظارشان نباشد؛ این امر به کاهش مشارکت جامعه و احساسات منفی احتمالی نسبت به پروتکل میانجامد.
پژوهش ما نشان میدهد که پروژههای میمکوین در ایجاد جوامع پایدار از طریق رویکردی نوآورانه برای همراستاکردن انگیزهها، موفقیت چشمگیری داشتهاند. این پروژهها منافع تیم و جامعه را بهطور مؤثری به هم پیوند میدهند و وضعیتی ایجاد میکنند که فعالان بازار آن را «بهترین بازاریابی، رشد قیمت است» توصیف میکنند. بر اساس چارچوب Murad، جوامع موفق ارز دیجیتال اغلب ویژگیهایی شبیه دنبالکنندگان پرشور دارند؛ از حامیان وفادار گرفته تا باور مشترک منحصربهفرد. این پدیده اشتیاق مشترک شدیدی میان مشارکتکنندگان ایجاد میکند، به حفظ اعضا کمک میکند و با ابتکارهای جامعهمحور رشد ارگانیک را پیش میبرد. این رویکرد محیطی بازیوار میسازد که در آن کاربران احساس میکنند مستقیماً با موفقیت پروژه پیوند دارند و برای مشارکت بلندمدت انگیزه پیدا میکنند.
· تصاحب پروژه بهدست جامعه: پارادایمی جدید
یکی از روندهای نوظهور در حاکمیت پروتکل، تصاحب پروژه بهدست جامعه (CTO) است. هنگامی که توسعهدهندگان اصلی پروژه آن را رها میکنند، کاربران جامعه و دارندگان توکن هدایت و مدیریت آینده پروژه را بر عهده میگیرند و تصاحب جامعه شکل میگیرد. با انتقال پروژه به مالکیت جامعه، دارندگان توکن هم مالک و هم گرداننده آن میشوند. این نقش دوگانه رابطه آنها با پروژه را بهطور اساسی تغییر میدهد. اعضای جامعه برای حفظ و افزایش ارزش توکنهای خود باید فعالانه در حاکمیت، توسعه و بازاریابی مشارکت کنند.
· محرک رشد
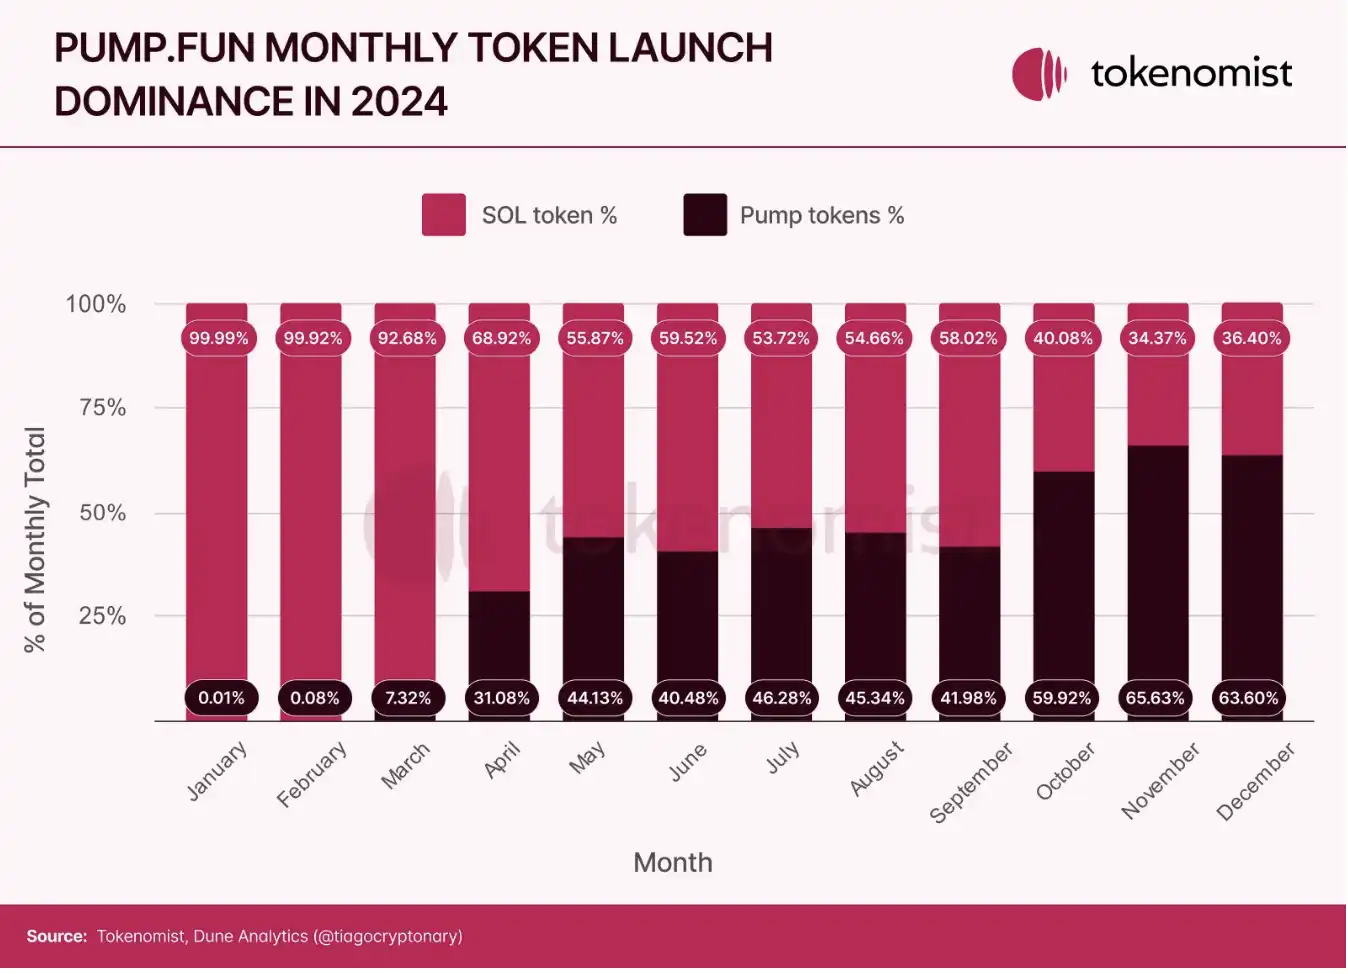
در سال 2024، یکی از محرکهای اصلی پدیده میمکوین pump.fun بود؛ پلتفرمی که با هدف آسانترکردن ساخت و معامله توکنهای شخصی برای افراد بیشتر، موانع ورود را بهشدت کاهش داد. از زمان راهاندازی آن در 01/2024 تا 06/01/2025، بیشتر از 5,581,665 توکن در pump.fun ساخته شده است. همانطور که نمودار زیر نشان میدهد، اکنون بیشتر توکنهای مبتنی بر سولانا بهجای روشهای سنتی از طریق pump.fun عرضه میشوند. موفقیت pump.fun همچنین رقابت را برانگیخته و اکوسیستمهای دیگر بلاکچین را به بررسی پلتفرمهای مشابه برای بهرهبرداری از علاقه فزاینده به توکنهایی با عرضه عادلانه واداشته است.
· خطرها و محدودیتها
با وجود محبوبیت میمکوینها در سال 2024، آنها همچنان خطرهای ذاتی دارند. میمکوینها مانند هر توکن تازهعرضهشدهای اساساً تابع روندهای بازار هستند و اغلب محبوبیتی سریع و افولی به همان اندازه سریع را تجربه میکنند. اشباع مکرر بازار از میمکوین نیز میتواند اثرگذاری آنها را کاهش دهد؛ چنانکه «هرم میمکوین» Murad نشان میدهد، سهم میمکوینهای موفق در مقایسه با آنهایی که بهتدریج محو میشوند اندک است.
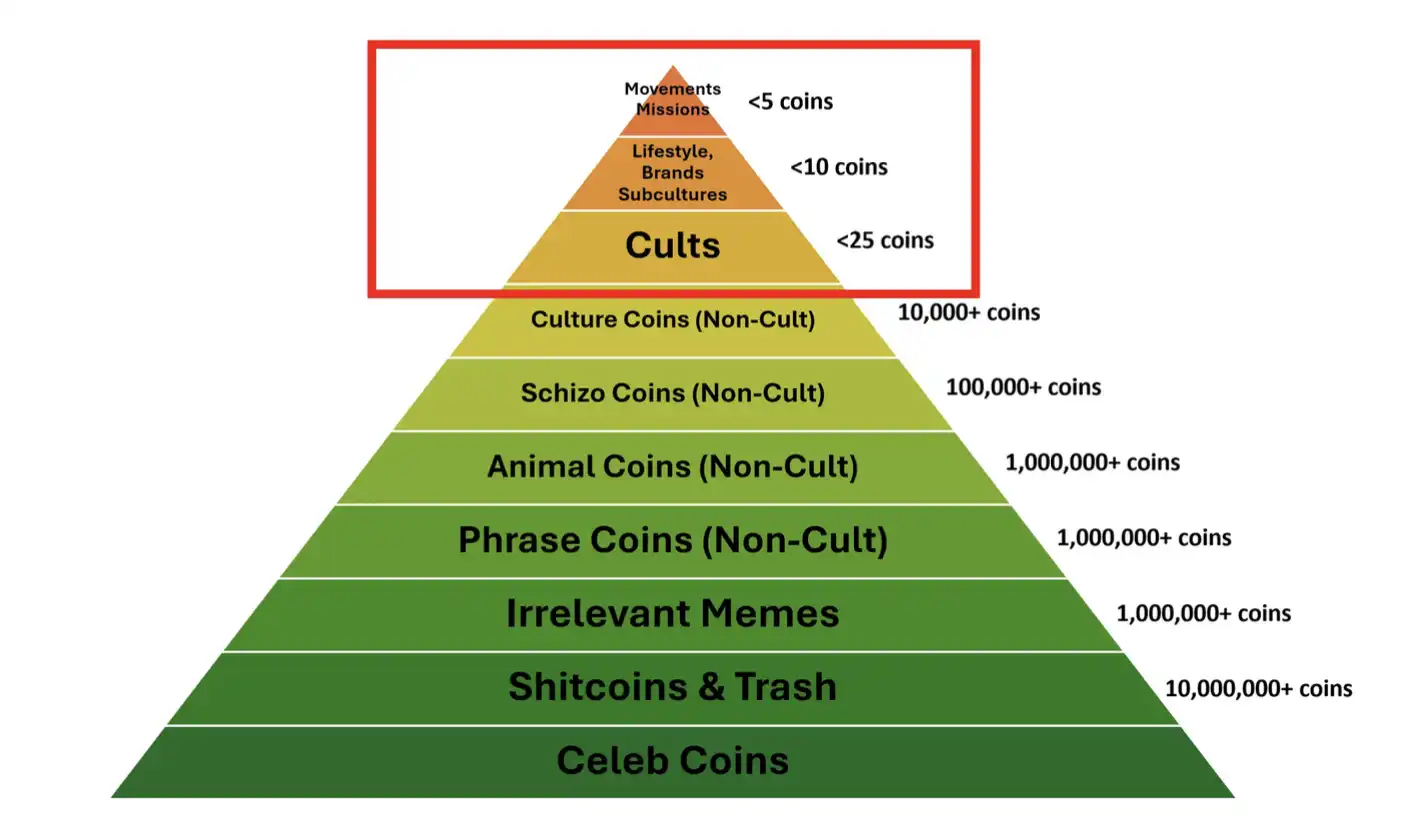
هرم میمکوین Murad؛ منبع: چرخه اَبَر میمکوین - TOKEN2049
نرخ موفقیت بلندمدت میمکوینها بهمراتب پایینتر است. بر اساس گزارش «وضعیت میمکوینها در 2024» از Chainplay، میانگین عمر میمکوینها یک سال است و %97 از آنها در نهایت «مرده» محسوب میشوند (یعنی حجم معاملات 24ساعته کمتر از $1,000، نقدینگی کمتر از $50,000 و نبود هیچ بهروزرسانی در Twitter طی سه ماه). در حال حاضر، تنها یک میمکوین در pump.fun ارزش بازاری بیش از $1B دارد و هشت مورد نیز از $100M فراتر رفتهاند.
یکی دیگر از خطرهای مهم، احتمال فعالیتهای مخرب است. حتی با عرضه عادلانه، افراد داخلی یا توسعهدهندگان ممکن است همچنان کنترل اکثریت توکنها را در دست داشته باشند؛ موضوعی که اصل تمرکززدایی را تضعیف میکند و امکان پامپ و دامپ را فراهم میسازد. هرچند pump.fun از طریق سازوکار منحنی پیوندی و «فارغالتحصیلی» توکن به Raydium با این وضعیت مقابله میکند، ممکن است کلاهبرداریها شناسایی نشوند. حتی در عرضه عادلانه میمکوین نیز مواردی وجود داشته که تیمها یا افراد داخلی با استفاده از کیف پولهای مجازی، میمکوینها را اسنایپ کردهاند. مراجعه به وبسایتهایی مانند gmgn.ai برای بررسی شاخصهای تحلیل ریسک، از جمله 10 دارنده برتر توکن، فهرست سیاه، فعالیت توسعهدهنده و نمودار حباب، مفید است.
ایجنتهای هوش مصنوعی
یکی دیگر از حوزههای برجسته در سال 2024، ایجنتهای هوش مصنوعی هستند. ایجنتهای هوش مصنوعی در اصل موجودیتهای خودمختاریاند که میتوانند وظایف را انجام دهند و با کاربران/ایجنتهای دیگر تعامل کنند و برای عملیات درونزنجیرهای از فناوری بلاکچین بهره ببرند. از آنها بهعنوان نسخهای پیشرفتهتر از میمکوین یاد میشود، زیرا میم، هوش مصنوعی و عناصر شبکههای اجتماعی را برای ایجاد موجودیتهای خودمختاری ترکیب میکنند که میتوانند با کاربران تعامل داشته باشند و خود را گسترش دهند. در سال 2024، شاهد ظهور بازیگران مهمی مانند Virtuals و ai16z بودیم که چارچوبهایی برای توسعه و بهکارگیری ایجنتهای هوش مصنوعی ارائه میکردند.
در مقالهای درباره پیشبینیهای ارز دیجیتال برای سال 2025، Haseeb Qureshi، شریک مدیریتی Dragonfly Capital، پیشبینی کرد که توکنهای مرتبط با ایجنتهای هوش مصنوعی در سال پیشرو از میمکوینها پیشی خواهند گرفت. او معتقد است که ایجنتهای هوش مصنوعی برخلاف رهبران فکری کلیدی (KOL) و اینفلوئنسرها، هرگز استراحت نمیکنند، با نظر اکثریت همراه میشوند و کمتر تحت تأثیر منافع شخصی قرار میگیرند. آنها همچنین در گردآوری و تقویت اطلاعات بهصورت لحظهای عملکرد خوبی دارند. ایجنتهای فعلی مانند aixbt که با گزینش دادههای شبکههای اجتماعی خوراک اطلاعاتی آلفا تولید میکنند، ظرفیت بهبودهای تدریجی طی یکی دو سال آینده را نشان میدهند.
بااینحال، Qureshi پیشبینی میکند که با گذشت زمان، تازگی این ایجنتها ممکن است از بین برود. فراوانی ایجنتهای هوش مصنوعی میتواند واکنش احساسی منفی ایجاد کند و جامعه ارز دیجیتال ممکن است دوباره به حمایت از ترجیحات انسانی روی بیاورد. البته این هم روند طبیعی تحول است. بااینوجود، Qureshi میگوید اثر واقعاً دگرگونکننده در این حوزه از ایجنتهای مهندسی نرمافزار خواهد آمد؛ ایجنتهایی که میتوانند توسعه و امنیت پروژههای بلاکچینی را بهطور اساسی تغییر دهند.
تأثیر گستردهتر
همچنین، نوآوری پیوسته در حوزه دیفای طی سال گذشته شایان توجه است. پروژههای قدیمی و باسابقهای مانند Aave عملکرد قدرتمندی حفظ کردند و امسال به رکورد تازهای در سپردهها رسیدند. در همین حال، پروژههای جدیدی مانند Ethena توجه فزاینده بخش مالی سنتی را جلب کردهاند. پروژههای داراییهای واقعی (RWA) مانند Ondo Finance نیز امسال فراتر از انتظارات ظاهر شدند که احتمالاً ناشی از افزایش تقاضا برای توکنیزهکردن محصولات مالی است.
موفقیت میمکوینها و توکنومیکس جامعهمحور آنها، حوزههای دیگر را به پذیرش شیوههای مشابه عرضه عادلانه ترغیب کرده است؛ برای نمونه، توکن DeSci. روند قابلتوجه دیگر این است که هنگام عرضه توکن، پروژههای بیشتری سهم بزرگتری را به جامعه اختصاص میدهند.
یکی دیگر از روندهای احتمالی مورد انتظار، پیوند میمکوین با کاربرد عملی است. کاربر @hmalivya9 در X مفهوم «خوشههای جامعه» را مطرح کرد. این مدل، سازوکاری برای استیکینگ پیشنهاد میکند که پروژههای میمکوین را با پروژههای توکن کاربردی همکاری میدهد؛ بهطوریکه دارندگان میمکوین میتوانند توکنهای خود را استیک کنند و از چند پروژه توکن کاربردی پاداش بگیرند. با الزام به مشارکت فعال در شبکههای اجتماعی، این سازوکار برندینگ توکنهای کاربردی را به نوعی بازی تبدیل میکند. hmalivya9 این رابطه همزیستی را الگویی برای ساختار آینده جامعه ارز دیجیتال میداند که سرگرمی را با کاربرد عملی درهم میآمیزد؛ مفهومی که کاملاً تازه نیست. برای مثال، در Hyperliquid، دارندگان توکن اسپات بومی آن، $PURR، میتوانند ایردراپ توکنهای اسپات دیگر در اکوسیستم Hyperliquid را دریافت کنند و امتیازهای Hyperliquid بهدست آورند. $PURR فقط در Hyperliquid قابل معامله است و این امر پایگاه کاربران آن را بهطور چشمگیری گسترش میدهد.
در سال پیشرو، ایجنتهای هوش مصنوعی نیز به توسعه خود ادامه خواهند داد. ai16z مدلی از توکنومیکس ارائه کرده است که در آن استیکینگ توکن بهعنوان سامانه اعتبارسنجی عمل میکند، دسترسی به پلتفرم را میدهد، مشارکت در حاکمیت را ممکن میسازد و از طریق شرایط احتمالی جریمه، پاسخگویی ایجاد میکند. در این مدل تکاملیافته استیکینگ، انگیزههای اقتصادی ذینفعان مستقیماً با سهم آنها در کیفیت و رشد اکوسیستم پیوند دارد.
بدون شک، 2025 سالی هیجانانگیز خواهد بود؛ چه با تحول روندهای موجود و چه با ظهور روندهای جدید.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

چرا بیشتر پروتکلهای DeFi در سال 2021 از بین رفتند؟

سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال

Citrini Research ترکیب داراییهای رمزنگاری را منتشر کرد، DRV، LIT و ETHFI هر کدام 10%

مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap

مشاهده TOKEN2049: آیا بدون RWA، DeFi مرده است؟

پس از از دست دادن دهها میلیون دلار، Abstract تعطیل میشود، آیا L2 با موج خروجی مواجه است؟

Jeff Yan ممکن است گزینههای تحقیقاتی را به عنوان یک جهتگیری جدید در کارآفرینی انتخاب کند

آیا نسبت قیمت به درآمد Lighter دو برابر Hyperliquid است؟

ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است

گزارش ماهانه|فهرست بهترین تولیدکنندگان محتوا در سپتامبر 2026

هیبریلیکید به رسمیت شناختن پایگاه سنگاپور، اما MAS آن را "خارج از صلاحیت" و بدون مجوز اعلام کرد

چرا DeFi به زیرساختی کاملاً جدید نیاز دارد؟

گزارش وضعیت پرداختهای عامل هوش مصنوعی 2026 در TOKEN2049 سنگاپور منتشر شد

مدیر عامل Hyperliquid به عدم پایداری مدل خلق ثروت وال استریت اشاره کرد

TOKEN2049 سنگاپور 2026 با حضور 25,000 شرکتکننده آغاز شد: چرا دیفای نهادی داستان اصلی امسال است
رویداد TOKEN2049 سنگاپور 2026 در 07/10 در Marina Bay Sands با ظرفیت تکمیلشده و حضور حدود 25,000 شرکتکننده از 160 کشور آغاز شد. محور برنامه دیفای نهادی، توکنیزهسازی، نگهداری دارایی و مشتقات آنچین است و در کنار فعالان حوزه ارز دیجیتال، سخنرانانی از Nasdaq، BlackRock، Morgan Stanley و Franklin Templeton در آن حضور دارند.

مدیر عامل Hyperliquid پیش بینی می کند که در دهه آینده تمام صرافی ها از زیرساخت بلاک چین استفاده خواهند کرد

بنیانگذار Hyperliquid اعلام کرد که HIP-3 در یک زمان 51% از حجم معاملات پلتفرم را تشکیل میداد

رمزنگاری بازار را گسترش میدهد: قیمتها تحت تأثیر رویدادها، انتظارات و شرکتهای خصوصی قرار میگیرند

صنعت ارزهای دیجیتال به سمت ایجاد بازارهای جدید میرود
گزارش Galaxy: 1.27 میلیارد معامله حقیقت سود و زیان خردهفروشان Polymarket را فاش میکند

Hyperliquid Labs تأیید کرد که دفتر مرکزی آن در سنگاپور قرار دارد و تحت نظارت MAS نیست

Abraxas ارتباط با کیف پول Hyperliquid با 15.8 میلیارد دلار شورت کریپتو

برنامه TOKEN2049 سنگاپور دیفای سازمانی را در دستور کار سال ۲۰۲۶ قرار میدهد

Hyperliquid به ترمینال بلومبرگ متصل شد و اولین پرداخت ۱۴.۵۸ میلیون دلار USDC را دریافت کرد

Imperial 150 میلیون دلار سرمایهگذاری اولیه را تکمیل کرد و Foundation Capital رهبری کرد

چرا بازار پیشبینی Hyperliquid به نام HIP-4 نمیتواند با Polymarket رقابت کند؟

TOKEN2049 سنگاپور 2026 برگزار خواهد شد: تجمع غولهای مالی مانند Nasdaq و BlackRock

HYPE به 100 دلار نزدیک میشود پس از فهرست شدن در Bloomberg Terminal و خرید مجدد 14.6 میلیون دلاری

Pump.fun در برابر سرد شدن ممیکوینها: درآمدهای آن از کجا میآید؟

بازارها در آغاز سه ماهه چهارم: سرمایه از نقدینگی خارج شده و به ریسک بازمیگردد
چرا بیشتر پروتکلهای DeFi در سال 2021 از بین رفتند؟
سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال
Citrini Research ترکیب داراییهای رمزنگاری را منتشر کرد، DRV، LIT و ETHFI هر کدام 10%
مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap
مشاهده TOKEN2049: آیا بدون RWA، DeFi مرده است؟
پس از از دست دادن دهها میلیون دلار، Abstract تعطیل میشود، آیا L2 با موج خروجی مواجه است؟


