
وقتی ETF اتریوم پرداخت سود را آغاز میکند، آیا این نقطه عطفی ساختاری است؟

 امتیازدهی ما در گوگل


عنوان اصلی: «ثبت رکورد جدید در استیکینگ، خالیشدن صف خروج؛ آیا ETH در آستانه یک نقطه عطف ساختاری است؟»
منبع اصلی: imToken
اگر اتریوم ETF داشته باشید، آیا میتوانید مانند نگهداری اوراق قرضه، بهطور منظم سود دریافت کنید؟
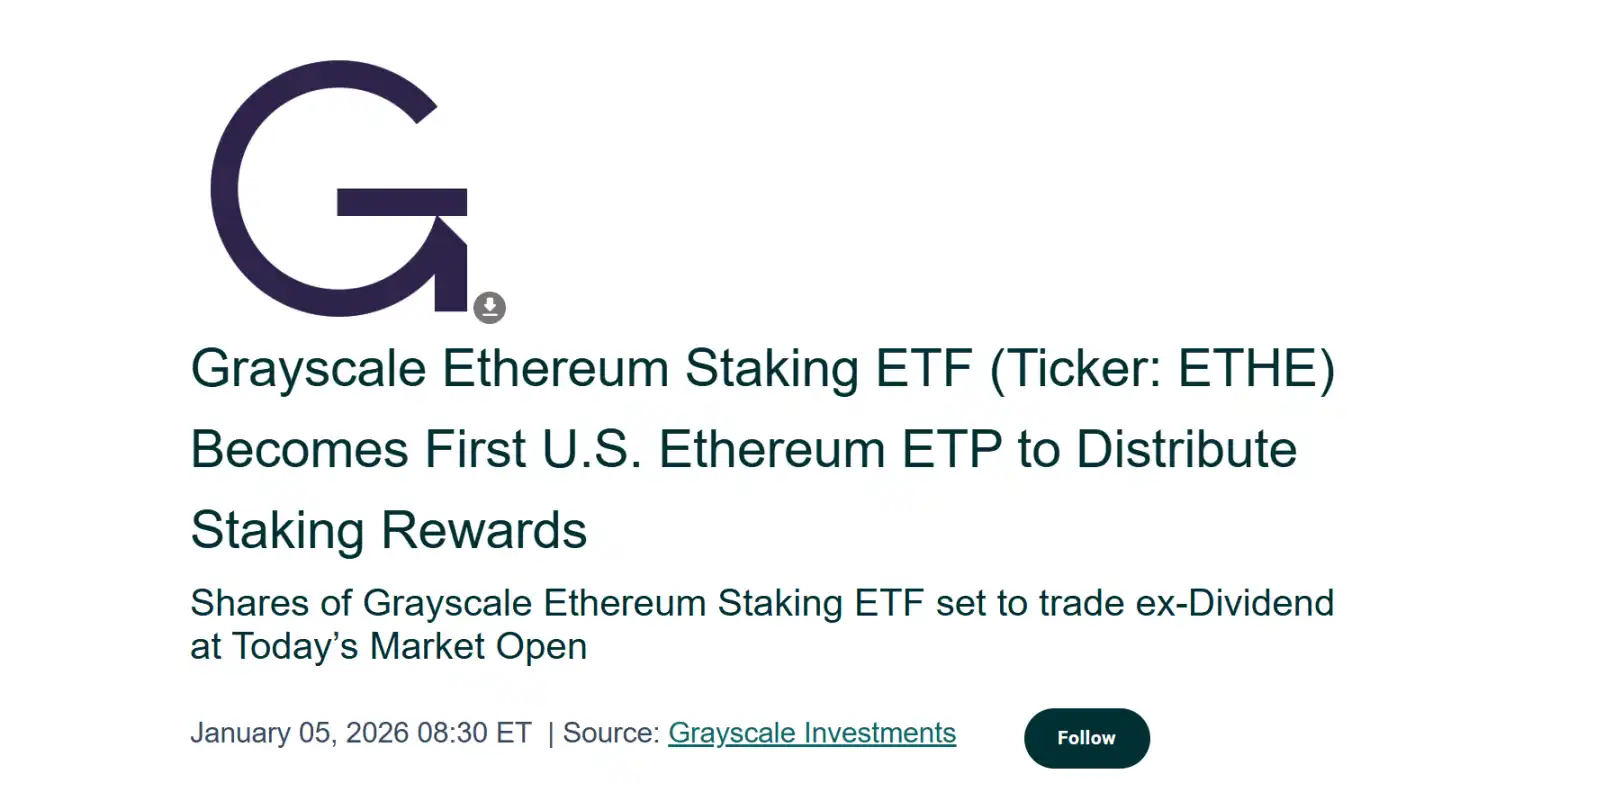
در ابتدای ماه، Grayscale اعلام کرد که Grayscale Ethereum Trust Staking ETF (ETHE) درآمد حاصل از استیکینگ را که از 06/10/2025 تا 31/12/2025 به دست آمده بود، میان سهامداران فعلی توزیع کرده است. این اتفاق نخستین محصول معاملاتی اسپات داراییهای ارز دیجیتال در آمریکا را رقم زد که پاداشهای استیکینگ را میان دارندگان خود توزیع میکند.
اگرچه این اقدام برای فعالان بومی Web3 ممکن است عملیاتی معمول درونزنجیرهای به نظر برسد، اما در بستر گستردهتر تاریخ امور مالی ارزهای دیجیتال، نشاندهنده آن است که برای نخستین بار، بازده بومی اتریوم در قالبی استاندارد و متناسب با امور مالی سنتی عرضه شده است؛ بیتردید این یک نقطه عطف است.
مهمتر از آن، این رویداد منفرد نیست. دادههای آنچین از افزایش پیوسته نرخ مشارکت در استیکینگ اتریوم، کاهش تدریجی تعداد اعتبارسنجها در صف خروج و انباشتهشدن دوباره در صف ورود حکایت دارند؛ موضوعی که از وقوع همزمان مجموعهای از تغییرات خبر میدهد.
همه این نشانههای بهظاهر پراکنده به پرسشی عمیقتر اشاره دارند: آیا اتریوم بهتدریج از داراییای که بر پایه نوسان قیمت تخصیص مییابد، به «دارایی بازدهیمحور» با درآمد باثبات تبدیل میشود که سرمایه بلندمدت آن را میپذیرد؟
۱. توزیع درآمد ETF: نخستین «تجربه استیکینگ» سرمایهگذاران سنتی
اگر منصفانه نگاه کنیم، استیکینگ اتریوم برای مدت طولانی بیشتر به آزمایشی فنی و کمی پیچیده در «دنیای آنچین» محدود بوده است.
زیرا این کار نهتنها مستلزم آشنایی کاربران با مبانی رمزنگاری مانند کیف پول و کلیدهای خصوصی است، بلکه به درک سازوکارهای اعتبارسنج، قواعد اجماع، دورههای قفلشدن و منطق جریمه نیز نیاز دارد. هرچند پروتکلهایی مانند مشتقات استیکینگ نقدشونده (LSD) که Lido Finance نماینده آنهاست، آستانه مشارکت را بهطور چشمگیری پایین آوردهاند، پاداشهای استیکینگ همچنان عمدتاً در بستر ارزهای دیجیتال و میان کاربران بومی این حوزه (برای مثال stETH) وجود دارند.
در نهایت، برای بیشتر سرمایهگذاران Web2، این سازوکار نهتنها شهودی نیست، بلکه دسترسی به آن نیز آسان نیست و شکافی دشوار برای عبور ایجاد میکند.
اکنون ETFها در حال پرکردن این شکاف هستند. طبق برنامه توزیع اینباره Grayscale، دارندگان ETHE بهازای هر سهمی که در اختیار دارند $0.083178 دریافت خواهند کرد؛ مبلغی که درآمد حاصل از استیکینگ در دوره مربوطه را منعکس میکند و پیشتر به فروش رسیده است. توزیع در 06/01/2026 (تاریخ بدون سود) انجام میشود و سرمایهگذارانی مشمول آن خواهند بود که در 05/01/2026 (تاریخ ثبت) سهام ETHE را در اختیار داشته باشند.
بهبیان ساده، این درآمد از فعالیت شرکتها حاصل نمیشود، بلکه محصول امنیت شبکه و مشارکت در اجماع آن است. در گذشته، چنین درآمدی تقریباً فقط در صنعت ارزهای دیجیتال وجود داشت، اما اکنون در قالبهای مالی آشنایی مانند ETFها عرضه میشود. سرمایهگذاران از طریق حساب سهام آمریکا، طرح سنتی 401(k) یا صندوق سرمایهگذاری مشترک میتوانند پاداشهای بومی حاصل از اجماع شبکه اتریوم را به شکل دلار آمریکا دریافت کنند، بیآنکه نیازی به سروکارداشتن با کلیدهای خصوصی داشته باشند.
تأکید بر این نکته مهم است که این موضوع به معنای قانونیبودن کامل استیکینگ اتریوم نیست و همچنین به این معنا نیست که نهادهای ناظر درباره خدمات استیکینگ ETF موضعی یکپارچه دارند. بااینحال، در واقعیت اقتصادی، تغییر مهمی رخ داده است: کاربران غیربومی ارزهای دیجیتال، برای نخستین بار و بدون نیاز به شناخت نودها، کلیدهای خصوصی و عملیات آنچین، بهطور غیرمستقیم پاداشهای بومی حاصل از اجماع شبکه اتریوم را دریافت کردهاند.
از این منظر، توزیع پاداش ETF رویدادی منفرد نیست، بلکه نخستین گام استیکینگ اتریوم برای ورود به عرصه توجه سرمایههای جریان اصلی به شمار میرود.

Grayscale تنها نمونه این روند نیست. یک ETF اتریوم متعلق به 21Shares نیز اعلام کرده است که پاداشهای حاصل از استیکینگ ETH را میان سهامداران فعلی توزیع خواهد کرد. مبلغ این توزیع $0.010378 بهازای هر سهم است و جزئیات مربوط به تاریخ بدون سود و فرایند پرداخت نیز همزمان اعلام شدهاند.
این اقدام بیتردید سابقهای مثبت ایجاد میکند؛ بهویژه برای نهادهای بانفوذی مانند Grayscale و 21Shares که هم در حوزه امور مالی سنتی و هم در Web3 حضور دارند. اثر الگوسازی آنها بسیار فراتر از یک پرداخت سود یکباره است و بیتردید اجرای عملی و رواج استیکینگ اتریوم نهادی و توزیع پاداش را تقویت میکند. این اتفاق همچنین نشان میدهد که ETF اتریوم دیگر صرفاً داراییای پیرو نوسان قیمت نیست، بلکه محصولی مالی است که واقعاً میتواند جریان نقدی ایجاد کند.
در بلندمدت، اگر این الگو اعتبار خود را ثابت کند، بعید نیست غولهای مدیریت دارایی سنتی مانند BlackRock و Fidelity نیز از آن پیروی کنند و میلیاردها دلار سرمایهگذاری بلندمدت را به اتریوم اختصاص دهند.
۲. ثبت رکورد نرخ استیکینگ و ناپدیدشدن «صف خروج»
اگر پاداشهای ETF بیشتر بهمنزله تحولی در روایت بازار باشند، نرخ کل استیکینگ و تغییرات صفهای استیکینگ بازتاب مستقیمتری از رفتار سرمایهها هستند.
نخست آنکه نرخ استیکینگ اتریوم به بالاترین میزان تاریخی خود رسیده است. دادههای The Block نشان میدهد که در حال حاضر، بیشتر از 36M ETH در زنجیره بیکن اتریوم استیک شده است؛ این میزان تقریباً %30 از عرضه در گردش شبکه را تشکیل میدهد و ارزش بازار استیکینگ آن از $118B فراتر رفته است. این رقم رکوردی تازه محسوب میشود، درحالیکه بالاترین سهم ثبتشده قبلی از عرضه در گردش، %29.54 در 07/2025 بود.
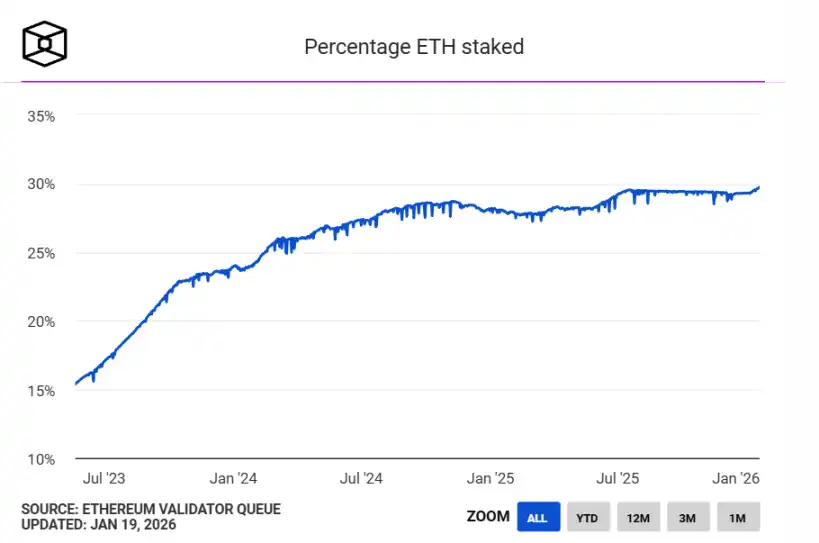
منبع: The Block
از منظر عرضه و تقاضا، استیکشدن مقدار چشمگیری ETH به این معناست که این دارایی موقتاً از بازار شناور آزاد خارج شده است. این موضوع همچنین نشان میدهد که بخش قابلتوجهی از ETH در گردش، از داراییای برای معاملات پرتکرار به داراییای بلندمدت برای استیکینگ و ایفای نقشی کاربردی تبدیل میشود.
بهعبارت دیگر، ETH دیگر صرفاً گس، ابزار مبادله یا وسیلهای برای سفتهبازی نیست و در حال ایفای نقش «وسیله تولید» است؛ یعنی از طریق استیکینگ در امنیت شبکه مشارکت میکند و بهطور پیوسته پاداش به دست میآورد.
همزمان، صف اعتبارسنجها نیز تغییر جالبی داشته است. در زمان نگارش این مطلب، صف خروج استیکینگ اتریوم مبتنی بر PoS تقریباً خالی است، درحالیکه صف ورود همچنان در حال رشد است و از 2.73M ETH فراتر رفته است. بهطور خلاصه، در حال حاضر مقدار زیادی ETH در این سازوکار برای قفلشدن بلندمدت در نظر گرفته شده است.
استیکینگ، برخلاف رفتارهای معاملاتی، روشی برای تخصیص دارایی با نقدشوندگی پایین، افق زمانی بلند و تمرکز بر بازده باثبات است. تمایل سرمایهها برای ورود دوباره به صف استیکینگ دستکم بر یک نکته دلالت دارد: در این مقطع، شرکتکنندگان بیشتری حاضرند هزینه فرصت قفلکردن بلندمدت داراییهای خود را بپذیرند.
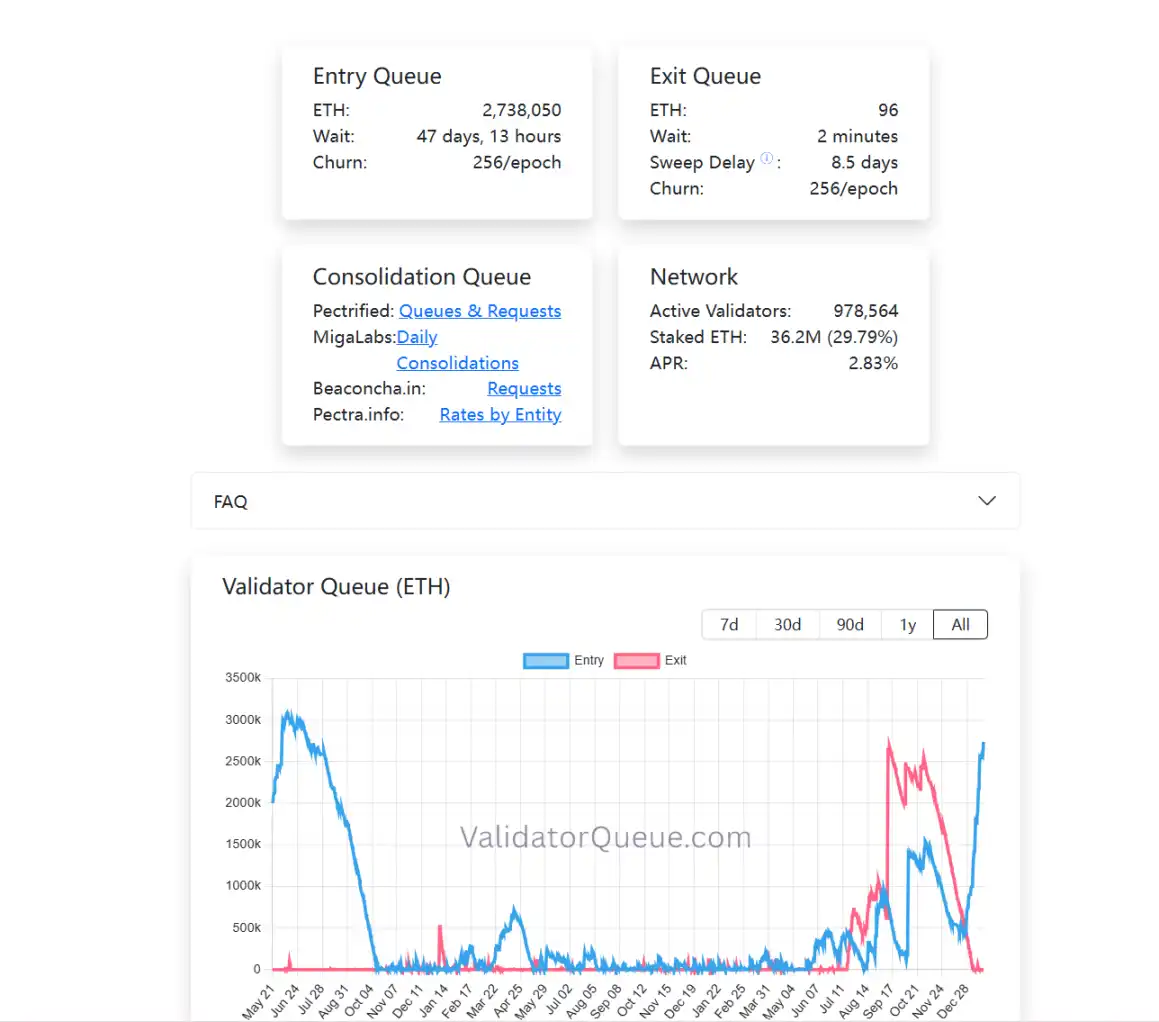
وقتی توزیع بازده ETFهای نهادی، نرخهای بیسابقه استیکینگ و تغییرات ساختار صفها را در کنار هم بررسی کنیم، روندی نسبتاً روشن نمایان میشود: استیکینگ اتریوم از پرداخت پاداش به مشارکتکنندگان اولیه شبکه در حال تبدیلشدن به لایهای از بازده ساختاری در TradFi است؛ لایهای که نظام مالی سنتی بهتدریج آن را میپذیرد و سرمایههای بلندمدت دوباره ارزیابیاش میکنند.
بررسی هر یک از این عوامل بهتنهایی برای تشخیص یک روند کافی نیست، اما در کنار هم، بلوغ تدریجی اقتصاد استیکینگ اتریوم را ترسیم میکنند.
۳. شتابگرفتن بلوغ بازار استیکینگ در آینده
بااینحال، این به معنای آن نیست که استیکینگ، ETH را به «دارایی بدون ریسک» تبدیل کرده است. برعکس، با تغییر ساختار شرکتکنندگان، نوع ریسکهای پیش روی استیکینگ نیز در حال تغییر است. ریسکهای فنی بهتدریج جذب میشوند، اما ریسکهای ساختاری، ریسک نقدشوندگی و هزینه درک سازوکار اهمیت بیشتری پیدا میکنند.
همانطور که میدانیم، در چرخه نظارتی قبلی، کمیسیون بورس و اوراق بهادار آمریکا (SEC) بارها از ابزارهای اجرایی خود استفاده کرد و علیه چندین پروژه مرتبط با استیکینگ نقدشونده اقداماتی انجام داد؛ از جمله طرح اتهام عرضه اوراق بهادار ثبتنشده علیه MetaMask/Consensys، Lido/stETH و Rocket Pool/rETH. این اقدامات در مقطعی آینده بلندمدت ETF اتریوم را با ابهام روبهرو کرد.
از منظر دنیای واقعی، اینکه ETFها در استیکینگ مشارکت کنند یا چگونه این کار را انجام دهند، اساساً بیش از آنکه به معنای رد خود شبکه اتریوم باشد، مسئلهای مربوط به فرایند عرضه محصول و طراحی ساختار انطباق با مقررات است. هرچه نهادهای بیشتری در عمل مرزهای این حوزه را بررسی میکنند، بازار نیز با سرمایه واقعی خود رأی میدهد.
برای مثال، BitMine مقدار بیشتر از 1M ETH را در سازوکار PoS اتریوم استیک کرده و مجموع آن را به 1.032M ETH رسانده است؛ مقداری با ارزش حدود $32.15B که یکچهارم کل دارایی ETH آن (4.143M ETH) را تشکیل میدهد.
در مجموع، استیکینگ اتریوم به مرحلهای رسیده که دیگر بازیای خاص و محدود به جامعه متخصصان نیست.
با آغاز توزیع منظم بازده از سوی ETFها، تمایل سرمایههای بلندمدت به انتظار ۴۵ روزه در صف ورود به لایه اجماع، و تبدیلشدن %30 از ETH به یک سد امنیتی، شاهد آن هستیم که اتریوم رسماً در حال ایجاد یک نظام درآمدزایی بومی است که بازار سرمایه جهانی آن را میپذیرد.
درک این تغییر، شاید بهاندازه مشارکتکردن یا نکردن اهمیت داشته باشد.
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟

اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.

سرمایهگذاران کیف پول رمزنگاری Safe، Greenfield Capital، شکایت نظارتی به سوئیس ارائه کردند و خواستار مداخله در مناقشات مدیریتی شدند

چشمانداز بازار داراییهای مجازی کره جنوبی در سال 2030 – تایگرتی ریسرچ

3690 میلیون توکن جعلی ZANO و 1800 تریلیون توکن پایدار fUSD به زنجیره وارد شدند! به دلیل عدم توانایی در تشخیص توکنهای جعلی، تیم Zano تصمیم به بازگشت زنجیره به حدود یک ماه پیش گرفت

هکهای رمزارز: ۱.۲۶ میلیارد دلار در سهماهه سوم دزدیده شد، در حالی که بیتکوین ۴۰ درصد افزایش یافت

توقف فعالسازی Stylus در Arbitrum خطر حملات هوش مصنوعی را متوقف میکند

استفاده از FlashLoopAdapter باعث برداشت 305 هزار دلار از کیف پولهای Safe مرتبط با Aave شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

کریپتو: آوه V4 از مرز یک میلیارد دلار عبور کرد، با مدیریت چند امضایی

سه نقص پنهان در هک StablePair یونیسواپ که بازدهی LP را کاهش میدهد

AllUnity استیبل کوین USDAU را معرفی کرد و در شش زنجیره راهاندازی شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

چرا بیتکوین با ورود سرمایه به ETF افزایش مییابد. این واقعاً چگونه کار میکند
چه کسی اتریوم را تعریف کرد؟ همگرایی فرهنگی و حقیقت رمزنگاری

مهاجرت بزرگ به اکوسیستم سولانا، زتاچین چگونه به پیشبرد برنامههای جدید هوش مصنوعی خواهد پرداخت؟
DB Securities بر لزوم تجاریسازی واقعی بلاکچین تأکید کرد

تحقیقات سنای آمریکا نشان میدهد که 84% از کیف پولهای تحریمی ایران از USDT استفاده میکنند

LF Decentralized Trust 15 عضو جدید اضافه کرد

راهاندازی Colbee، نماینده هوش مصنوعی Colb در WhatsApp برای سادهسازی عملیات DeFi
آیا سوزاندن 1B توکن POL فقط یک شوخی است؟

سولانا در کارمزدها از اتریوم پیشی میگیرد، اما ETH در سوزاندن توکنها همچنان پیشتاز است
Circle گسترش CCTP به EURC و cirBTC در Arc

کالشی تحقیق کمیسیون معاملات آتی کالای آمریکا (CFTC) درباره فعالیتهای معاملاتی خود را رد کرد

نهادهای ناظر مالی اتحادیه اروپا درباره تهدیدهای رایانش کوانتومی برای امنیت بلاکچین هشدار دادند

ETH نگهداری و عدم فروش: آیا باید به استیکینگ بپردازید یا وامگیری؟
شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟
اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند
بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد
حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


