
مروری بر اسپیس X | پس از سقوط بازار، تأمینکنندگان نقدینگی و شرکتهای خزانهداری چگونه نقدینگی را بازگرداندند؟

 امتیازدهی ما در گوگل


پس از سقوط بازار «1011»، آیا داراییهایتان هنوز وضعیت خوبی دارند؟ نقدینگی چه زمانی واقعاً بازمیگردد؟ شب 16/10، BlockBeats از چهار مهمان دعوت کرد: جولیت یه، مدیر روابط با سرمایهگذاران در Cango، شرکت استخراج بیتکوین فهرستشده در بورس نیویورک؛ موشه شن، مدیرعامل منطقه آسیا و اقیانوسیه در Wintermute، تأمینکننده الگوریتمی نقدینگی بومیِ ارز دیجیتال؛ نورما چو، بنیانگذار DDC، شرکت خزانهداری بیتکوین؛ و دانی، مدیر استراتژی ارز دیجیتال در Quantum Solutions. موضوع گفتوگو «پس از سقوط بازار، بازارسازان و شرکتهای خزانهداری چگونه نقدینگی را احیا میکنند؟» بود. آنها درباره احساسات و واکنشهایشان هنگام سقوط بازار گفتوگو کردند. این نیروهای بنیادی بازار پس از این بحران چگونه برای جانبخشیدن دوباره به بازاری کمرمق عمل خواهند کرد؟
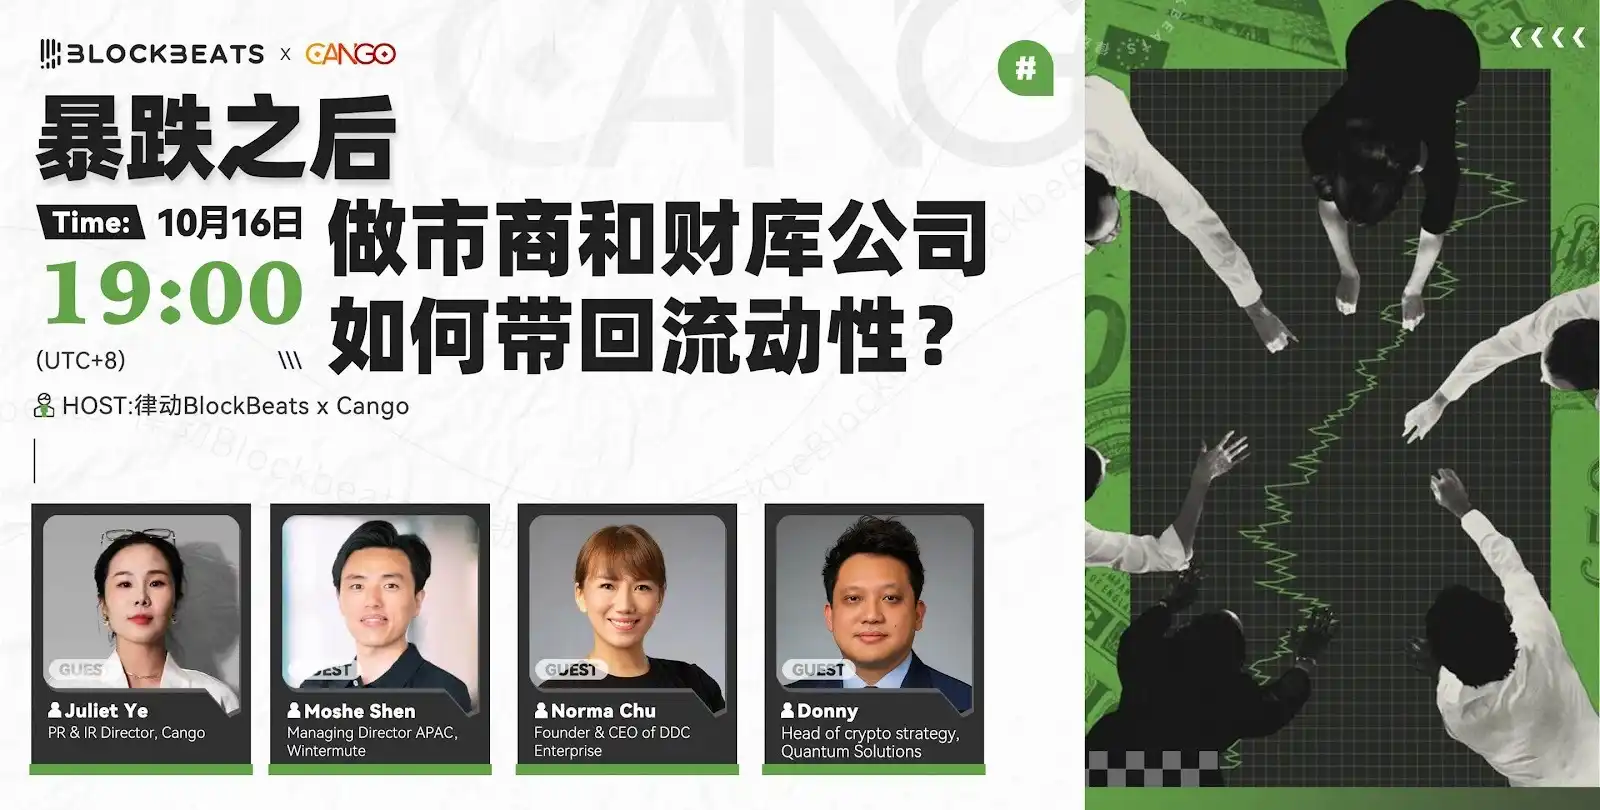
BlockBeats: سلام به همه، به AMA امروز ما خوش آمدید. اخیراً در پی تأثیر آخرین سیاست تعرفهای ترامپ، قیمتها در صنعت ارز دیجیتال نوسان چشمگیری داشته و بزرگترین میزان لیکوییدشدن در تاریخ را رقم زده است. افزون بر این، امسال سالی سرنوشتساز برای انطباق صنعت ارز دیجیتال با مقررات است و بسیاری از مؤسسات از طریق شرکتهای خزانهداری، نقدینگی تازهای به این صنعت آوردهاند. امروز از شرکتهای خزانهداری و بازارسازان دعوت کردهایم تا درباره روندهای آینده بازار و چشمانداز صنعت گفتوگو کنند.
ابتدا لطفاً خودتان را معرفی کنید و بهاختصار دیدگاهتان را درباره توسعه آینده شرکتهای خزانهداری پیرو مدل DAT بیان کنید.
جولیت یه: سلام، من جولیت از Cango هستم؛ شرکتی فعال در استخراج بیتکوین که در بورس نیویورک فهرست شده است. مسئولیت روابط با سرمایهگذاران و روابط عمومی را بر عهده دارم. از حضور در رویداد آنلاین امروز بسیار خوشحالم.
موشه شن: من موشه شن، مدیرعامل منطقه آسیا و اقیانوسیه در Wintermute هستم و عمدتاً مسئول گسترش معاملات OTC ارز دیجیتال و همکاریها در آسیا هستم. پیش از ورود به صنعت ارز دیجیتال، بیش از ده سال در Goldman Sachs کار کردم و در لندن و هنگکنگ در حوزه معاملات سهام، فروش و کارگزاری اصلی فعالیت داشتم. Wintermute یکی از پیشگامان جهانیِ تأمین الگوریتمی نقدینگی بومی ارز دیجیتال است. ما در بیشتر صرافیهای ارز دیجیتال و پلتفرمها بهصورت الگوریتمی نقدینگی فراهم میکنیم، محصولات متنوع معاملات OTC ارائه میدهیم و از پروژههای برتر Web3 و مؤسسات مالی سنتی برای ورود به فضای ارز دیجیتال پشتیبانی میکنیم.
همچنین از طریق سرمایهگذاری، همکاری و پرورش پروژهها، فعالانه در اکوسیستم ارز دیجیتال مشارکت میکنیم. این شرکت در سال 2017 تأسیس شد و با موفقیت چندین چرخه بازار ارز دیجیتال را پشت سر گذاشته است. فرهنگ ما استانداردهای فنی شرکتهای سنتی معاملات پربسامد (HFT) را با نوآوری و روحیه کارآفرینی استارتاپهای فناوری تلفیق میکند.
نورما: سلام به همه، من نورما چو، بنیانگذار، رئیس هیئتمدیره و مدیرعامل DDC Group هستم. مسیر کارآفرینی من از صنعت غذا آغاز شد؛ با شروع از یک پلتفرم اشتراکگذاری آشپزی، DDC را به یک شرکت غذایی آسیایی با حضور جهانی و فهرستشده در بورس نیویورک تبدیل کردم. امروز، ما همچنین یکی از سریعترین شرکتهای خزانهداری بیتکوین در حال رشد در جهان هستیم.
از زمانی که در ماه مه امسال استراتژی بیتکوین خود را رسماً آغاز کردیم، طی 100 روز بیشتر از 1,000 بیتکوین جمعآوری کردهایم و در میان 50 مؤسسه بورسی برتر جهان از نظر نگهداری بیتکوین قرار گرفتهایم. پیش از تأسیس DDC، مدیر تحقیقات سهام در بخش مدیریت ثروت خصوصی HSBC بودم. با وجود اینکه سابقه من در حوزه مالی است، همواره باور داشتهام که نوآوری واقعی اغلب در تقاطعهایی شکل میگیرد که در نگاه اول ارتباطی با هم ندارند؛ برای ما، این تقاطع، تلفیق غذا، مالی و فناوری است. این موضوع همچنین نیروی محرکه پیشرفت روزانه من و اعضای تیمم است.
دانی: سلام به همه، من دانی، مدیر استراتژی ارز دیجیتال در Quantum Solutions هستم. بیش از دو سال است که مدیران QS را میشناسم. با توجه به تخصص مدیرعامل جدید در بازارهای سرمایه بینالمللی، هنگام شروع به کار او در سرمایهگذاری مشارکت کردم و بلافاصله به تیم پیوستم تا بر استراتژی ارز دیجیتال و جذب سرمایه نظارت کنم.
BlockBeats: مفهوم DAT دیگر در بازار ناآشنا نیست و اکنون برخی دیدگاهها معتقدند شرکتهای DAT پایدار نیستند. بعضی مؤسسات فروش استقراضی نیز فروش استقراضی سهام DAT را آغاز کردهاند. مهمانان توسعه آینده این مدل DAT را چگونه میبینند؟
جولیت یه: در واقع، چالش اصلی شرکتهای DAT این است که چگونه ارزش نوسانی داراییهای درونزنجیرهای را برای بازارهای سرمایه سنتی توضیح دهند. میبینیم که شرکتهای DAT با مدل کسبوکار تکمحصولی ممکن است واقعاً بیشتر تحت تأثیر چرخههای بازار قرار بگیرند. با این حال، شرکتهای بورسیای که داراییهایشان را شفاف نگه میدارند و چارچوب انطباق با مقرراتی مستحکمی دارند، همچنان میتوانند اعتماد بلندمدت سرمایه را جلب کنند. نکته کلیدی این است که شرکتها یک مدل ارزشگذاری دوگانه ایجاد کنند؛ مدلی که هم جریان نقدی سنتی و هم ارزش داراییهای درونزنجیرهای را در نظر بگیرد و با افشای مستمر و جامع اطلاعات، شکاف درک بازار را کاهش دهد. با توجه به جایگاه فعلی Canaan در صنعت استخراج بیتکوین، ممکن است در آینده شاهد روند تفکیک کسبوکارها باشیم؛ برای مثال، استخراج بیتکوین و خدمات توان محاسباتی هوش مصنوعی به نهادهایی با فعالیت مستقل تبدیل شوند تا ارزش هرکدام بهتر آشکار شود.
نورما: راستش فکر نمیکنم بازار هنوز مفهوم «شرکت خزانهداری بیتکوین» را کاملاً درک کرده باشد. در بازار همچنان سه برداشت نادرست عمده درباره این شرکتها وجود دارد.
اول اینکه بسیاری تصور میکنند استراتژی شرکت خزانهداری بیتکوین صرفاً یک روند کوتاهمدت است؛ انگار گروهی از شرکتها از هیجان بازار برای جذب سرمایه و خرید بیتکوین استفاده میکنند و با پایانیافتن این هیجان، آنها هم ناپدید میشوند. اما من معتقدم از «مرحله آزمایش» عبور کردهایم. پیشگامان اولیهای مانند MicroStrategy نشان دادهاند که ساختار، شیوه مدیریت و مدل تأمین مالی یک استراتژی خزانهداری بیتکوین میتواند بر ارزش سهامداران تأثیر بگذارد.
دوم اینکه تفاوت در اجرای استراتژی میان شرکتهای خزانهداری مختلف بسیار چشمگیر است و هر شرکت ایدهها و مسیر توسعه خاص خود را دارد. با این حال، چون این صنعت هنوز بسیار نوپاست، بازار فعلاً توان تشخیص این تفاوتهای ظریف را ندارد. سرمایهگذاران امروز معمولاً برای ارزیابی شرکت فقط به یک معیار نگاه میکنند؛ درست مانند امور مالی سنتی که اگر برای تصمیمگیری درباره خرید یا فروش سهام فقط نسبت P/E را در نظر بگیرید، آشکارا ارزیابی کاملی نخواهد بود.
سوم اینکه این تصور نادرست وجود دارد که شرکتهای خزانهداری صرفاً «ETFهای بیتکوین با اهرم بالا» هستند و بعضی حتی میگویند: «چرا خودم مستقیم یک ETF نخرم؟» اما نگاه به موضوع از این زاویه بسیار سطحی است. برای مثال، یک مشتری حقیقی بانک (مانند HSBC) فقط به خدماتی مانند کارت اعتباری، وام و وام مسکن دسترسی دارد؛ اما اگر شرکتی با ارزش بازار $500M باشید، خدمات و محصولاتی که بانک میتواند ارائه دهد کاملاً متفاوت خواهد بود. به همین ترتیب، شرکتهایی مانند DDC بهعنوان خزانههای شرکتی، به بسیاری از محصولات مالی دسترسی دارند که برای سرمایهگذاران حقیقی عادی یا ETFها در دسترس نیست؛ مانند مشتقات ساختاریافته و ابزارهای پوشش ریسک. ما میتوانیم داراییها را منعطفتر مدیریت کنیم و سهامداران مدیریت غیرمستقیم داراییهای بیتکوینی خود را به ما میسپارند، زیرا باور دارند تخصص ما میتواند بازده بلندمدت بیشتری ایجاد کند.
در ادامه، معتقدم آینده مدل خزانهداری بیتکوین سه روند مهم خواهد داشت:
اول، این هنوز فقط نخستین سال خزانهداری بیتکوین است و در حال حاضر در سراسر جهان حدود 200 شرکت بورسی بیتکوین نگهداری میکنند؛ یعنی کمتر از %0.5 از مجموع شرکتهای بورسی جهان. این رقم در واقع بسیار اندک است. در آینده، شرکتهای بیشتری بیتکوین را در ترکیب داراییهای خود قرار خواهند داد. ممکن است همه آنها شرکتهای دادهمحورِ صرف نباشند، اما شرکتها همچنان فضای زیادی برای استفاده از بیتکوین بهعنوان دارایی خزانهداری دارند.
دوم، همه شرکتهای خزانهداری یکسان نیستند. اکنون در «مرحله نخست» قرار داریم؛ مرحلهای که تمرکز بازار عمدتاً بر این پرسش است که «چه کسی تأمین مالی میکند و چه کسی میخرد». با ورود به مرحلهای پختهتر، تفاوتها آشکارتر میشوند: کدام شرکتها میتوانند به اجرای استراتژی ادامه دهند، کدامیک میتوانند در بازارهای سرمایه به شکلی پخته فعالیت کنند و کدامیک میتوانند استراتژیهایشان را بهروشنی برای بازار توضیح دهند. شرکتهای مختلف از روشهای متفاوتی برای افزایش ارزشی که داراییهای بیتکوینیشان برای سهامداران ایجاد میکند، استفاده خواهند کرد. پیشتر دیدهایم که برخی شرکتهای خزانهداری سرمایهگذاری در یکدیگر را آغاز کردهاند و حتی با هم ادغام شدهاند؛ این همان روند تکامل این صنعت است.
سوم، معتقدم بازار نباید شرکتهای خزانهداری را جدا از بقیه بررسی کند. توسعه آنها در واقع از برخی روندهای ساختاری بزرگتر تأثیر میپذیرد؛ برای مثال، هوش مصنوعی. تقریباً هیچکس درباره کاربرد هوش مصنوعی در مدیریت داراییهای خزانهداری صحبت نمیکند، اما این موضوع ممکن است در آینده به نقطه عطف مهمی تبدیل شود. شرکتهایی که زودتر بتوانند ابزارهای مدیریت دارایی مبتنی بر هوش مصنوعی توسعه دهند، احتمالاً در این حوزه متمایز خواهند شد.
روند فزاینده دیگری نیز در زمینه توکنیزهسازی جامع داراییها دیده میشود. اینکه شرکتهای خزانهداری آینده چگونه از این شکل جدید دارایی برای افزایش بازده استفاده میکنند، موضوعی کلیدی خواهد بود.
در نهایت، با افزایش شمار شرکتهایی که بیتکوین نگهداری میکنند، مجموعه محصولات کل اکوسیستم نیز غنیتر خواهد شد؛ از جمله محصولات نوآورانه گوناگون برای کسب بازده. این روند برای توسعه بلندمدت صنعت بسیار مثبت است.
موشه: پاسخ به این پرسش اساساً باید از سوی خود شرکتهای DAT داده شود. از دیدگاه ما، موفقیت بلندمدت به متمایزشدن و توانایی اجرا بستگی دارد. شرکتهای DAT که بر مدلهای کسبوکار پایدار، توسعه شرکتی (ادغام و تملک/گسترش) و مدیریت فعال خزانهداری تمرکز میکنند و با استفاده از ابزارهای مختلف برای سهامداران ارزش و بازده ایجاد میکنند، موقعیت بهتری برای رشد در آینده خواهند داشت.
دانی: وقتی معیاری برای قیمتگذاری سهام به کار گرفته شود، بازگشت به «هیجان صرف» دوران پیش از معرفی آن معیار دشوار است. در مورد DAT، معیار دردسرساز mNAV است. نکته اصلی این است که از محدودیتهای mNAV عبور کنیم و واقعاً از خزانهداری بهره ببریم؛ در حالت ایدهآل، این کار باید با کسبوکار موجود شرکت همافزایی داشته باشد.
خزانهداری داراییهای دیجیتال باید بخشی از کسبوکار باشد، نه برچسبی که بهعنوان یک دستهبندی به شرکت چسبانده میشود. خزانهداری باید «فعال» باشد، برای بازار ارزش ایجاد کند، برای سهامداران بازده به همراه بیاورد و شرایطی ایجاد کند که ارزش شرکت دیگر فقط به قیمت دارایی پایه خزانهداری وابسته نباشد.
BlockBeats: ابتدا از Canaan بپرسیم: این شرکت، بهعنوان دومین شرکت بزرگ استخراج بیتکوین در جهان، زمانی که کسبوکار سنتی خود را در ابتدا به مبلغ $350M فروخت و بهطور کامل روی حوزه ارز دیجیتال متمرکز شد، منطق ارزیابی ریسک پشت این استراتژی «همهچیز در میدان» چه بود؟
جولیت یه: تصمیم ما برای تغییر کامل مسیر در سال 2024 اقدامی ناگهانی یا پیروی از یک روند نبود، بلکه نتیجه تحلیل و بررسی دقیق بود: نخست، زمانبندی؛ یعنی انتخاب زمان مناسب. از اواخر سال '23 بررسی و شناخت این صنعت را آغاز کردیم و از حدود اواسط '24 امکانسنجی تغییر کامل مسیر به این صنعت را عمیقاً بررسی کردیم. میتوان گفت در آن زمان قیمت کوین در کف چرخه بود، رقابت بر سر توان استخراج بهاندازه امروز شدید نبود و قیمت دستگاههای استخراج نیز نسبتاً پایین بود. Canaan با بهدستآوردن مقیاس توان استخراج 50 EH/s از طریق ترکیبی از معاوضه سهام و پرداخت نقدی، پایه گسترش کمهزینه را بنا کرد.
دوم، امنیت مالی؛ پیش از تغییر مسیر، Canaan شرکتی با نقدینگی خالص مثبت بود و $500M نقدینگی داشت که امکان مالی لازم برای بررسی تحول را در اختیارمان گذاشت. افزون بر این، جریان نقدی $350M حاصل از واگذاری کسبوکار سنتی در جریان تحول، باعث شد در پایان سهماهه دوم، وجه نقد و معادلهای نقدیمان از $100M فراتر برود و در حال حاضر بیشتر از 6,000 بیتکوین در حسابهایمان ذخیره داشته باشیم. همه این موارد زمینه تحول Canaan و فعالیت عمیقتر در صنعت را فراهم کردهاند.
در نهایت، توانایی تعدیل پویا مطرح است؛ برای نمونه، میتوان با تغییر انعطافپذیر نرخ فعالیت دستگاههای استخراج در برابر نوسان قیمت پوشش ریسک ایجاد کرد. دستگاههای استخراج ما در کشورهای و مناطق گوناگونی از جمله ایالات متحده، شرق آفریقا، عمان و پاراگوئه پراکندهاند و از تفاوت قیمت برق و ثبات سیاستها در این مناطق برای کاهش ریسکهای نظارتی و عملیاتی بهره میبریم.
در مجموع، استراتژی «همهچیز در میدان» Canaan بر ورود فرصتطلبانه به بازار، مدل دارایی سبک و تنوعبخشی جغرافیایی بهعنوان پایههای اصلی مدیریت ریسک استوار است. هدف این است که با واگذاری فعال داراییهای ناکارآمد و تقویت ذخایر مالی، میان دشواریهای کوتاهمدت و سودهای بلندمدت تعادل برقرار کنیم.
BlockBeats: در مقایسه با استراتژی صرفاً نگهداری MicroStrategy، مدل منحصربهفرد دوگانه «استخراج + نگهداری» Canaan متمایز است. هزینه تقریبی بهدستآوردن بیتکوین از طریق استخراج برای Canaan چقدر است؟ در بازار بسیار رقابتی فعلی DATCO، آیا این مزیت هزینه میتواند خندق رقابتی قدرتمندی ایجاد کند؟
جولیت یه: در پایان سهماهه دوم، هزینه نقدی استخراج هر بیتکوین برای شرکت تقریباً $83,000 بود؛ با احتساب حدود $15,000 استهلاک، هزینه جامع استخراج هر بیتکوین به حدود $98,000 میرسد. با توجه به مدل دارایی سبکی که شرکت در پیش گرفته است ــ از جمله نساختن مزارع استخراج بهصورت مستقل، استفاده از دستگاههای دستدوم مقرونبهصرفه و انتخاب میزبانی بهجای بهکارگیری تیمهای عملیاتی در محل ــ هزینه نقدی ما برای هر بیتکوین در مقایسه با همتایان صنعتی کمی بالاتر است؛ اما هزینه جامع ما همچنان در سطح پایینی در صنعت قرار دارد و رقابتی است.
برخلاف شرکتهایی که صرفاً بیتکوین نگهداری میکنند، Canaan یک شرکت تولیدی است. هدف ما ساخت پیوسته خندقی برای مزیت هزینه از سه بُعد است:
1) نخست، هزینه فعلی استخراج بیتکوین ما پایینتر از قیمت بازار است و این مزیت هزینه با دادههای واقعی در عملیات تأیید شده است. برای ما، این کار از خرید مستقیم کوین در بازار مقرونبهصرفهتر است.
2) دوم، با استفاده از اهرم دوگانه، انعطافپذیری سود را افزایش میدهیم. از یک سو، با دستیابی سریع به مقیاس توان محاسباتی پیشرو در صنعت از طریق ترکیب نقدینگی و سهام، عملاً اهرم توان محاسباتی را افزایش میدهیم. از سوی دیگر، در عملیات روزمره از تأمین مالی با وثیقه بیتکوین برای افزایش بهرهوری گردش سرمایه استفاده میکنیم و به این ترتیب اهرم عملیاتی را بالا میبریم. اثر چندبرابری این اهرم دوگانه از خرید صرف کوین یا سرمایهگذاری در ETFهای بیتکوین بیشتر است و به ما امکان میدهد از افزایش قیمت بیتکوین بیشترین بهره را ببریم.
3) سوم، کنترل ریسک رقیقشدن سهام را بهطور جدی اجرا میکنیم. برای پوشش هزینههای عملیاتی شرکت، از وامهای با وثیقه بیتکوین، تأمین مالی اجاره دستگاههای استخراج و ابزارهای دیگر استفاده میکنیم. این کار از انتشار مکرر سهام جلوگیری میکند و در نتیجه بهتر از حقوق صاحبان سهام محافظت میشود.
BlockBeats: در ادامه میخواهم درباره DDC بپرسم. چرا DDC Enterprise، بهعنوان یک شرکت غذایی فهرستشده در بورس نیویورک، تصمیم گرفت بیتکوین را به بخش مهمی از داراییهای خزانهداری خود تبدیل کند؟
نورما: فکر میکنم دلیل انتخاب بیتکوین بهعنوان دارایی اصلی خزانهداریمان، چشماندازی آیندهنگرانه است؛ پلی میان سنت و نوآوری. در بنیاد، باور داریم که مدیریت خزانهداری امروز دیگر صرفاً به حفظ ارزش یا مدیریت نقدینگی محدود نیست، بلکه بخش مهمی از تخصیص راهبردی سرمایه است.
بهطور سنتی، بیشتر شرکتهای غذایی ابزارهای مالی سنتی مانند وجه نقد یا اوراق قرضه دولتی را بهعنوان دارایی خزانهداری نگهداری میکنند، چون این امنترین و شناختهشدهترین رویه است. اما تصمیم گرفتیم به این طرز فکر سنتی پایبند نمانیم، چون شاهد دگرگونی ساختاری در بازارهای سرمایه و مفهوم ذخیره ارزش هستیم. ماهیت بیتکوین صرفاً یک دارایی دیجیتال نیست، بلکه شکل جدیدی از پول است که با جهتگیری راهبردی شرکتی آیندهنگر و بهسرعت در حال رشد مانند DDC همخوانی زیادی دارد.
نخست، بیتکوین نشاندهنده بازتعریفی از سازوکارهای انگیزشی و حاکمیت است. همانطور که ما برای ایجاد ارزش و اعتماد در صنعت غذا تلاش میکنیم، ماهیت غیرمتمرکز بیتکوین نیز شفافیت، تابآوری و مقاومت در برابر کنترل را به همراه دارد. گنجاندن بیتکوین در ترازنامه به این معناست که فعالانه در یک نظام مالی مشارکت میکنیم که همگام با روند دیجیتالیشدن جهانی تحول مییابد؛ این نوع کاهش ریسک نظاممند، با وجه نقد و اوراق قرضه امکانپذیر نیست.
دوم، برای ما، خزانهداری فقط به نقدینگی کوتاهمدت یا کاهش ریسک مربوط نمیشود، بلکه بیشتر به افزایش بلندمدت سرمایه و نوآوری ارتباط دارد. صنعت غذا ذاتاً جهانی است و با پیشرفت فناوری و تغییر الگوهای مصرفکنندگان همچنان تحول خواهد یافت. پروتکل باز بیتکوین و اثرات شبکهای آن بازتابی از تحول رفتار مصرفکنندگان و روشهای پرداخت دیجیتال است و با مسیر دیجیتالیشدن و بینالمللیشدن کسبوکار ما همخوانی دارد. نگهداری بیتکوین راه ما برای «آمادهشدن برای آینده» در شرایط تورم و کاهش ارزش ارز است.
در نهایت، نگهداری بیتکوین بهعنوان دارایی خزانهداری به ما امکان میدهد پیام روشنی به سهامداران، کارکنان، شرکا و مشتریان منتقل کنیم: DDC فقط از ارزش محافظت نمیکند، بلکه فعالانه پذیرای تغییر است. این رویکرد بازتابدهنده فرهنگ سازمانی ماست و به جذب نسل جدیدی از استعدادها و شرکا کمک میکند؛ بهویژه کسانی که با روحیه باز، شفاف و آیندهنگر مصرفکنندگان نسل Z همسو هستند.
بهطور خلاصه، انتخاب بیتکوین از سوی DDC فقط به تغییر ترکیب داراییهای خزانهداری محدود نمیشود، بلکه به پیشبرد شرکت و زیستبوم سرمایهگذاران آن بهسوی آیندهای دیجیتال و جهانیشده مربوط است. این مسیر ما در نقطه تلاقی غذا، مالی و فناوری است؛ مسیری برای بازتعریف استراتژی سرمایه، دستیابی به رشد بلندمدت و ایجاد توانایی مقابله با چرخههای بازار.
BlockBeats: در ادامه میخواهم از دیدگاه یک بازارساز درباره DAT صحبت کنم. نخست، پرسشی که همه بیشتر از همه میخواهند پاسخ آن را بدانند، درباره افت شدید اخیر است. برخی معتقدند این افت ناشی از مشکلات بازارسازان بوده و Wintermute نیز اعلام کرده است که مشکلی نداشته. آیا میدانید هنگام این افت شدید، بازارسازی دچار زیان شد؟
موشه شن: مشاهدات ما از این دوره نوسان چنین است:
· دلایل لیکوییدشدن گسترده: این نتیجه انباشتهشدن چندین عامل بود؛ خبرهای مهم مرتبط با ترامپ با بازار اهرمیِ دارای موقعیت خرید در چندین زنجیره و پلتفرمهای درونزنجیرهای و برونزنجیرهای همزمان شد. افت قیمت موجب شد صرافیها از طریق ADL (کاهش خودکار اهرم) موقعیتهای اهرمیِ پوششدادهشده بهصورت جهتدار و با دلتا را بهاجبار لیکویید کنند. این امر قیمت را بیشتر پایین آورد و زنجیرهای از لیکوییدشدنها به راه انداخت.
· موقعیتها و رویههای Wintermute: ما بهعنوان تأمینکننده نقدینگی، اهرم بسیار پایین و مواجهه جهتدار بسیار محدودی داریم. بخش قابلتوجهی از کسبوکار ما معاملات OTC است؛ با نزدیک به 3000 طرف معامله از جمله استخراجکنندگان، شرکتهای DAT، تیمهای پروژه و انواع سرمایهگذاران همکاری میکنیم. مدل ما بر کسب سود از اختلاف قیمت معاملات پوششدادهشده و آربیتراژ میان بازارها متمرکز است. این بار، به دلیل اختلاف چشمگیر قیمت ناشی از لیکوییدشدنها و ازدحام شدید صف برداشت در بسیاری از صرافیها، متعادلسازی سریع موقعیتها و تأمین بهترین نقدینگی در صرافیهای مختلف دشوارتر شد.
· پیامدهای گستردهتر برای بازار: ما فقط درباره عملیات خودمان صحبت میکنیم و درباره دیگران اظهارنظر نمیکنیم. با این حال، از بحثهای عمومی روشن است که چنین رویدادهایی بهویژه برای مؤسساتی که معاملات جهتدار و اهرمیِ خرید و فروش انجام میدهند چالشبرانگیز است؛ بهخصوص زمانی که ADL غیرفعال موقعیتهای فروش را لیکویید میکند، درحالیکه با افت قیمت، موقعیتهای خرید همچنان زیان میدهند و مواجهه با ریسک افزایش مییابد.
در سراسر آخر هفته، فعالیت عملیاتی خود را پیوسته حفظ کردیم و آماده بودیم هر زمان به طرفهای معامله قیمت پیشنهادی ارائه دهیم. هر زمان طرفهای معامله به نقدینگی نیاز داشته باشند، همچنان آن را فراهم میکنیم. Wintermute فعالیت عملیاتی خود را بدون وقفه ادامه داده است.
BlockBeats: همچنین میدانیم که Wintermute در حال حاضر برای خزانهداری DAT خدمات بازارسازی ارائه میدهد. هنگام ارائه این خدمات برای خزانهداری DAT، Wintermute چگونه نقدینگی بیتکوین را برای معاملهگران خرد در صرافیها روانتر و کمهزینهتر میکند؟
موشه شن: ابتدا نقش خود را در حوزه DAT روشن کنیم (که با بازارسازی سنتی متفاوت است):
نحوه پشتیبانی ما از خزانهداری DAT: ما برای خود سهام DAT نقدینگی فراهم نمیکنیم. عمدتاً در دو زمینه مدیریت خزانهداری پشتیبانی ارائه میدهیم:
1. انباشت دارایی دیجیتال: DAT میتواند خرید اسپات را مستقیماً از طریق OTC ما انجام دهد و از کارمزد صرافیها و اثرگذاری بر بازار بکاهد؛
2. ایجاد بازده: ارائه استراتژیهای متنوع کسب بازده برای داراییهای DAT:
· فروش اختیار فروش پوششدادهشده: ایجاد درآمد از پریمیوم همزمان با اجرای استراتژی انباشت؛
· برنامه وامدهی دارایی دیجیتال؛
· محصول ساختاریافته با حفاظت از اصل سرمایه: امکان کسب بازده از USD/BTCهای بدون استفاده.
از سال 2017، Wintermute تأمینکننده قابلاتکای نقدینگی بوده است. در حال حاضر، روزانه حدود $15B نقدینگی در صرافیهای متمرکز و غیرمتمرکز، بازارهای اسپات، قراردادهای دائمی، اختیار معامله و سایر بازارها فراهم میکنیم.
BlockBeats: میخواهم از QS بپرسم که این شرکت در حال حاضر چگونه در موج DAT مشارکت میکند؟
دانی: Quantum مدل DAT مبتنی بر Ethereum را به ژاپن آورد و نخستین شرکت ژاپنی شد که ETH را «ذخیره اصلی» خود تعیین کرد و افزایش داراییهایش را بهصورت عمومی اعلام کرد. بازار سهام ژاپن امسال به رکورد تازهای دست یافته که از سال 1989 دیده نشده بود: از یک سو، سیاستها ورود به بازار را تشویق میکنند و از سوی دیگر، ژاپن در رقابت آمریکا و چین بیشتر نقش قطبی بیطرف را دارد؛ همچنین پلتفرمهایی مانند IBKR و Futu خرید سهام توکیو را برای سرمایهگذاران خرد آسانتر کردهاند. مقررات ژاپن سختگیرانهتر است و آستانه ورود به استراتژی دارایی دیجیتال را بالا میبرد، اما پیشرفت در این کشور باثباتتر است. گفتنی است Quantum تنها سهام مرتبط با ارز دیجیتال در ژاپن است که «سرمایههای لنگرشده» جهانی از سوی مؤسسات دریافت کرده و تأمین مالی آن بدون تخفیف بوده است؛ موضوعی که همسویی منافع را بیشتر میکند.
Quantum نیز مانند BMNR بر انباشت سریع و جذب سرمایه کارآمد، همگی در چارچوب مقررات، تأکید دارد.
همچنین از ابزارها و پلتفرمهای نهادی پشتیبانی خواهیم کرد. هدف مشترک DATهای مبتنی بر ETH گسترش پذیرش بلاکچین از سوی مؤسسات است؛ تحقق این هدف بدون زیرساخت دارای مجوز دیفای/CeDeFi ممکن نیست. شاید این حرف با گرایش مخاطبانی که صرفاً به فعالیت درونزنجیرهای اعتقاد دارند ناسازگار به نظر برسد، اما به مسائل کلیدی مؤسسات، از جمله انطباق با مقررات، امنیت و بیمه، میپردازد. منافع دارندگان بزرگ دارایی دیجیتال با منافع کل صنعت همسو است و آنها مایلاند برای پیشبرد مشترک صنعت تلاش کنند.
BlockBeats: فعالیتهای استخراج به سرمایهگذاری مستمر نیاز دارند و قیمت بیتکوین نیز بسیار پرنوسان است. Canaan چگونه تضاد میان مدیریت جریان نقدی و استراتژی نگهداری بلندمدت را متعادل میکند؟
جولیت یه: پرسش بسیار خوبی است؛ از یک سو سرمایهگذاری کلان و مستمر داریم و از سوی دیگر نگهداری بدون فروش. یافتن تعادل مناسب بسیار مهم است. استراتژی ما استفاده از اهرم و حفظ انعطافپذیری است.
در استخراج بیتکوین، بخش قابلتوجهی از هزینه عملیاتی در واقع مربوط به قبض برق است. در این زمینه، برای کاهش فشار بر جریان نقدی از وام قبض برق استفاده میکنیم. یعنی نیازی نیست کل قبض برق را بلافاصله بپردازیم و فقط باید بهره وام را ماهانه پرداخت کنیم. این روش فشار خروج وجه نقد در کوتاهمدت را کاهش میدهد. با وثیقهگذاشتن بیتکوین و دریافت وام، و با در نظر گرفتن ارزش بلندمدت بیتکوین، نیازی به وثیقه اضافی نیست و میتوانیم اهرم را به حداکثر برسانیم. در این مدل، ذخایر نقدی ما عمدتاً برای افزایش توان استخراج یا بررسی فرصتهای کسبوکار جدید به کار میرود. همزمان، با اولویتدادن به پوشش هزینههای عملیاتی از طریق تأمین مالی با وثیقه بیتکوین بهجای فروش مستقیم بیتکوین، میتوانیم پتانسیل افزایش ارزش بلندمدت آن را حفظ کنیم و از رقیقشدن سهام جلوگیری کنیم. نسبت بدهی به حقوق صاحبان سهام ما پایین مانده و در عین حال امکان استفاده از اهرم را حفظ میکنیم.
البته استراتژی هودل ما بهشکل مکانیکی به معنای «هرگز نفروش» نیست، بلکه بر سازوکار پویای رصد و تعدیل با نظامی سهمحرکی استوار است. عوامل متعددی مانند قیمت، نیاز نقدینگی و ریسکهای بیرونی را در نظر میگیریم تا استراتژی خود را بهشکل پویا تعدیل کنیم. طبیعتاً در کف چرخه هاوینگ بیتکوین در سال 2024 وارد شدیم تا با هزینه کم بهسرعت توان استخراج را افزایش دهیم و هدفمان این بود که بیتکوین را بهعنوان دارایی ذخیره برای بازار صعودی بعدی به بیشترین میزان ممکن انباشت کنیم. بنابراین، در اصل بهسادگی سیاست هودل خود را تغییر نمیدهیم، اما ضمن تضمین امنیت جریان نقدی، بازده بلندمدت نگهداری را به حداکثر میرسانیم و سازوکاری متعادل و پایدار ایجاد میکنیم.
BlockBeats: از مهمانان Cango، DDC، Wintermute و QS بابت تحلیلها و دیدگاههای ارزشمندشان بسیار سپاسگزاریم. پس از این دور سقوط شدید، ریسک هنوز برطرف نشده و ترس و عدمقطعیت همچنان پابرجاست. با این حال، در دل ترس، اختلاف قیمتگذاری نیز وجود دارد و در این فضای آشفته میتوان نظم را دوباره برقرار کرد. از مهمانان بابت بهاشتراکگذاشتن دیدگاههای خط مقدم سپاسگزاریم؛ از داراییهای خزانهداری و بازسازی عمق بازار گرفته تا چارچوبهای انطباق با مقررات. AMA امروز در همینجا به پایان میرسد؛ تا دیداری دیگر.
پیوند Space:https://x.com/i/spaces/1jMJgRnQazkGL
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟

اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند

بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد

حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.

سرمایهگذاران کیف پول رمزنگاری Safe، Greenfield Capital، شکایت نظارتی به سوئیس ارائه کردند و خواستار مداخله در مناقشات مدیریتی شدند

چشمانداز بازار داراییهای مجازی کره جنوبی در سال 2030 – تایگرتی ریسرچ

3690 میلیون توکن جعلی ZANO و 1800 تریلیون توکن پایدار fUSD به زنجیره وارد شدند! به دلیل عدم توانایی در تشخیص توکنهای جعلی، تیم Zano تصمیم به بازگشت زنجیره به حدود یک ماه پیش گرفت

هکهای رمزارز: ۱.۲۶ میلیارد دلار در سهماهه سوم دزدیده شد، در حالی که بیتکوین ۴۰ درصد افزایش یافت

توقف فعالسازی Stylus در Arbitrum خطر حملات هوش مصنوعی را متوقف میکند

استفاده از FlashLoopAdapter باعث برداشت 305 هزار دلار از کیف پولهای Safe مرتبط با Aave شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

کریپتو: آوه V4 از مرز یک میلیارد دلار عبور کرد، با مدیریت چند امضایی

سه نقص پنهان در هک StablePair یونیسواپ که بازدهی LP را کاهش میدهد

AllUnity استیبل کوین USDAU را معرفی کرد و در شش زنجیره راهاندازی شد

چرا یک زنجیره عمومی متوقف میشود؟ از توقف ۲۵ ساعته Cosmos، درک واقعی اجماع بلاکچین

چرا بیتکوین با ورود سرمایه به ETF افزایش مییابد. این واقعاً چگونه کار میکند
چه کسی اتریوم را تعریف کرد؟ همگرایی فرهنگی و حقیقت رمزنگاری

مهاجرت بزرگ به اکوسیستم سولانا، زتاچین چگونه به پیشبرد برنامههای جدید هوش مصنوعی خواهد پرداخت؟
DB Securities بر لزوم تجاریسازی واقعی بلاکچین تأکید کرد

تحقیقات سنای آمریکا نشان میدهد که 84% از کیف پولهای تحریمی ایران از USDT استفاده میکنند

LF Decentralized Trust 15 عضو جدید اضافه کرد

راهاندازی Colbee، نماینده هوش مصنوعی Colb در WhatsApp برای سادهسازی عملیات DeFi
آیا سوزاندن 1B توکن POL فقط یک شوخی است؟

سولانا در کارمزدها از اتریوم پیشی میگیرد، اما ETH در سوزاندن توکنها همچنان پیشتاز است
Circle گسترش CCTP به EURC و cirBTC در Arc

کالشی تحقیق کمیسیون معاملات آتی کالای آمریکا (CFTC) درباره فعالیتهای معاملاتی خود را رد کرد

نهادهای ناظر مالی اتحادیه اروپا درباره تهدیدهای رایانش کوانتومی برای امنیت بلاکچین هشدار دادند

ETH نگهداری و عدم فروش: آیا باید به استیکینگ بپردازید یا وامگیری؟
شبکه ناشناس Zcash در نوامبر سه برابر سریعتر میشود. این چه معنایی برای بلاکچین دارد؟
اعلام تعطیلی Abstract: با وجود برند و کاربران، چرا یک زنجیره را نمیتوان نگهداری کرد؟
عرضه Open USD به 666 میلیون دلار رسید، 10 کیف پول 74% را در اختیار دارند
بانک مرکزی روسیه، VTB و Sberbank را در فهرست سپردهگذاریهای دیجیتال قرار داد
حملات وام فوری ۱.۲ میلیارد دلار از دیفای بین سالهای ۲۰۲۰ تا ۲۰۲۴ را خالی کردند: مطالعه
چرا ارز دیجیتال iExec RLC (RLC) امروز رشد میکند؟ تقاضا برای حریم خصوصی، مهاجرت چندزنجیرهای و آزمون حجم معاملات
چرا iExec RLC امروز رشد میکند؟ حجم معاملات RLC، کاربرد رایانش محرمانه، عرضه توکن، مهاجرت از طریق بریج و شواهد پذیرش را که باید زیر نظر بگیرید بررسی کنید.
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


