
کالبدشکافی توکنهای 2025: %84 اوجگیری هنگام عرضه؛ آیا پروژهای با ارزش بازار بالا به کانون «راگ پول» تبدیل میشود؟

 امتیازدهی ما در گوگل


عنوان اصلی: 113 عرضه توکن. $1.3B+ جذب سرمایه کردند. الگویی که همهچیز را نابود میکند
منبع اصلی: Solus Group
ترجمه اصلی: CryptoLeo، Odaily Planet Daily
یادداشت سردبیر: در تحلیلی اخیر، تحلیلگری به نام Ash در پستی پرمخاطب گفت از میان بیشتر از 100 توکن جدید عرضهشده از طریق TGE در سال 2025، %84.7 توکنها FDV پایینتری از FDV هنگام TGE داشتند. FDV میانه این توکنها از زمان عرضه %71 کاهش یافت (افت میانه ارزش بازار برابر با %67 بود). فقط %15 توکنها از زمان TGE افزایش FDV داشتند. در مجموع، بیشتر توکنهای عرضهشده در سال 2025 در دسته «اوج قیمت هنگام TGE» قرار میگیرند.
بر پایه این دادهها، مقالهای جالبتر از Solus Group پیدا شد که روند پس از TGE تعداد 113 توکن عرضهشده در سال 2025، وضعیت جذب سرمایه آنها، فعالیت جامعه و ارتباطشان با لیست شدن در صرافیها را بررسی کرده بود. این پژوهش نشان داد عواملی که معمولاً نشانه کیفیت پروژه تلقی میشوند، مانند جذب سرمایه بالا، جامعه فعال و لیست شدن در صرافیها، تأثیر چندانی بر عملکرد توکن ندارند. پیشتر بر اساس این معیارها پروژههای خوب را انتخاب میکردیم، اما این مدل ارزیابی پروژهها در سال 2025 «از کار افتاده است». یکی از مجموعهدادههای تأملبرانگیز به این شرح است:
- پروژههایی که قیمت معاملاتیشان پایینتر از قیمت IDO بود، بهطور میانگین $1.36M درآمد داشتند.
- پروژههایی که قیمت معاملاتیشان بالاتر از قیمت IDO بود، بهطور میانگین $790K درآمد داشتند.
با این حال، همه این پروژهها از سوی سرمایهگذاران خطرپذیر حمایت شدند؛ نشانهای از اینکه بازار بهجای عملکرد واقعی، به هیاهو؛ بهجای دادهها، به روایتها؛ و بهجای خود محصول، به وعدهها بها میدهد. Web3 دیگر نمیتواند وانمود کند که «همهچیز خوب است» یا ترافیک رباتها را «رشد» بنامد. البته این مقاله فقط چند نتیجهگیری آماری ارائه میکند و استانداردی جهانشمول برای همه پروژهها نیست. پروژههای خوب و جذب سرمایه کلان همچنان میتوانند مسیر صنعت ارز دیجیتال را نشان دهند.
جذب سرمایه $2M، مشارکت سرمایهگذاران خطرپذیر برتر، 500k هوادار در جامعه، لیست شدن در صرافیهای بزرگ، هیجان بیسابقه در روز نخست معاملات، شادی در Discord و فضای جشنوپایکوبی در شبکههای اجتماعی.
در مقالهای پیشین، حقیقت پشت ROI برابر با 0.96x را فاش کردیم: تا سال 2025، بهطور میانگین هر توکن عملاً از همان ابتدا مرده بود و این موضوع بیاعتباری سیستم را ثابت میکرد. اکنون 113 نمونه عرضه توکن از سال 2025 به بعد را بررسی کردهایم و دادههای انکارناپذیری برای اثبات این موضوع ارائه میدهیم؛ دادههایی که بیشتر بنیانگذاران جرئت روبهرو شدن با آنها را ندارند.
نتایج پژوهش تکاندهنده است: مبالغ هنگفت جذب سرمایه بیاثرند، جامعه بزرگ اهمیتی ندارد و هیچیک از متغیرهایی که برای بهینهسازیشان تلاش میکنید ارزش آماری ندارند.
اما زیر این ظاهر، حقیقتی شومتر پنهان است که همچنان گریبانگیر بسیاری از بنیانگذاران است: وضعیت کنونی درآمد پروژهها سیگنالی نزولی به شمار میرود؛ قیمت توکن پروژههای سودآور از پروژههای زیانده پایینتر است و این پویایی مسئله مرگوزندگی است. اگر سودآوری همچنان تنبیه شود و سفتهبازی پاداش بگیرد، کل صنعت دوام نخواهد آورد.
یادداشت سردبیر: پیشتر Solus Group دادههایی منتشر کرد که نشان میداد پروژههای راهاندازیشده در سال 2025، از روز نخست بهطور میانگین ROI برابر با 0.96 داشتند؛ یعنی عرضه محصولشان از همان روز اول با زیان همراه بود.
دام دادهای بنیانگذاران: پارادوکس جذب سرمایه؛ جذب سرمایه بالا به معنای برتری توکن نیست
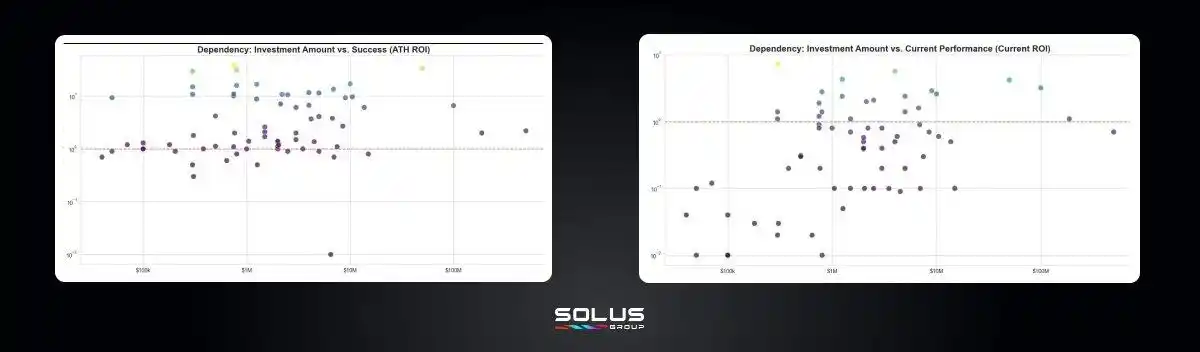
همبستگی میان جذب سرمایه و عملکرد توکن: 0.04؛ از نظر آماری ناچیز.
عملکرد پروژههایی با $10M جذب سرمایه، دقیقاً مانند پروژههایی است که $1M جذب سرمایه داشتهاند. نمودار بالا این موضوع را ثابت میکند: صرفنظر از میزان جذب سرمایه، توزیع توکنها در بازههای ROI تصادفی است. پروژههای برتر مانند Myshell، B² Network، Bubblemaps، Mind Network، Particle Network و Creator.Bid که ارزشگذاریشان در اوج تاریخی (ATH) 10 تا 30 برابر شد، بین $300,000 و $3M جذب سرمایه داشتند. در مقابل، پروژههایی مانند Boundless و Analog که بیشتر از $10M جذب سرمایه کردند، فقط به ضریبی نزدیک به 1x رسیدند.
عملکرد کنونی توکنها حتی بدتر است و بیشتر آنها، فارغ از میزان جذب سرمایه، ROI کمتر از 1x دارند. برای نمونه، توکن پروژههایی که بین $5M و $100M جذب سرمایه داشتهاند، ROI بین 0.1x تا 0.7x دارند؛ مانند Fleek، Pipe Network و Sahara AI. عملکرد این پروژهها مشابه پروژههایی است که جذب سرمایه ناچیزی داشتهاند.
واقعیت این است: جذب سرمایه کلان مرگ توکن پروژه را تسریع میکند.
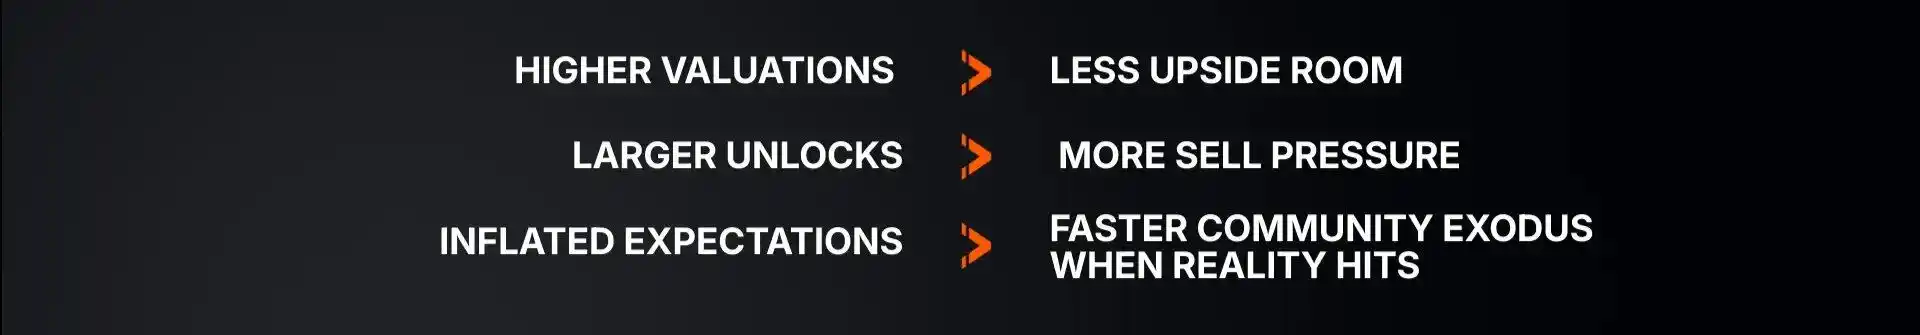
پروژههایی که کمترین میزان جذب سرمایه را داشتهاند ($300,000 to $5 million)، بهازای هر دلار جذبشده بازده سرمایهگذاری بیشتری دارند، سریعتر کار را پیش میبرند، با هزینه کمتری مسیرشان را تغییر میدهند و گرفتار برنامه فصلی آزادسازی توکنهای سرمایهگذاران خطرپذیر نمیشوند؛ برنامهای که در آن آزادسازی حجم زیادی از توکن، دستاوردهای پروژه را از بین میبرد.
اگر برای «رقابت» به دنبال $10M هستید، خودتان را برای شکست آماده میکنید.
افسانه هواداران: جامعه بزرگ یک پروژه هم فقط «ببری کاغذی» است
آمار دنبالکنندگان شبکههای اجتماعی با 500,000 نفر و 50,000 نفر یکسان است.
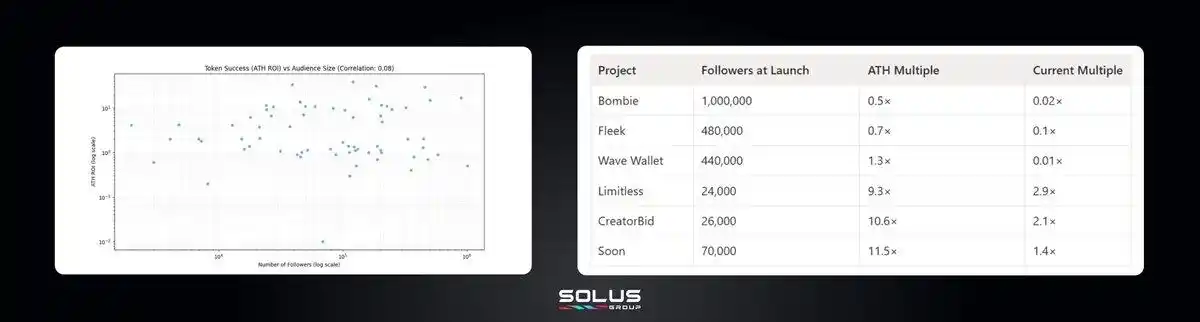
همبستگی: 0.08 (ATH توکن) و -0.06 (وضعیت کنونی توکن)
دادهها نشان میدهند که اندازه مخاطبان هیچ ارزش پیشبینیکنندهای برای عملکرد توکن ندارد؛ عملکرد پروژههایی با هواداران زیاد متفاوت است: برخی اوج میگیرند و برخی سقوط میکنند. پروژههای دارای مخاطبان کم نیز همین وضعیت را دارند؛ بدون روند، الگو یا همبستگی.
گروه Discordی که در آن هستید جامعه نیست؛ مخاطبانی سفتهباز است که منتظر فرصت ترک آن هستند.
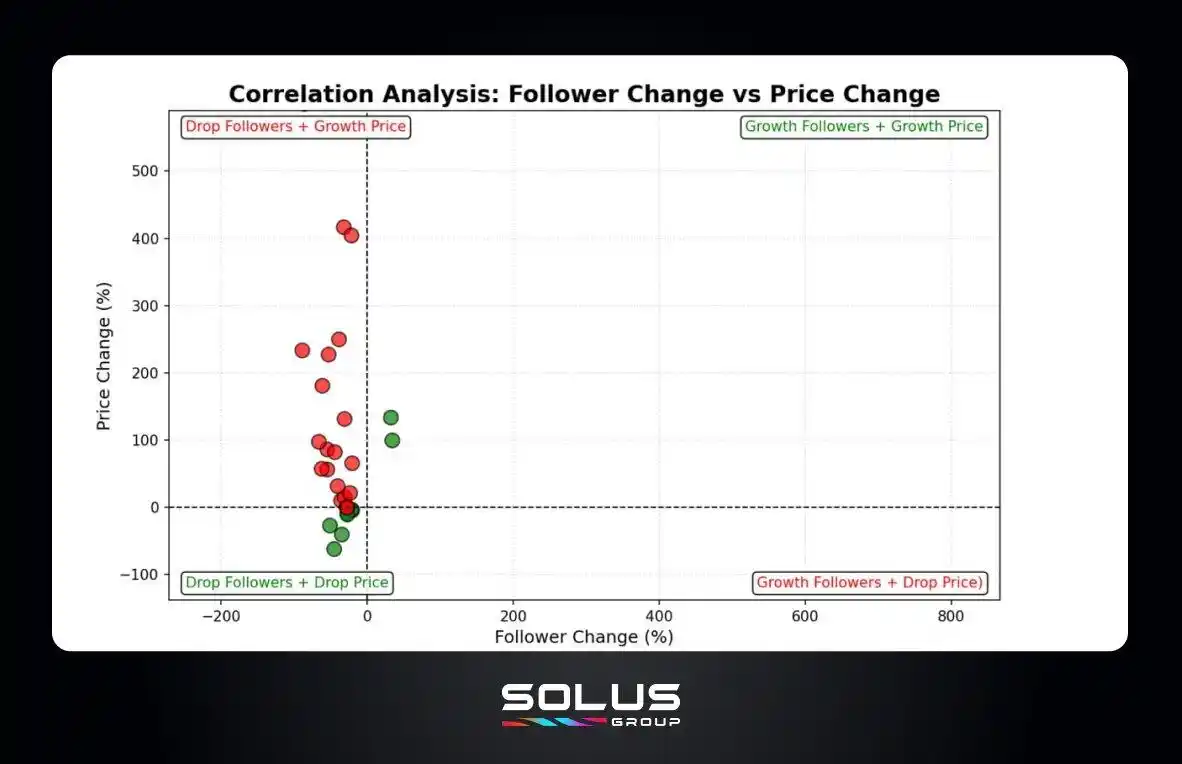
واقعیت این است: قیمت مسیر رشد جامعه را تعیین میکند، نه اینکه جامعه قیمت را بالا ببرد.
وقتی قیمت سقوط میکند، دنبالکنندگان ناپدید میشوند. نمودار این موضوع را ثابت میکند: ربع پایینِ سمت چپ (کاهش دنبالکنندگان و افت قیمت) بسیار متراکم است. وقتی قیمت جهش میکند، گاهی تعداد دنبالکنندگان نیز همراه آن افزایش مییابد، اما این اتفاق همیشگی نیست.
این یعنی:
«جامعه فعال» شما هیچوقت واقعاً به محصول اهمیت نداده است؛ آنها به نوسان قیمت توکن اهمیت میدهند. وقتی عملکرد توکن ناامیدکننده باشد، ناپدید میشوند. رشد جامعه شاخصی پسرو است، نه پیشرو.
این فقط یک نظریه نیست، بلکه دیدگاهی است که @belizardd (پژوهشگر/معاملهگر/KOL) علناً بیان کرده است:
بیشتر افراد صرفاً برای سفتهبازی اینجا هستند، نه خود محصول. پروتکلهای کمی را میبینیم که پس از TGE عملکرد خوبی داشته باشند و بیشتر این پروتکلها FDV اولیه توکن پایینی داشتهاند، مبالغ کمی جذب سرمایه کردهاند و ایردراپهای سخاوتمندانهای ارائه دادهاند. صادقانه بگویم، در حال حاضر کورکورانه سراغ هیچ چیزی نمیروم. نسبت ریسک به بازده نمیارزد؛ فقط منتظرم بازار جان بگیرد.
سفتهبازان میدانند که بازی تمام شده است. آنها دست نگه داشتهاند و نظاره میکنند. در همین حال، بنیانگذار همچنان %60 از بودجه را صرف رباتهای Discord، قرعهکشیهای Twitter و تبلیغات KOL میکند؛ یعنی پول را برای معیارهایی میسوزاند که از نظر آماری بیاهمیتاند.
پرسش واقعی این است: «اگر توکن فردا %50 سقوط کند، چند نفر هنوز باقی میمانند؟»
پاسخ: تقریباً هیچکس.
دام قیمت توکن؛ مراقب ارزشگذاری بیشازحد و کمتر از حد باشید
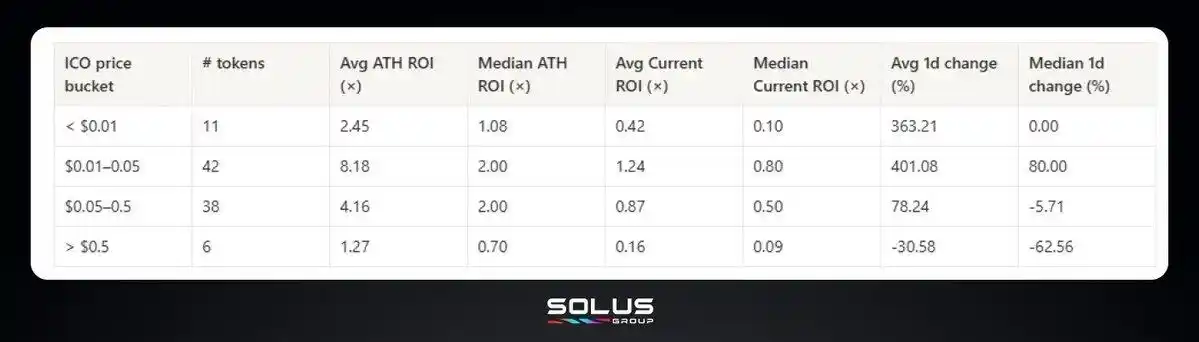
میانه بازده سرمایهگذاری بر اساس قیمت لیست شدن توکن:
· کمتر از $0.01: 0.1x (%90 زیان)
· از $0.01 تا $0.05: 0.8x (بازه قابلتحمل)
· از $0.05 تا $0.50: 0.5x (%50 زیان)
· بیشتر از $0.50: 0.09x (%91 زیان)
بیایید دوباره تأکید کنیم:
قیمت عرضه توکن کمتر از $0.01 به این معنا نیست که «ورود به توکن شما آسانتر است»؛ فقط توکنی ارزانقیمت در اختیار دارید که سرمایههای سودمحور را جذب میکند و این سرمایهها خیلی زود قیمت را بالا میبرند و سپس آن را دامپ میکنند.
قیمتگذاری بالاتر از $0.50 توکن شما را به «توکنی ممتاز» تبدیل نمیکند؛ فقط بیشازحد ارزشگذاریشده به نظر میرسد. قیمت بیشازحد بالای توکن بازار خرد را از بین میبرد و نهنگها هم آن را نمیخرند.
بازه قیمتی توکن از $0.01 تا $0.05 تنها محدوده قیمتگذاری قابلدوام است؛ هم آنقدر بالا هست که اعتبار پروژه را نشان دهد و هم آنقدر پایین که امکان رشد قیمت را باقی بگذارد. در این بازه قیمتی، از میان 97 پروژه فقط 42 پروژه عملکرد میانه توکن مثبت داشتند.
اگر توکنومیکس شما ارزشگذاری را روی $0.003 یا $1.20 تعیین کرده است، دیگر آن را دوباره تنظیم نکنید. دادهها نشان میدهند پروژه شما از همین حالا شکست خورده است.
قیمت --
چشمانداز صنعت: دست از ساختن برای سال 2021 بردارید
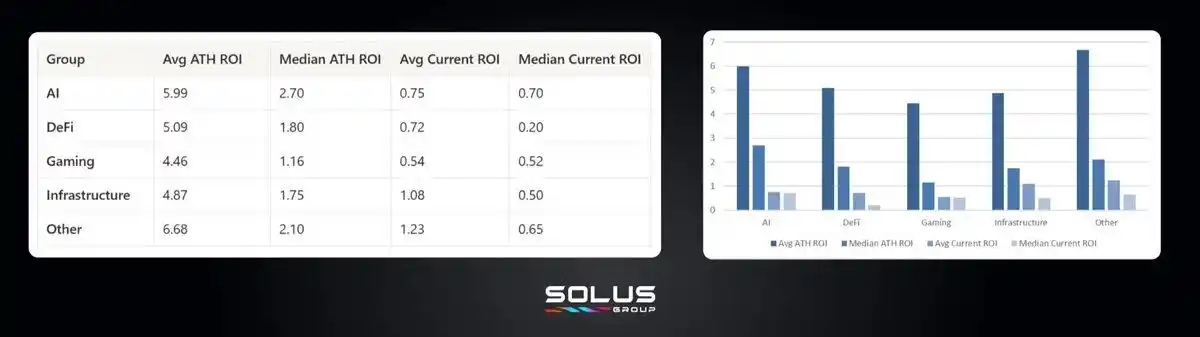
بازنده: بازی
میانگین ROI در ATH: 4.46x (کمترین)
میانه ROI فعلی: 0.52x
توکنهای GameFi مانند بلیت بختآزماییاند؛ یکبار از آنها استفاده میشود و بعد برای همیشه فراموش میشوند.
دام: دیفای
میانگین ROI در ATH: 5.09x (امیدوارکننده)
میانه ROI فعلی: 0.2x (فاجعهبار)
جهش اولیه قیمت دیفای و سپس سقوط آن، از هر بخش دیگری شدیدتر بوده و شکاف بیرحمانه میان هیاهو و واقعیت را برجسته میکند.
برنده: هوش مصنوعی
میانگین ROI در ATH: 5.99x (بیشترین جهش)
میانه ROI فعلی: 0.70x (بهترین حفظ ارزش)
قیمت توکنهای هوش مصنوعی جهش کرده و در همان سطح باقی مانده است. این روند از تداوم رشد حکایت دارد و به جذب سرمایه منجر میشود.
اگر در حال توسعه GameFi هستید، برای رسیدن به نتایجی متوسط باید عملکردتان ده برابر بهتر از میانگین باشد. اگر در دیفای فعالیت میکنید، خود را برای رشدهای سریع و سقوطهای شدید آماده کنید. در بخش هوش مصنوعی، بازار فرصتهایی فراهم میکند، اما فقط به شرطی که بتوانید محصول را عرضه کنید. الزامات زیرساختی سختگیرانهتر هم هستند: در مقایسه با برنامههای غیرمتمرکز معمولی مانند عاملهای هوش مصنوعی، زمان و منابع بیشتری مصرف خواهید کرد؛ با این حال، میانه ROI کنونی شما اندکی پایینتر از حوزه GameFi است که همه آن را به باد انتقاد میگیرند.
دادهها به پروژهای که به آن علاقه دارید اهمیتی نمیدهند.
مروری بر دادههای IDO/IEO: یک پلتفرم خوب نمیتواند پروژه را نجات دهد
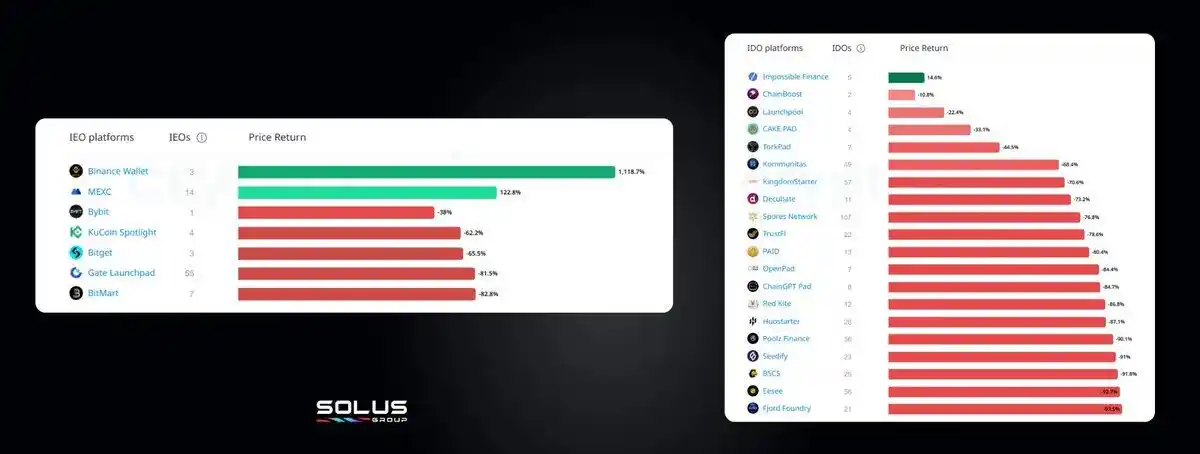
ماهها برای ایجاد ارتباط وقت گذاشتید تا در نهایت سهمیهای در Binance Launchpad یا سهمیه IDO سطحیک به دست آورید و فکر کردید عبور از فیلترهای پلتفرم از شما محافظت میکند. دادهها خلاف این را نشان میدهند.
پلتفرمهای IDO: تقریباً همه پروژهها در وضعیت زیاندهی هستند
از میان پروژههای 5 پلتفرم IDO، فقط یکی بازده +%14.6 دارد؛ همین و بس. بازده همه پروژههای دیگر بین -%70 و -%93 است.
«لانچپد پیشرفته» بهاصطلاح، از خریداران محافظت نکرد؛ بلکه راهی برای ضرر کردن در اختیارشان گذاشت.
پلتفرم IEO: نمود نهایی سوگیری بقا
کیف پول Binance بازده 11x را نشان میداد. باورنکردنی به نظر میرسد، اما این توکن فقط 3 بار عرضه شده بود و اندازه نمونه بسیار کوچک بود. MEXC در بیشتر از 14 عرضه، بازده +%122.8 را نشان داد؛ نمونه بزرگتری بود، اما همچنان یک مورد پرت محسوب میشد. وضعیت همه پروژههای دیگر؟ عملکرد ضعیفتر. نرخ زیان توکن IEO در Bybit برابر با %38 بود و پروژههای دیگر زیانهای حتی شدیدتری داشتند.
این موضوع ثابت میکند:
انتخاب پلتفرم مانند شرکت در قرعهکشیای با جلوه برندینگ بهتر است. موفقیت چند داده پرت میانگین را منحرف میکند و افت قیمت پس از توزیع توکن بر تعداد زیادی از توکنها غالب میشود. هزینه «خدمات گزینش» که میپردازید—خواه از طریق ارتباطات، هزینه لیست شدن یا تخصیص توکن—نمیتواند بهطور مطمئن از ROI توکن محافظت کند.
پلتفرمها نمیتوانند توکنهای بد را نجات دهند و کمکی هم به توکنهای خوب نمیکنند.
نگاهی به سال 2025 و چشمانداز سال 2026
پروژههای شکلگرفته در سال 2025 در همه سطوح شکست خوردهاند.
لایه صفر: بنیاد
مشکل: «توکنومیکس سفتهبازانه». فروش بیمحابای توکن در بازارهای کمنقدشونده، بدون مدل درآمد ارگانیک برای جذب شوک.
لایه یک: جذب سرمایه
مشکل: «اول همهچیز را در PDF بنویس، بعداً به آن رسیدگی کن.»
لایه دو: بازاریابی
مشکل: مدل KOL؛ کاربرانی که از طریق نیروهای مزدبگیر جذب میشوند و بهمحض قطع پرداختها، بیردونشان ناپدید میشوند.
لایه سه: نقدینگی
مشکل: این تصور که نقدینگی همراه با هیاهو افزایش مییابد؛ درحالیکه چنین نیست و سرمایهگذاران نهادی منتظر شواهد میمانند.
لایه چهار: حفظ کاربران
مشکل: نبود زیرساخت حفظ کاربر. «جامعه پروژه» همان 10,000 کاربر تلگرام است که ظرف 90 روز شما را ترک میکنند.
سال 2026 نباید تکرار بازیهای قدیمی باشد. پشت همه اینها مشکلی عمیقتر نهفته است: زیرساخت واقعاً اهمیت دارد و حتی با زیرساخت بینقص هم زمانبندی همهچیز است. همانطور که Ivan Paskar، مدیر رشد در Altius Labs، میگوید:
توکن نمیتواند چیزهای خراب را درست کند؛ فقط واقعیت را بزرگنمایی میکند. زمانبندی درست = تقویت شتاب. زمانبندی نادرست = نابودی فوری سالها تلاش. بیشتر تیمها در طراحی توکن شکست نمیخورند، بلکه در تشخیص اشتباه مرحلهای که در آن هستند و شرایط کلان اقتصادی شکست میخورند. زمانبندی یک نکته فرعی نیست؛ همهچیز است.
پروژهها در سال 2026 چه باید بکنند
بقا یعنی پیروی نکردن از الگوی قدیمی؛ یعنی نوشتن الگویی تازه.
1. طراحی دقیق
هدفگذاری برای جذب سرمایه بین $300K تا $5M؛ بهترین ROI بهازای هر دلار سرمایهگذاریشده در همین محدوده است. سرمایه بیشتر = مشکلات بیشتر.
2. هزینه بقا
قیمت اولیه بین $0.01 تا $0.05 باشد. قیمتهای دیگر دوام آوردن را دشوار میکنند. اگر توکنومیکس شما در این محدوده نمیگنجد، ایراد دارد.
3. اول محصول، بعد توکن
اگر نمیتوانید در یک جمله توضیح دهید توکنتان چرا وجود دارد، پس دلیلی برای وجود آن نیست. کاربرد پیش از سفتهبازی.
4. معیارهای نمایشی را نادیده بگیرید
تعداد دنبالکنندگان عامل حواسپرتی است؛ فعالیت کیف پولها، نرخ حفظ کاربران و درآمد بهازای هر کاربر معیارهای کلیدیاند.
5. واقعبینی درباره صنعت
پیش از نوشتن کد، نرخ شکست صنعت خود را بشناسید. برای سربهسر شدن، GameFi به دو برابر بهرهوری در اجرا نیاز دارد. هوش مصنوعی از باد موافق برخوردار است، به شرط آنکه بتوانید محصول را عرضه کنید.
6. ادغام شوید یا از بین بروید
دوران ادغام و تملک نزدیک است. اگر نمیتوانید بهطور مستقل گسترش پیدا کنید، خریدار پیدا کنید. واگذاری شکست نیست؛ تصمیمی هوشمندانه است.
این شش اصل حیاتیاند. اما حقیقت این است: الگوی رایج منسوخ شده و دیگر هیچ الگوی استانداردی برای همه وجود ندارد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

SlowMist فعالیتهای استخدام جعلی را شناسایی کرد، کدهای مخرب GitHub توسعهدهندگان را فریب میدهد

رسوایی فروش گسترده توکن توسط تأمینکننده نقدینگی Movement: قراردادهای مخفی، مشاوران پشتپرده و واسطههای پنهان

سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال

متخصصان درباره نیاز به آموزش مالی در عصر فینتک هشدار میدهند

استارتاپ هوش مصنوعی Manus پس از لغو خرید ۲ میلیارد دلاری متا توسط چین، ۵۰۰ میلیون دلار جذب کرد

گوگل کلود خدمات بلاکچین را متوقف کرده و مهلت نهایی برای مهاجرت به کوئیکنود را اعلام میکند

گسترش نگهداری رمزارزهای تحت نظارت BNY در اتحادیه اروپا تحت MiCA

اقتصاددانی که بیتکوین را «انقلابی» خواند، در میان نامزدهای مورد علاقه برای جایزه نوبل اقتصاد ۲۰۲۶ قرار دارد

چرا 63 میلیارد توکن در گردش XRP به خریداران نمیگوید چه چیزی برای فروش است

ACAMS و Chainalysis برنامه آموزشی جرمهای مالی رمزنگاری را گسترش میدهند در حالی که خسارات ناشی از کلاهبرداری به 17 میلیارد دلار میرسد

فدرال: زمینهای در بین اعضای خود برای افزایش جدید نرخها قبل از پایان سال در حال رشد است

انتقال بیتکوین به ارزش ۸.۳ میلیون دلار از دوران ساتوشی پس از ۱۶ سال

یوروپل میگوید ارتقاء کوانتومی ارزهای دیجیتال ممکن است سالها طول بکشد و خواستار شروع کار از هماکنون است
از وب3 به اقتصاد واقعی: Erable° به بازیگری کلیدی در تأمین مالی تأثیرگذار تبدیل میشود

درک پول دیجیتال و بازده دیجیتال

قیمت کوین XDP پس از لیست شدن در سپتامبر به زیر $0.02 سقوط کرد: دلیل افت پس از عرضه Doppler Finance چیست؟

کیف پول لجر – اکتبر 2026: گردش ارزهای دیجیتال بدون از دست دادن کنترل

یک حادثه ۱۰۰۰ دلاری MetaMask میتواند صف استیکینگ اتریوم را به ترافیک ۵ میلیارد دلاری تبدیل کند

بازار وامگیری با وثیقه سهام آمریکایی راهاندازی شد

سامسونگ و سولانا ارزهای دیجیتال را به میلیونها تلفن همراه میآورند: 'شکست بزرگ'

چرا مزیت نقدینگی بیتکوین مهم است در حالی که مؤسسات وارد میشوند

میکائیل سیلور دیگر: مهندس، کارآفرین و طرفدار داستانهای علمی تخیلی در سه دهه

هشدار رمزگشایی هوش مصنوعی... مدیرعامل بیتگو: "هک بیتکوین غیرممکن است" (خلاصه)

۳ آلت کوین با پتانسیل رشد بالا در حوزه DePIN که بهتر است زیر نظر داشته باشید!

Money20/20 USA 2026: چگونه بیتکوین، استیبلکوینها و هوش مصنوعی آینده مالی را متحول میکنند
60% از دارندگان ارزهای دیجیتال میخواهند سرمایهگذاریهای خود را افزایش دهند
TOKEN2049 سنگاپور 2026: WEEX چگونه معاملات هوش مصنوعی، TradFi و بازارهای چنددارایی را پیش میبرد
ترندهای کلیدی TOKEN2049 سنگاپور 2026 در معاملات هوش مصنوعی، توکنیزهسازی و TradFi را بررسی کنید و ببینید WEEX چگونه اکوسیستم معاملات چنددارایی خود را توسعه میدهد.

David Schwartz در برابر مدیرعامل Flare: اندازه وامدهی در XRP Ledger چقدر میتواند بزرگ باشد؟

ایبکس اسپانیا کاهش مییابد و اوراق قرضه به بالاترین سطح میرسند: بیتکوین تحت فشار بدهی

همکاری SoFi Tech Solutions، Orbi و Mastercard برای راهاندازی کارت مرتبط با ارزهای دیجیتال در مکزیک
SlowMist فعالیتهای استخدام جعلی را شناسایی کرد، کدهای مخرب GitHub توسعهدهندگان را فریب میدهد
رسوایی فروش گسترده توکن توسط تأمینکننده نقدینگی Movement: قراردادهای مخفی، مشاوران پشتپرده و واسطههای پنهان
سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال
متخصصان درباره نیاز به آموزش مالی در عصر فینتک هشدار میدهند
استارتاپ هوش مصنوعی Manus پس از لغو خرید ۲ میلیارد دلاری متا توسط چین، ۵۰۰ میلیون دلار جذب کرد
گوگل کلود خدمات بلاکچین را متوقف کرده و مهلت نهایی برای مهاجرت به کوئیکنود را اعلام میکند
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


