
گزارش a16z در ۲۰۲۵: نقطه عطف ارزش بازار $40T؛ سالی که داراییهای جهانی آنچین میشوند

 امتیازدهی ما در گوگل


عنوان اصلی: وضعیت ارز دیجیتال در ۲۰۲۵: سالی که ارز دیجیتال جریان اصلی شد
نویسندگان اصلی: Daren Matsuoka, Robert Hackett, Eddy Lazzarin, Jeremy Zhang, Stephanie Zinn, a16z
ترجمه: xiaozou، Golden Finance
جهان در حال آنچین شدن کامل است.
وقتی نخستین گزارش صنعت ارز دیجیتال را منتشر کردیم، این حوزه هنوز در دوره نوجوانی خود بود. در آن زمان، ارزش کل بازار ارز دیجیتال تنها نصف امروز بود و بلاکچین کندتر، پرهزینهتر و بیثباتتر بود.
در سه سال گذشته، فعالان حوزه ارز دیجیتال از سقوط بازار و ابهامهای سیاستگذاری عبور کردهاند، اما همچنان به ارتقای چشمگیر زیرساختها و دستاوردهای فناورانه ادامه دادهاند. این تلاشها ما را به لحظهای تاریخی رسانده است—داراییهای ارز دیجیتال در حال تبدیل شدن به بخشی تاریخی از اقتصاد مدرن هستند.
موضوع اصلی ارز دیجیتال در سال ۲۰۲۵، بلوغ صنعت است. بهطور خلاصه، دنیای ارز دیجیتال بزرگ شده است:
غولهای مالی سنتی (Visa، BlackRock، Fidelity، JPMorgan) و رقبای بومی فناوری (PayPal، Stripe، Robinhood) همگی محصولات ارز دیجیتال عرضه کردهاند؛
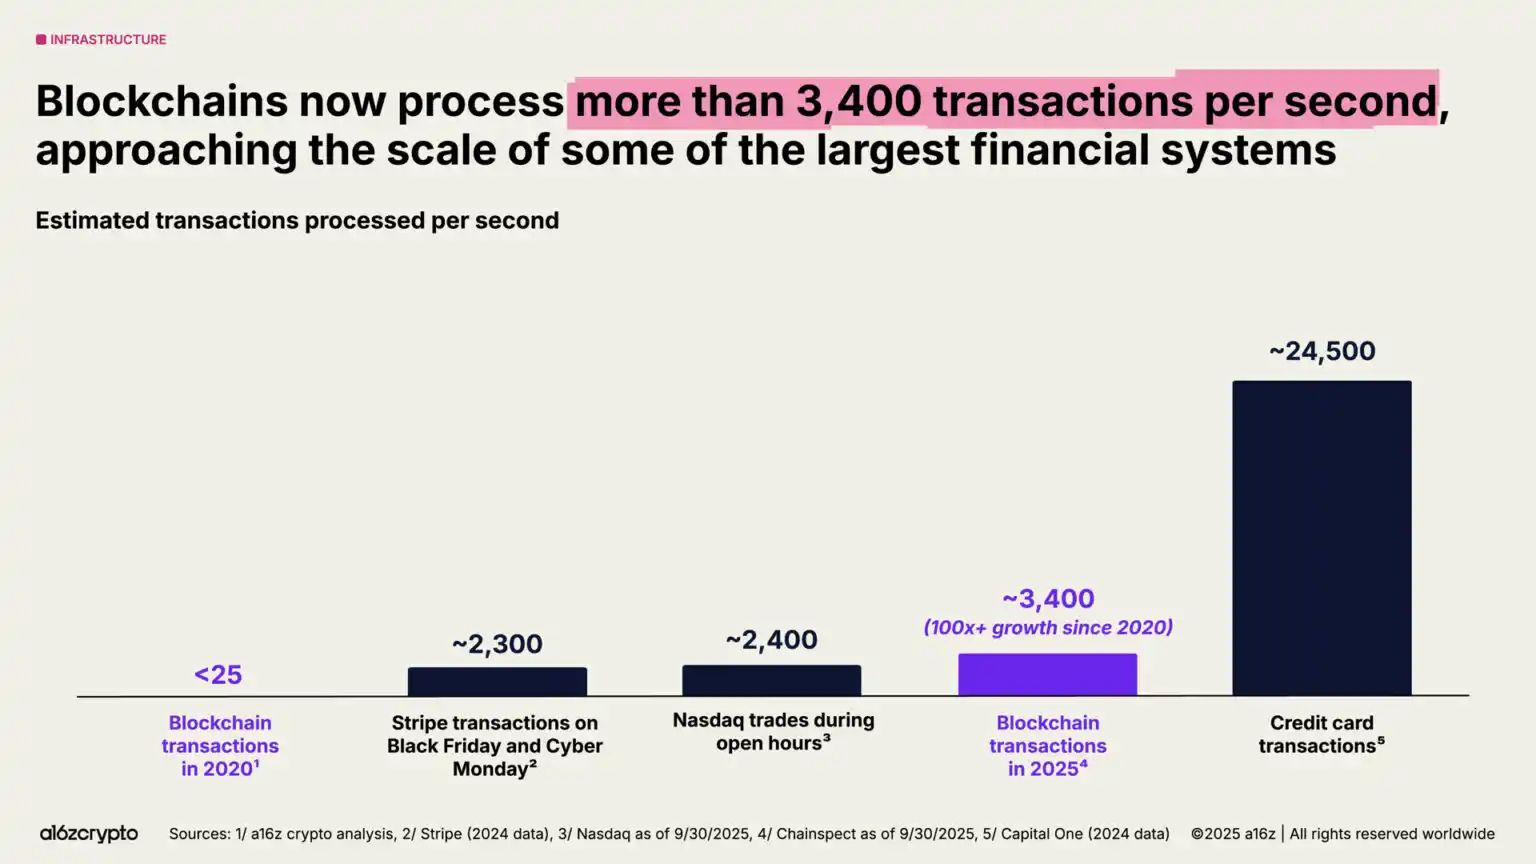
پردازش تراکنش در هر ثانیه در بلاکچین از ۳,۴۰۰ تراکنش فراتر رفته است (بیش از صد برابر رشد در پنج سال)؛
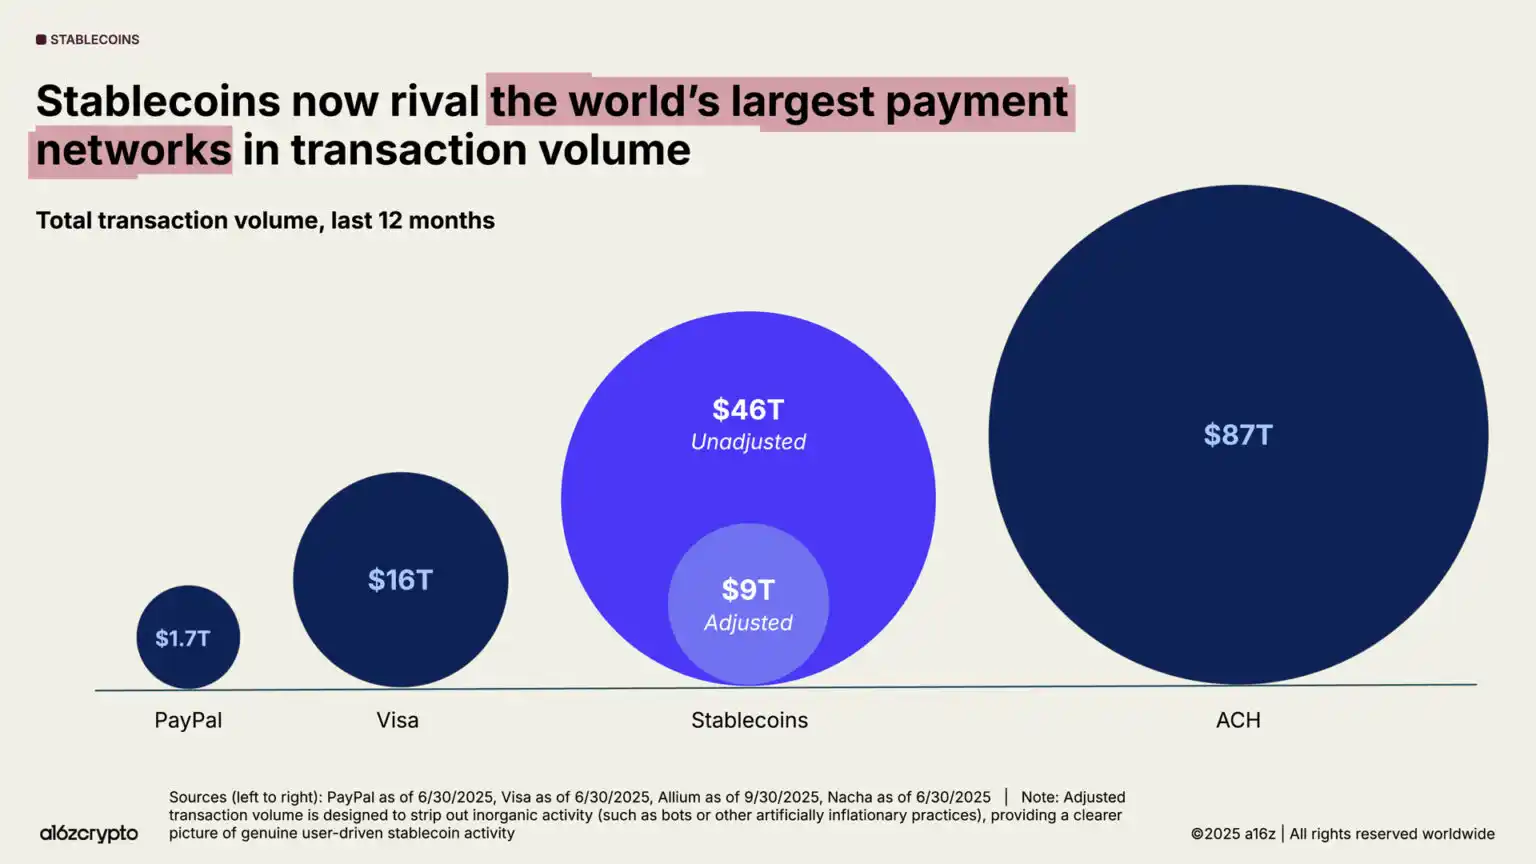
استیبلکوینها از حجم سالانه تراکنش $46T پشتیبانی میکنند (که پس از تعدیل به $9T میرسد)؛ رقمی همتراز با Visa و PayPal؛
حجم محصولات قابل معامله در صرافی مربوط به بیتکوین و اتریوم از $175B فراتر رفته است.
گزارش امسال بهطور عمیق به دگرگونی صنعت میپردازد: از پذیرش نهادی و رشد استیبلکوینها تا ادغام ارز دیجیتال با هوش مصنوعی. برای نخستین بار داشبورد دادههای ارز دیجیتال را معرفی میکنیم تا تحول صنعت را از طریق معیارهای کلیدی دنبال کنیم.
نکات کلیدی این مقاله عبارتاند از:
· بازار ارز دیجیتال روندی مقیاسپذیر، جهانی و پیوسته رو به رشد پیدا کرده است؛
· مؤسسات مالی داراییهای ارز دیجیتال را بهطور کامل پذیرفتهاند؛
· استیبلکوینها به پذیرش جریان اصلی رسیدهاند؛
· تابآوری اکوسیستم ارز دیجیتال آمریکا به بالاترین سطح تاریخی خود رسیده است؛
· فرایندهای آنچین در سراسر جهان شتاب گرفتهاند؛
· زیرساخت بلاکچین به نقطه عطف بلوغ نزدیک میشود؛
· ارز دیجیتال و فناوریهای هوش مصنوعی عمیقاً با یکدیگر ادغام میشوند.
۱. بازار ارز دیجیتال به روندی مقیاسپذیر، جهانی و پیوسته رو به رشد تبدیل شده است
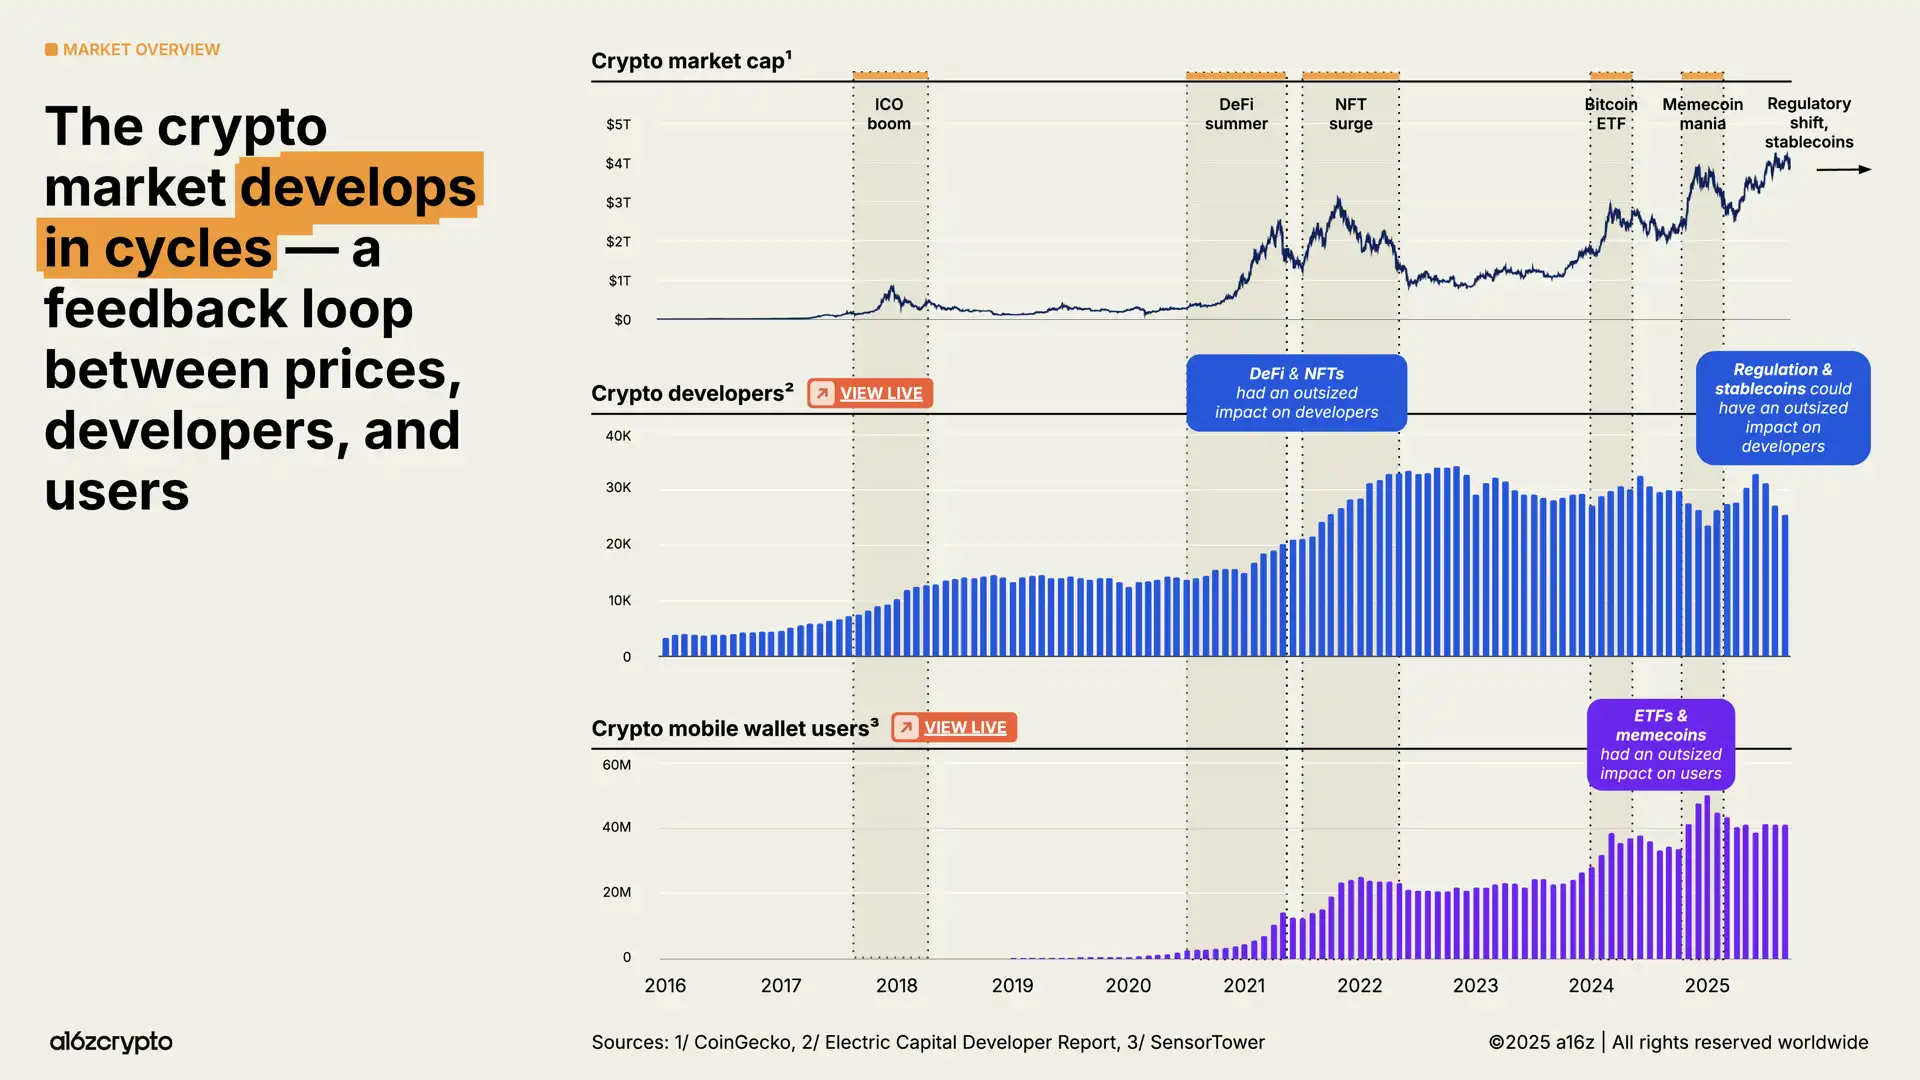
در سال ۲۰۲۵، ارزش کل بازار ارز دیجیتال برای نخستین بار از مرز $4T عبور کرد و جهشی کلی را در این صنعت به نمایش گذاشت. شمار کاربران کیف پول ارز دیجیتال موبایلی با رشد سالانه %20 به بالاترین میزان تاریخی خود رسیده است. گذار از عقبنشینیهای نظارتی به محیطی حامی سیاستگذاری، همراه با اجرای سریعتر فناوریهایی مانند استیبلکوینها و توکنیزهسازی داراییهای مالی سنتی، مسیر چرخه بعدی توسعه را شکل خواهد داد.
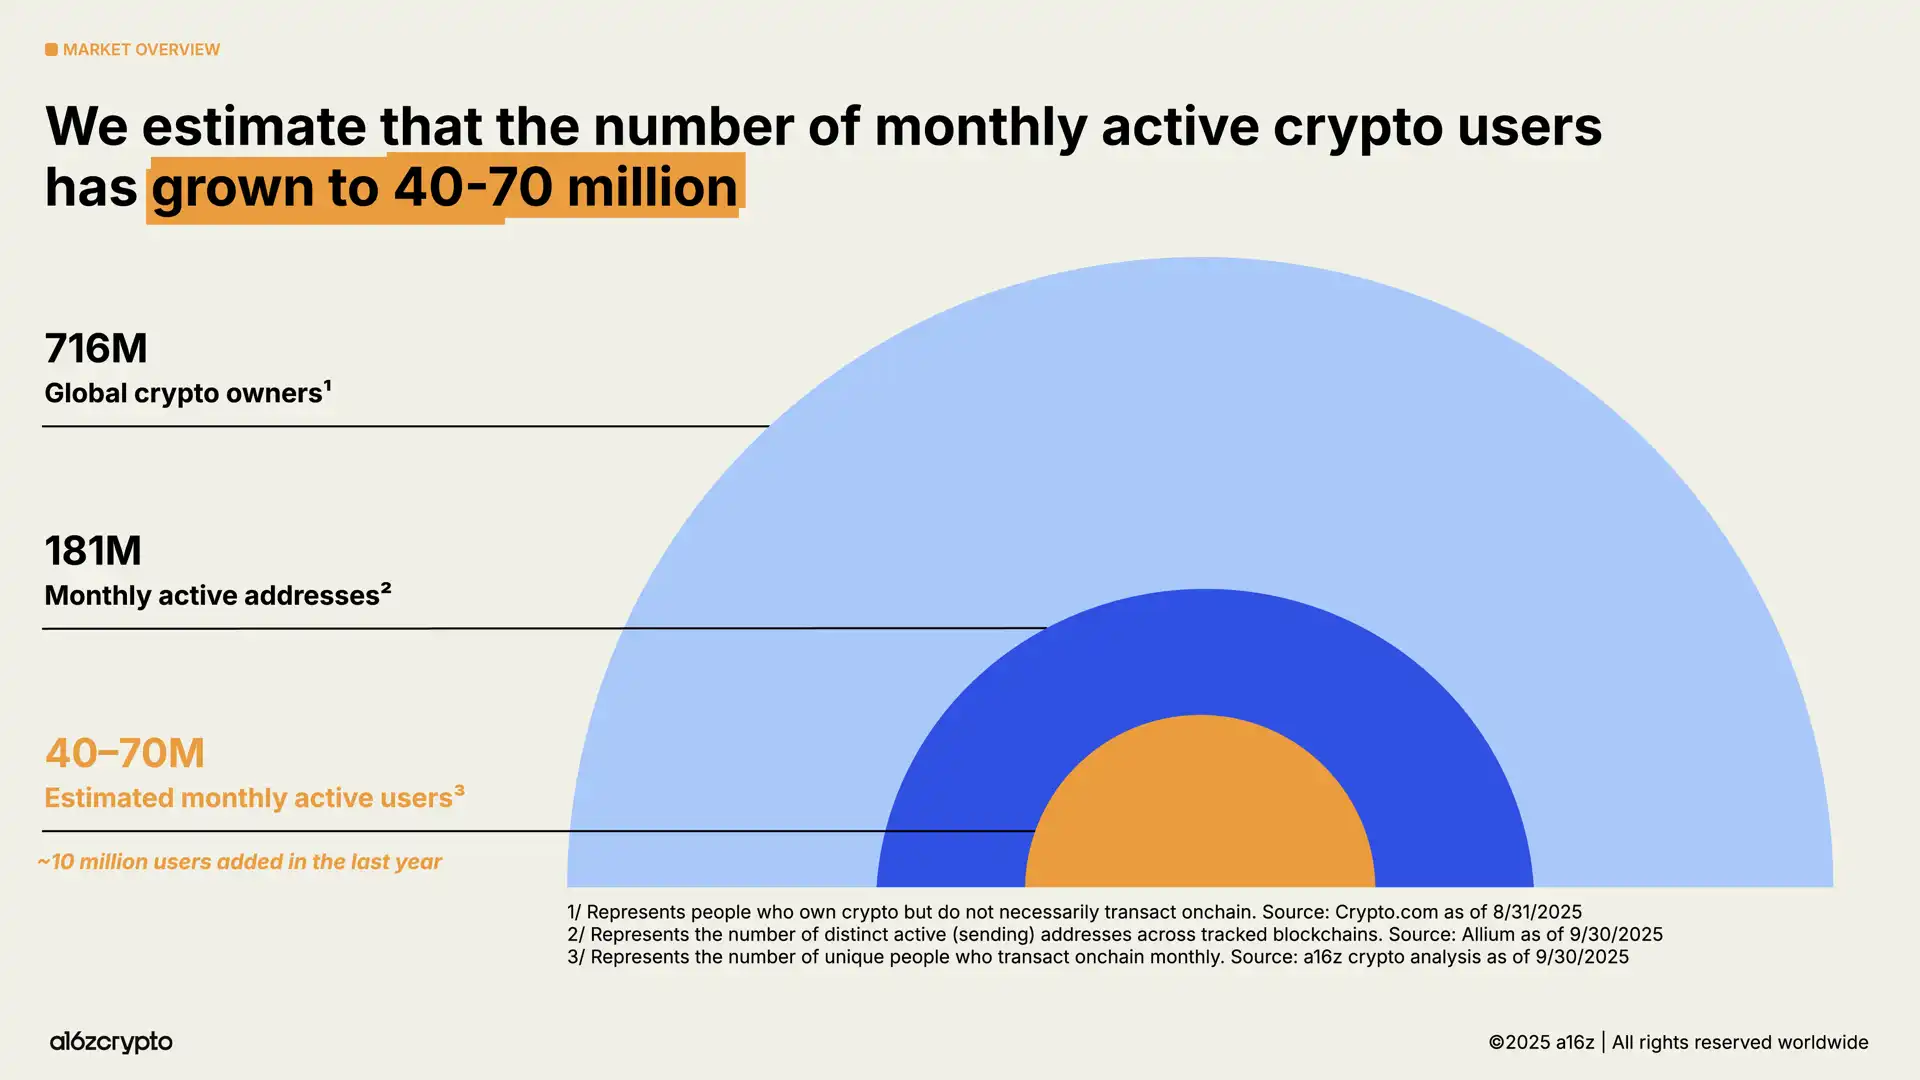
بر اساس تحلیل ما با استفاده از روششناسی بهروزشده، برآورد میشود شمار کاربران فعال ارز دیجیتال در سراسر جهان در حال حاضر حدود 40Mto70M باشد؛ افزایشی در حدود 10M نسبت به سال گذشته.
این رقم تنها بخش کوچکی از دارندگان داراییهای ارز دیجیتال در جهان، یعنی 716M نفر (با افزایش %16 نسبت به سال گذشته) را نشان میدهد و همچنین بسیار کمتر از حدود 181M نشانی فعال ماهانه آنچین است (کاهشی %18 نسبت به سال گذشته).
تفاوت شمار دارندگان غیرفعال (افرادی که دارایی ارز دیجیتال دارند اما تراکنش آنچین انجام نمیدهند) و کاربران فعال (افرادی که بهطور منظم تراکنش آنچین انجام میدهند) فرصتی مهم را برای فعالان حوزه ارز دیجیتال آشکار میکند: چگونه میتوان به پایگاه کاربران بالقوهای دست یافت که هماکنون دارایی ارز دیجیتال دارند اما هنوز در فعالیتهای آنچین مشارکت نکردهاند؟
پس کاربران ارز دیجیتال در کجا پراکندهاند و به چه فعالیتهایی مشغول هستند؟
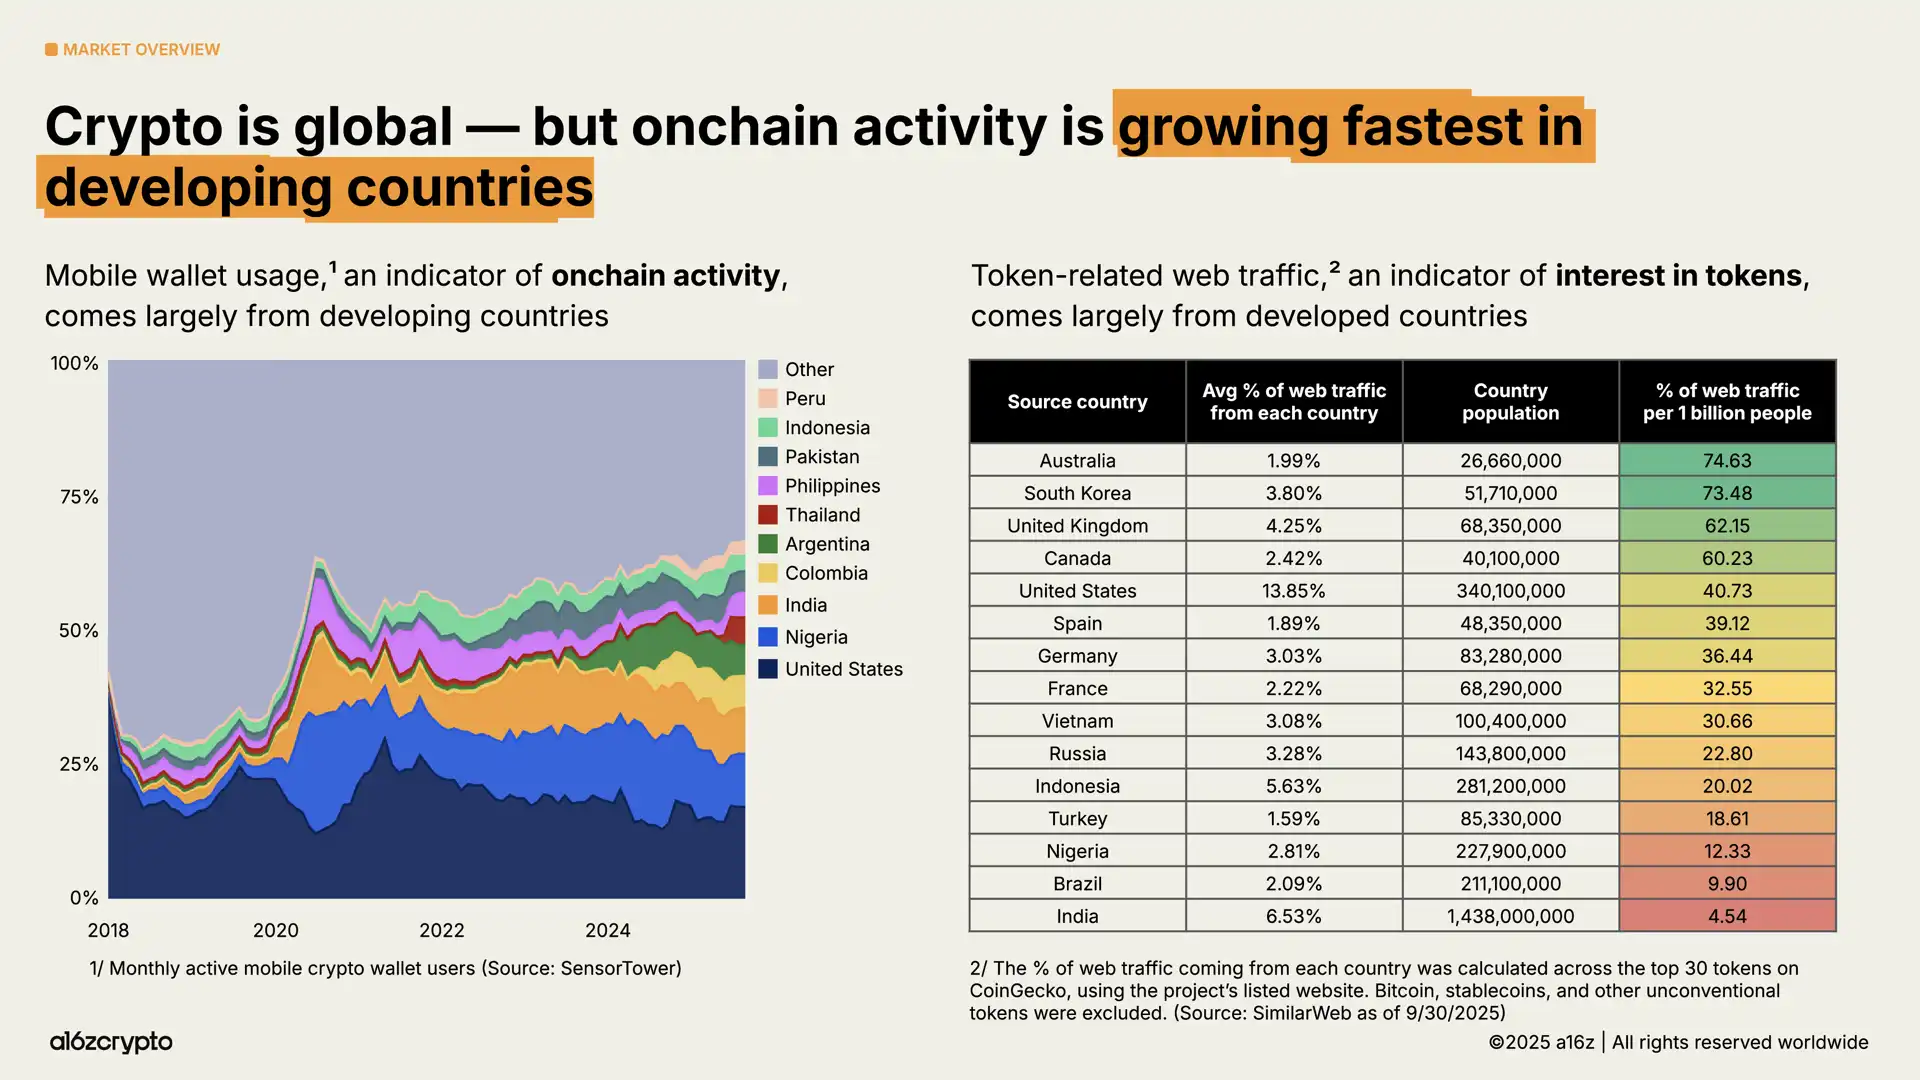
اکوسیستم ارز دیجیتال ماهیتی جهانی دارد، اما الگوهای استفاده در مناطق مختلف متفاوت است. استفاده از کیف پولهای موبایلی، بهعنوان معیاری برای فعالیتهای آنچین، در بازارهای نوظهوری مانند آرژانتین، کلمبیا، هند و نیجریه سریعتر از همه رشد میکند (بهویژه در آرژانتین که استفاده از کیف پولهای موبایلی ارز دیجیتال در سه سال گذشته و در بحبوحه تشدید بحران ارزی، ۱۶ برابر شده است).
در همین حال، تحلیل ما از منشأ جغرافیایی ترافیک شبکه مرتبط با توکن نشان میدهد که شاخص علاقهمندی به توکن بیشتر به سمت کشورهای توسعهیافته گرایش دارد. در مقایسه با رفتار کاربران در کشورهای درحالتوسعه، فعالیتها در کشورهایی مانند استرالیا و کره جنوبی ممکن است بیشتر بر معامله و سفتهبازی متمرکز باشد.
بیتکوین (که همچنان بیش از نیمی از ارزش کل بازار ارز دیجیتال را تشکیل میدهد) بهعنوان ذخیره ارزش مورد توجه سرمایهگذاران قرار گرفته و به بالاترین رکورد تاریخی خود، بیشتر از $126,000، رسیده است. در همین حال، اتریوم و Solana بخش عمدهای از افت خود را پس از سقوط سال ۲۰۲۲ جبران کردهاند.

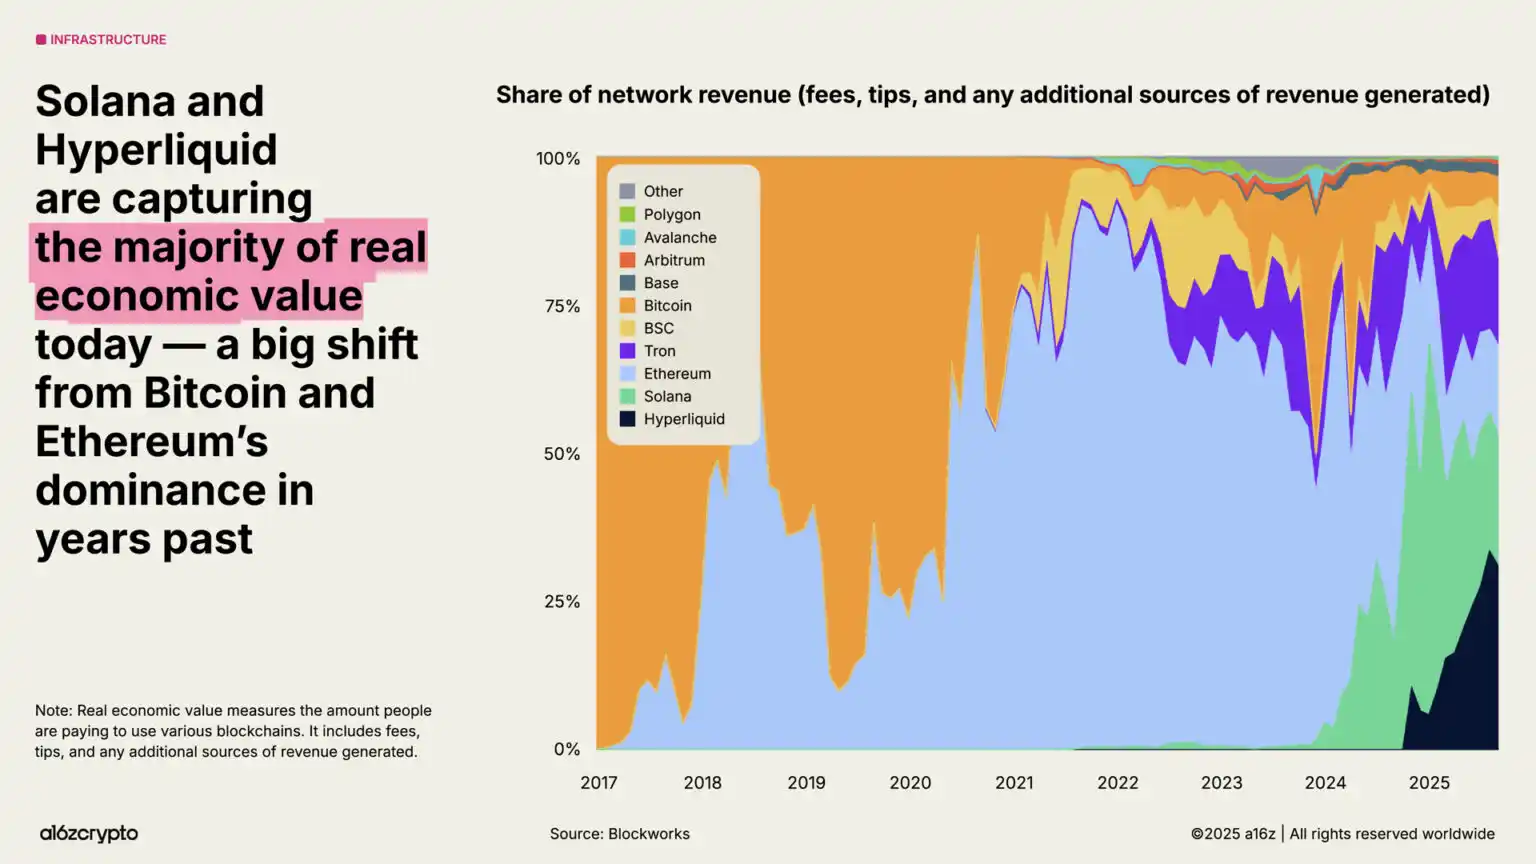
با مقیاسپذیرتر شدن بلاکچین، بلوغ بازار کارمزد و ظهور اپلیکیشنهای جدید، اهمیت برخی معیارها روزبهروز بیشتر میشود. یکی از این معیارها «ارزش اقتصادی واقعی» است که مقیاس واقعی کارمزدی را میسنجد که کاربران برای استفاده از بلاکچین میپردازند. در حال حاضر، Hyperliquid و Solana سهم %53 از فعالیت اقتصادی درآمدزا را به خود اختصاص دادهاند؛ تغییری چشمگیر نسبت به سلطه پیشین بیتکوین و اتریوم.
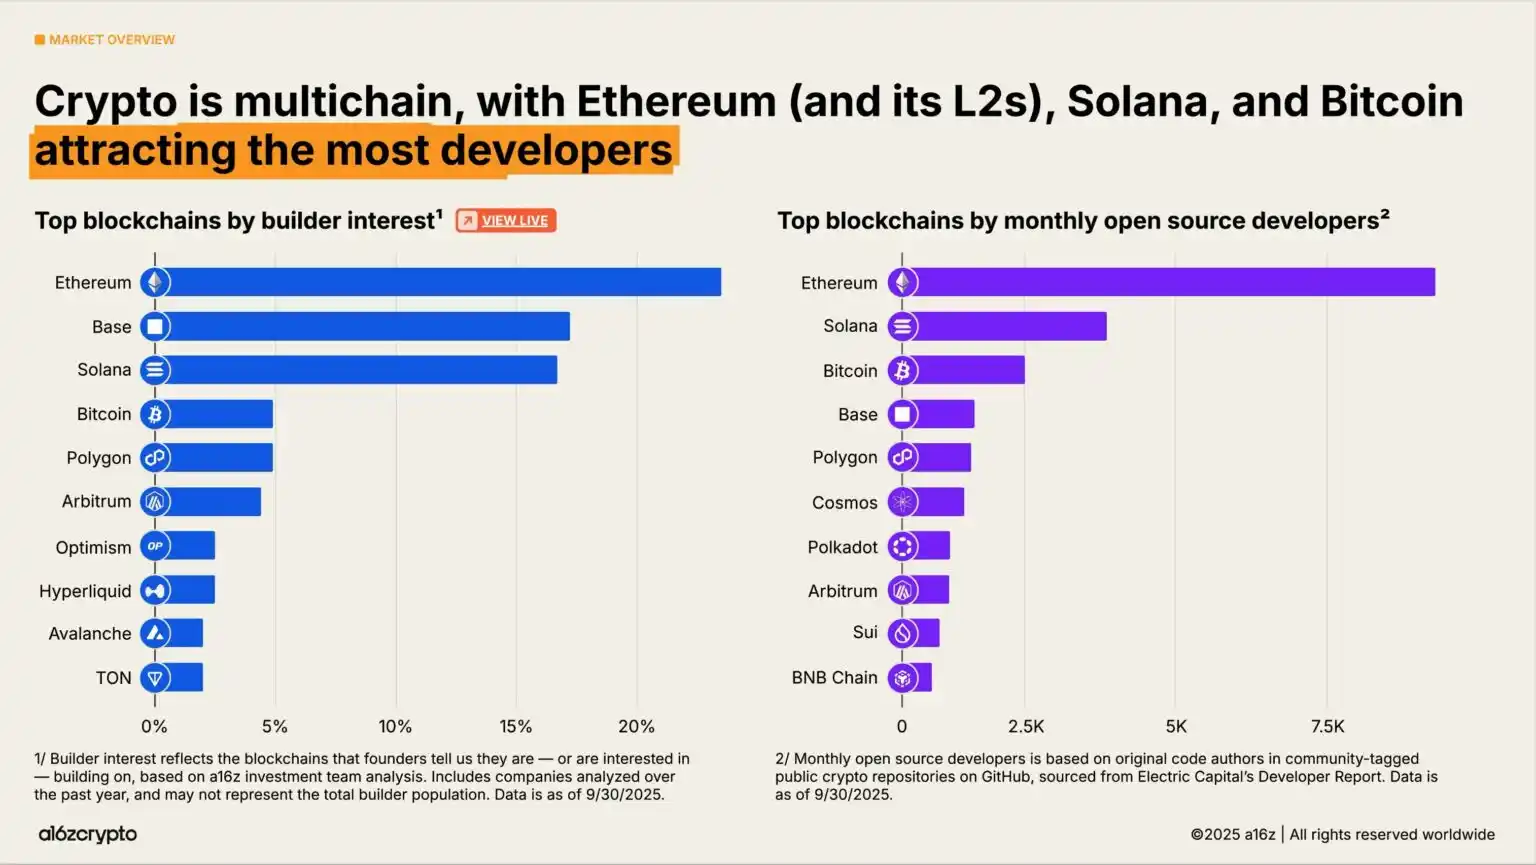
از منظر اکوسیستم توسعهدهندگان، دنیای ارز دیجیتال همچنان چندزنجیرهای است و بیتکوین، اتریوم و شبکههای لایه ۲ آن، و Solana سه قطب اصلی توسعهدهندگان را تشکیل میدهند. تا سال ۲۰۲۵، اتریوم و شبکههای لایه ۲ آن به انتخاب نخست توسعهدهندگان جدید تبدیل شدهاند، درحالیکه Solana یکی از سریعترین اکوسیستمهای درحالرشد است؛ علاقه توسعهدهندگان به آن طی دو سال گذشته %78 افزایش یافته است. این دادهها از تحلیل تیم سرمایهگذاری a16z crypto درباره پلتفرمهای توسعهای مورد ترجیح کارآفرینان به دست آمده است.
۲. مؤسسات مالی داراییهای ارز دیجیتال را بهطور کامل پذیرفتهاند
میتوان سال ۲۰۲۵ را سال پذیرش نهادی دانست. پس از گزارش سال گذشته با عنوان «چشمانداز صنعت ارز دیجیتال» که اعلام کرد استیبلکوینها تنها در پنج روز به تناسب محصول و بازار دست یافتهاند، Stripe از خرید پلتفرم زیرساخت استیبلکوین استیبلکوین Bridge خبر داد و ورود علنی شرکتهای مالی سنتی به حوزه استیبلکوین را آغاز کرد.
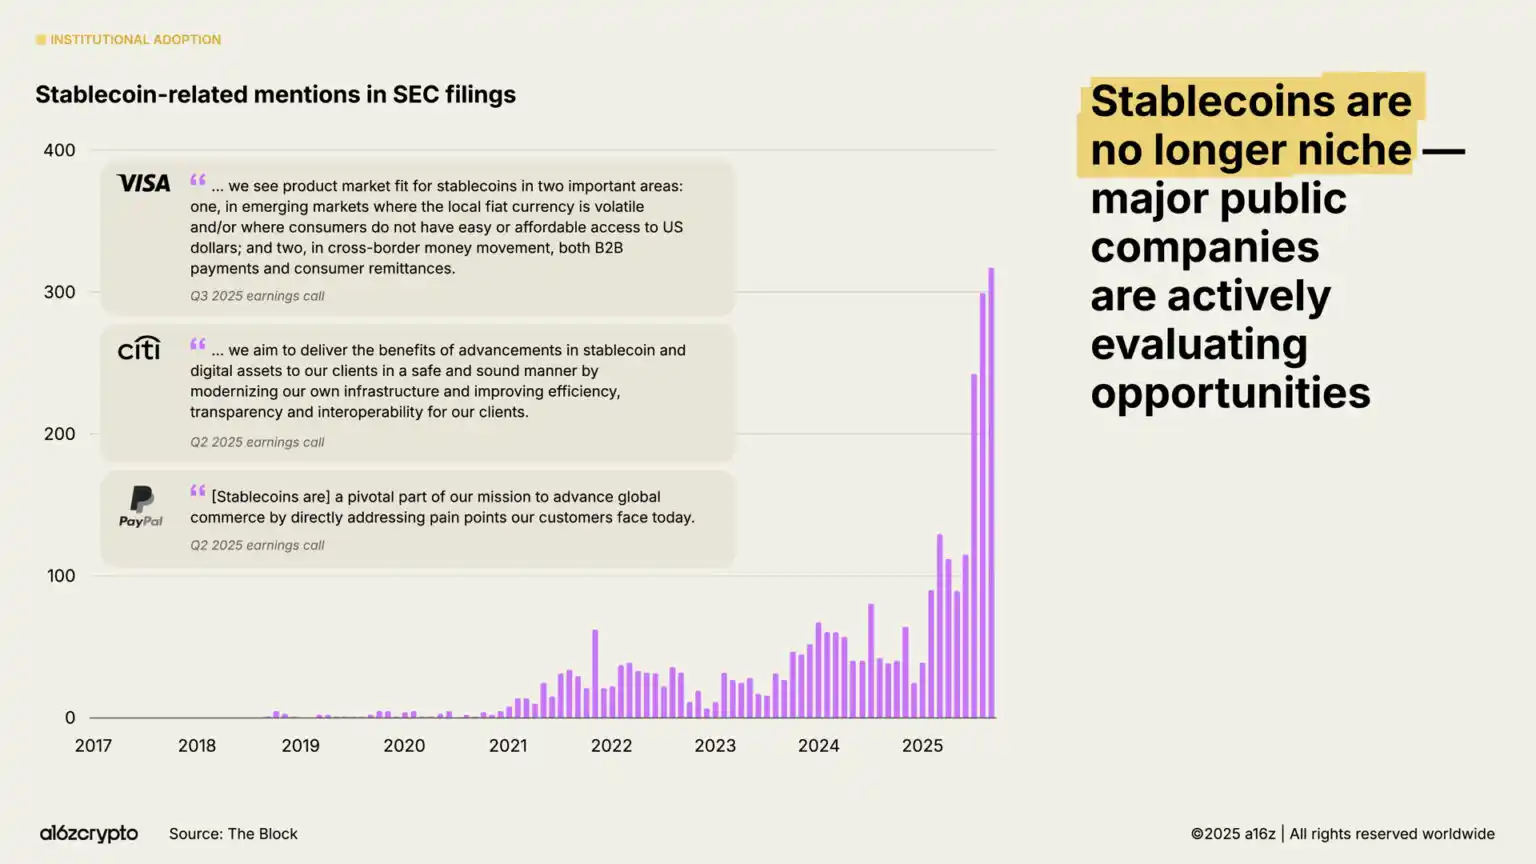
چند ماه بعد، عرضه اولیه سهام چندمیلیارددلاری Circle نشان داد که ناشران استیبلکوین رسماً وارد قلمرو نهادهای مالی جریان اصلی شدهاند. سپس در ماه ژوئیه، قانون دوجانبهحزبی «GENIUS Act» رسماً به تصویب رسید و راهنمای عملی روشنی برای فعالان و مؤسسات فراهم کرد. دفعات اشاره به استیبلکوین در پروندههای ثبتشده نزد SEC به میزان %64 افزایش یافت و اعلام برنامههای راهبردی مؤسسات مالی بزرگ جهشی چشمگیر داشت.
پذیرش نهادی شتاب گرفته است. مؤسسات مالی سنتی مانند Citigroup، Fidelity، JPMorgan Chase، Mastercard، Morgan Stanley و Visa عرضه مستقیم محصولات ارز دیجیتال به مصرفکنندگان را آغاز کردهاند یا در حال برنامهریزی برای آن هستند؛ محصولاتی که امکان خرید، فروش و نگهداری داراییهای دیجیتال را در کنار سهام، محصولات قابل معامله در صرافی و دیگر ابزارهای سنتی فراهم میکنند. در همین حال، پلتفرمهایی مانند PayPal و Shopify تمرکز خود را بر حوزه پرداخت دوچندان کرده و زیرساخت تراکنشهای روزمره میان فروشندگان و مصرفکنندگان را میسازند.
شرکتهای بزرگ فینتک مانند Circle، Robinhood و Stripe، علاوه بر عرضه مستقیم محصولات، بهطور فعال درحال توسعه یا اعلام برنامه برای ایجاد بلاکچینهای جدید با تمرکز بر پرداختها، داراییهای دنیای واقعی و استیبلکوینها هستند. این طرحها میتوانند جریانهای پرداخت بیشتری را به بلاکچین منتقل کنند، پذیرش در کسبوکارها را گسترش دهند و در نهایت نظام مالی بزرگتر، سریعتر و جهانیتری بسازند.
این شرکتها شبکههای توزیع گستردهای دارند. با ادامه توسعه، فناوری رمزنگاری آماده است تا بهطور کامل در خدمات مالی روزمره ما ادغام شود.

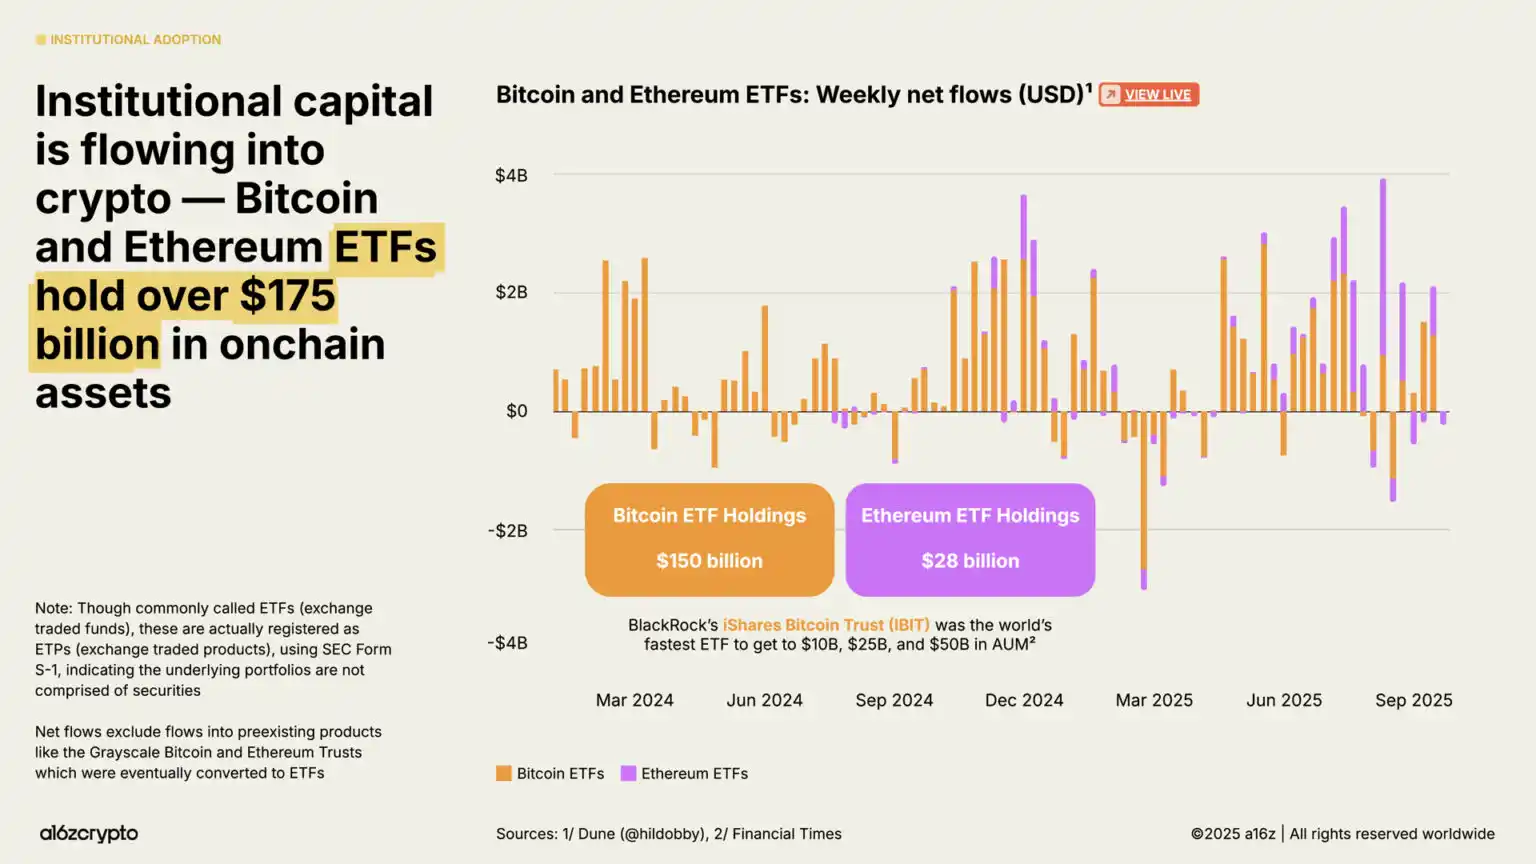
محصولات قابل معامله در صرافی به محرک مهم دیگری برای سرمایهگذاری نهادی تبدیل شدهاند و داراییهای ارز دیجیتال آنچین تحت نگهداری آنها اکنون از $175B فراتر رفته است؛ افزایشی %169 نسبت به $65B در سال گذشته.
صندوق iShares Bitcoin Trust متعلق به BlackRock بهعنوان پرمعاملهترین محصول قابل معامله در صرافی بیتکوین تاریخ شناخته میشود و محصول قابل معامله در صرافی اتریوم که بهتازگی عرضه شده نیز طی ماههای اخیر شاهد ورود سرمایه چشمگیری بوده است. (توجه: هرچند این محصولات عموماً صندوقهای قابل معامله در صرافی نامیده میشوند، اما در واقع نزد SEC و ذیل ثبت S-1 بهعنوان محصولات قابل معامله در صرافی ثبت شدهاند؛ این موضوع نشان میدهد داراییهای پایه آنها شامل اوراق بهادار نیست.)
این محصولات موانع سرمایهگذاری در داراییهای ارز دیجیتال را بهطور چشمگیری کاهش داده و راه ورود سرمایه نهادی را گشودهاند؛ سرمایهای که در گذشته در حاشیه این صنعت باقی مانده بود.
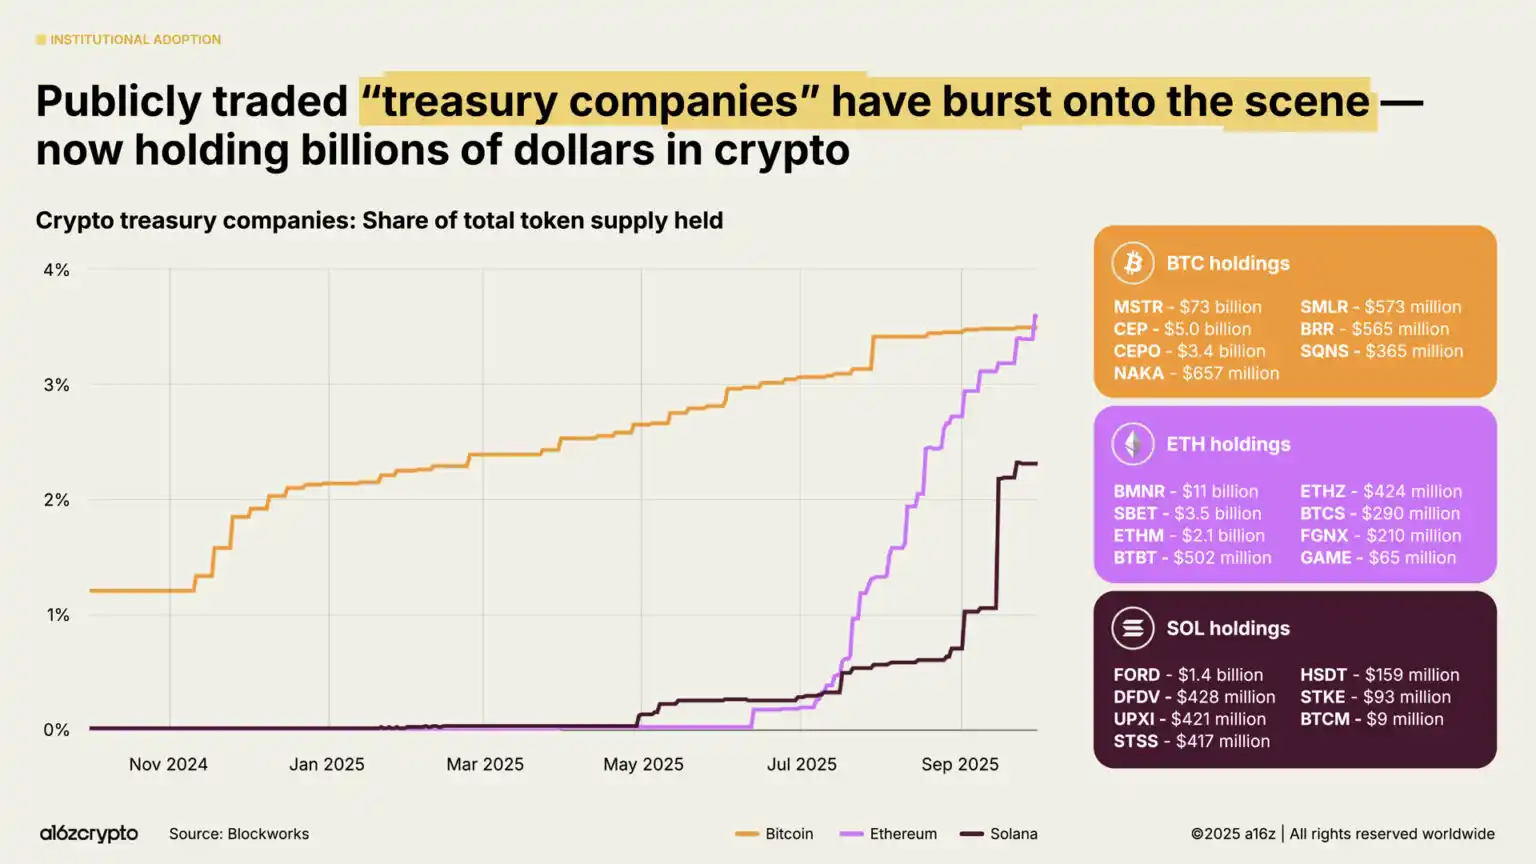
شرکتهای سهامی عام «ذخیره دارایی دیجیتال»—نهادهایی که داراییهای ارز دیجیتال را در ترازنامه خود نگهداری میکنند (مشابه خزانهداری شرکتی که وجه نقد نگه میدارد)—در حال حاضر در مجموع حدود %4 از عرضه در گردش بیتکوین و اتریوم را در اختیار دارند. این شرکتهای ذخیره دارایی دیجیتال بههمراه محصولات قابل معامله در صرافی اکنون حدود %10 از عرضه در گردش بیتکوین و اتریوم را نگه میدارند.
۳. استیبلکوینها به جریان اصلی وارد میشوند
مهمترین نشانه بلوغ بازار ارز دیجیتال در سال ۲۰۲۵ بیتردید رشد استیبلکوینهاست. در سالهای گذشته، استیبلکوینها عمدتاً برای تسویه معاملات سفتهبازانه ارز دیجیتال به کار میرفتند، اما طی دو سال اخیر به سریعترین و ارزانترین روش انتقال جهانی دلار آمریکا تبدیل شدهاند—با پردازش میلیونها تراکنش در هر ثانیه و هزینهای کمتر از یک سنت برای هر تراکنش، در دسترس در بخش عمده مناطق جهان.
امسال، استیبلکوینها به سنگبنای اقتصاد آنچین تبدیل شدهاند.
طی سال گذشته، حجم کل تراکنش استیبلکوینها به $46T رسید که افزایشی %106 نسبت به سال قبل را نشان میدهد. هرچند این رقم عمدتاً نشاندهنده جریان وجوه است (برخلاف پرداختهای خرد از طریق شبکههای کارت)، مقیاس آن اکنون به سه برابر Visa رسیده و به شبکه ACH که سراسر نظام بانکی آمریکا را پوشش میدهد نزدیک شده است.
با تعدیل دادهها (و حذف تراکنشهای رباتها و دادههای دستکاریشده برای بزرگنمایی مصنوعی)، حجم واقعی تراکنش استیبلکوین در ۱۲ ماه گذشته $9T بوده است؛ رشدی %87 نسبت به سال گذشته که بیش از پنج برابر حجم PayPal و بیشتر از نیمی از مقیاس Visa است.
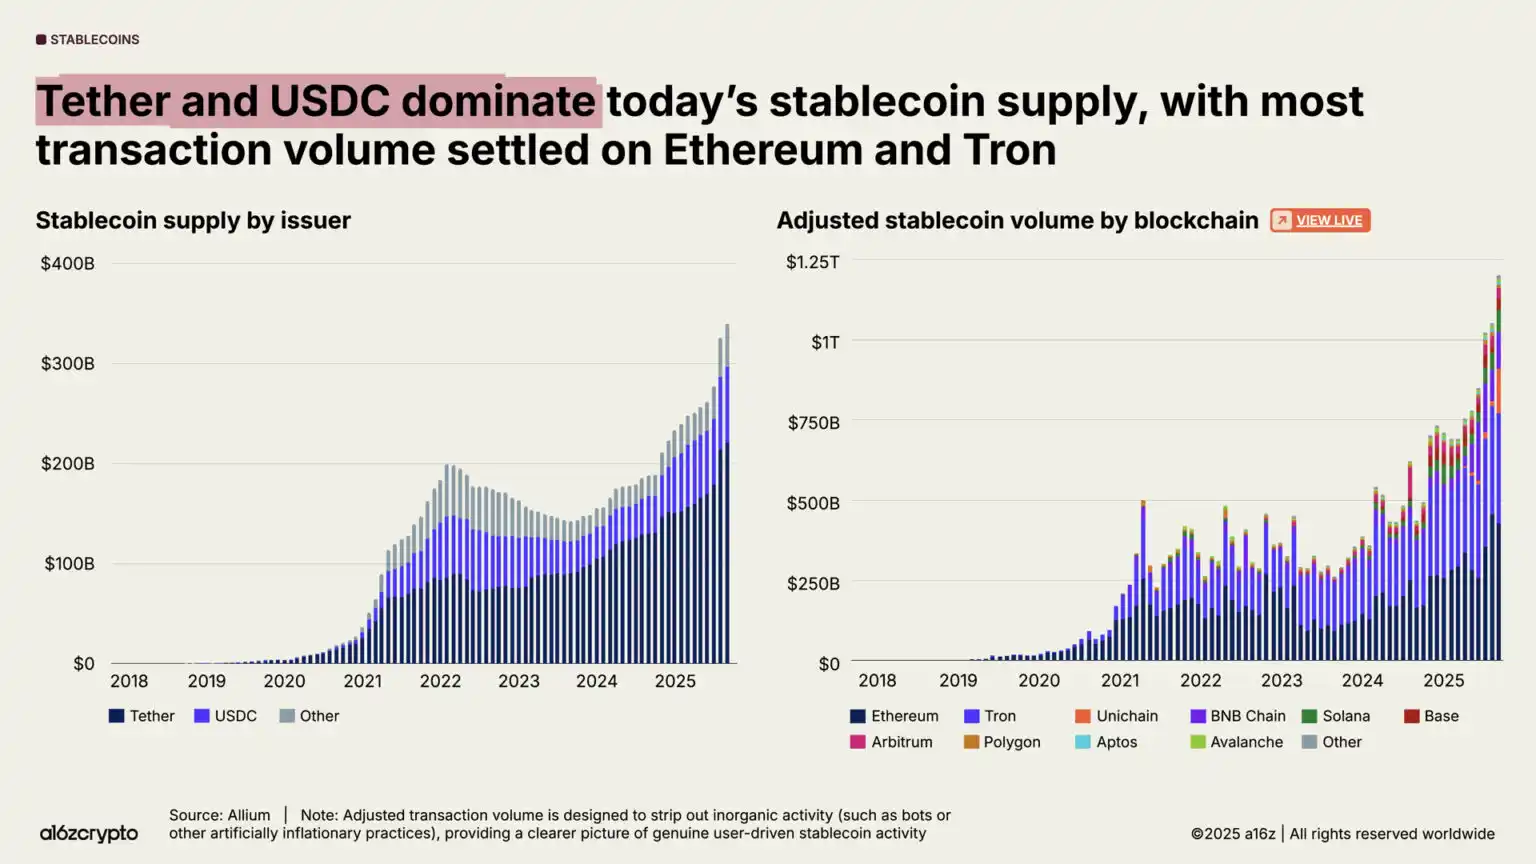
پذیرش شتاب گرفته است. حجم ماهانه تراکنش استیبلکوین پس از تعدیل به رکوردی تاریخی رسیده و تنها در 09/2025، نزدیک به $1.25T تراکنش ثبت شده است.
نکته قابلتوجه این است که این فعالیت همبستگی نسبتاً کمی با حجم معاملات کلی ارز دیجیتال دارد—موضوعی که نشان میدهد استیبلکوینها برای اهدافی غیر از سفتهبازی استفاده میشوند. مهمتر از آن، این موضوع تناسب محصول با بازار را تأیید میکند.

عرضه کل استیبلکوینها نیز به رکورد تاریخی رسیده و اکنون از $300B فراتر رفته است.
بازار در سلطه استیبلکوینهای پیشرو قرار دارد: Tether و USDC در مجموع %87 از عرضه کل را تشکیل میدهند. در 09/2025، حجم تراکنش استیبلکوین پردازششده روی بلاکچینهای اتریوم و Tron پس از تعدیل به $772B رسید که برابر با %64 از کل حجم تراکنش بود. با اینکه این دو ناشر و بلاکچین بزرگ، سهم عمده فعالیت استیبلکوینها را در اختیار دارند، شتاب رشد بلاکچینها و ناشران نوظهور نیز در حال افزایش است.
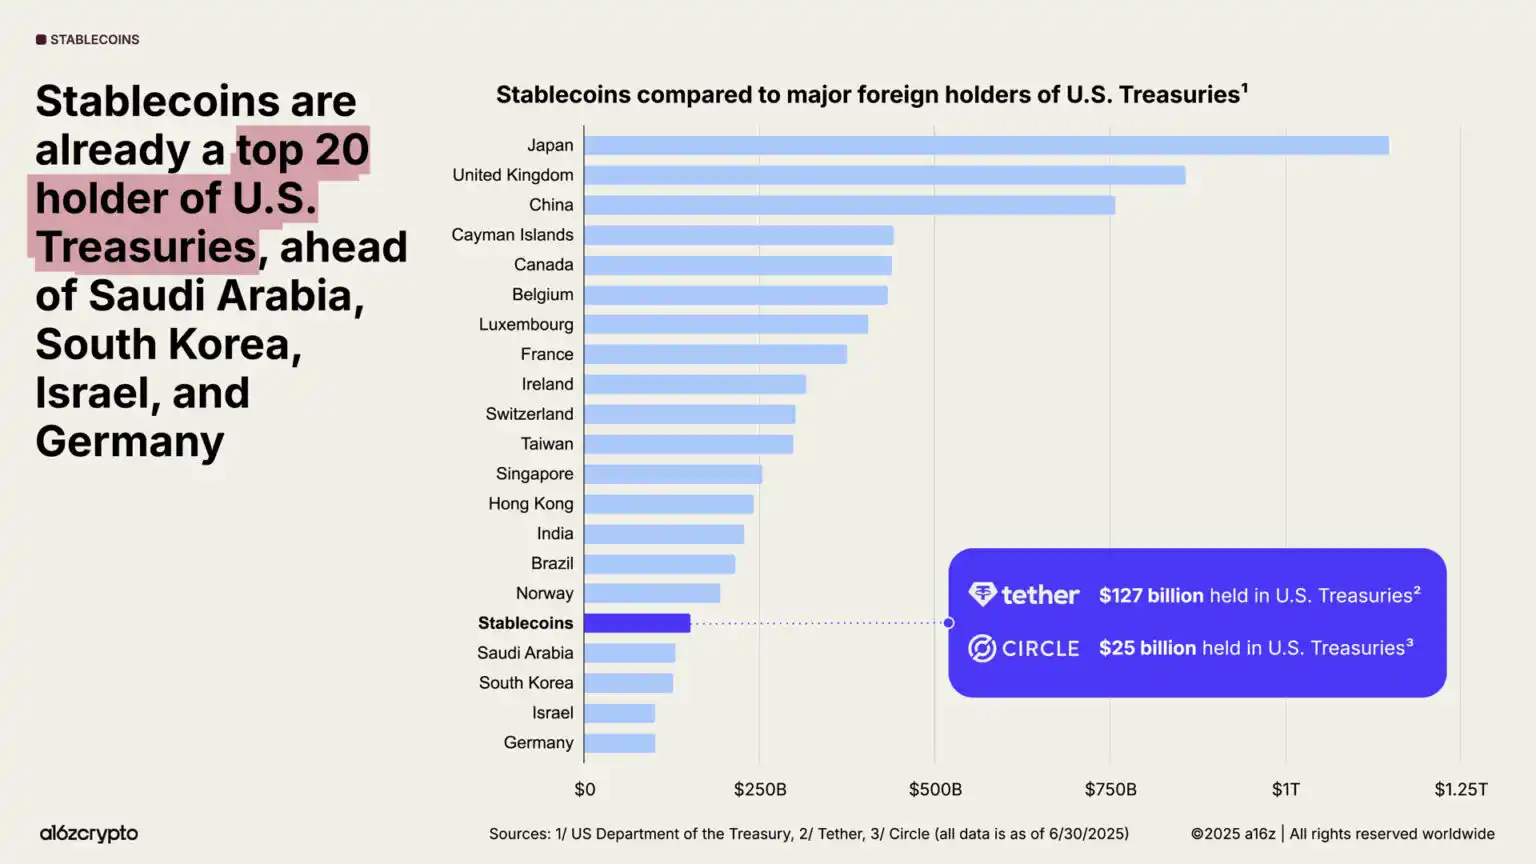
استیبلکوینها به نیرویی مهم در اقتصاد کلان جهانی تبدیل شدهاند: بیشتر از %1 دلار آمریکا بهشکل استیبلکوین توکنیزهشده روی بلاکچینهای عمومی وجود دارد و رتبه داراییهای آنها از نظر نگهداری اوراق خزانهداری آمریکا از جایگاه بیستم در سال گذشته به جایگاه هفدهم رسیده است. در حال حاضر، استیبلکوینها در مجموع بیشتر از $150B اوراق خزانهداری آمریکا را در اختیار دارند—بیش از داراییهای بسیاری از کشورهای مستقل.
در همین حال، با وجود کاهش تقاضای جهانی برای اوراق خزانهداری آمریکا، بدهی ملی این کشور همچنان بهسرعت افزایش مییابد. برای نخستین بار در ۳۰ سال گذشته، ذخایر طلای بانکهای مرکزی خارجی از دارایی آنها در اوراق خزانهداری آمریکا فراتر رفته است.
بااینحال، استیبلکوینها در حال رشد هستند: بیشتر از %99 استیبلکوینها با دلار ارزشگذاری میشوند و انتظار میرود ارزش بازار آنها تا سال ۲۰۳۰ بیش از ده برابر شود و به بیشتر از $30T برسد. این امر میتواند در سالهای آینده منبعی پایدار و قدرتمند از تقاضا برای بدهی آمریکا فراهم کند.
حتی با کاهش داراییهای بانکهای مرکزی خارجی در بدهی آمریکا، استیبلکوینها برتری دلار را تحکیم میکنند.

قیمت --
۴. تابآوری اکوسیستم ارز دیجیتال آمریکا به بالاترین سطح تاریخی خود رسیده است
آمریکا موضع خصمانه پیشین خود در قبال بخش ارز دیجیتال را تغییر داده و اعتماد فعالان این حوزه را احیا کرده است.
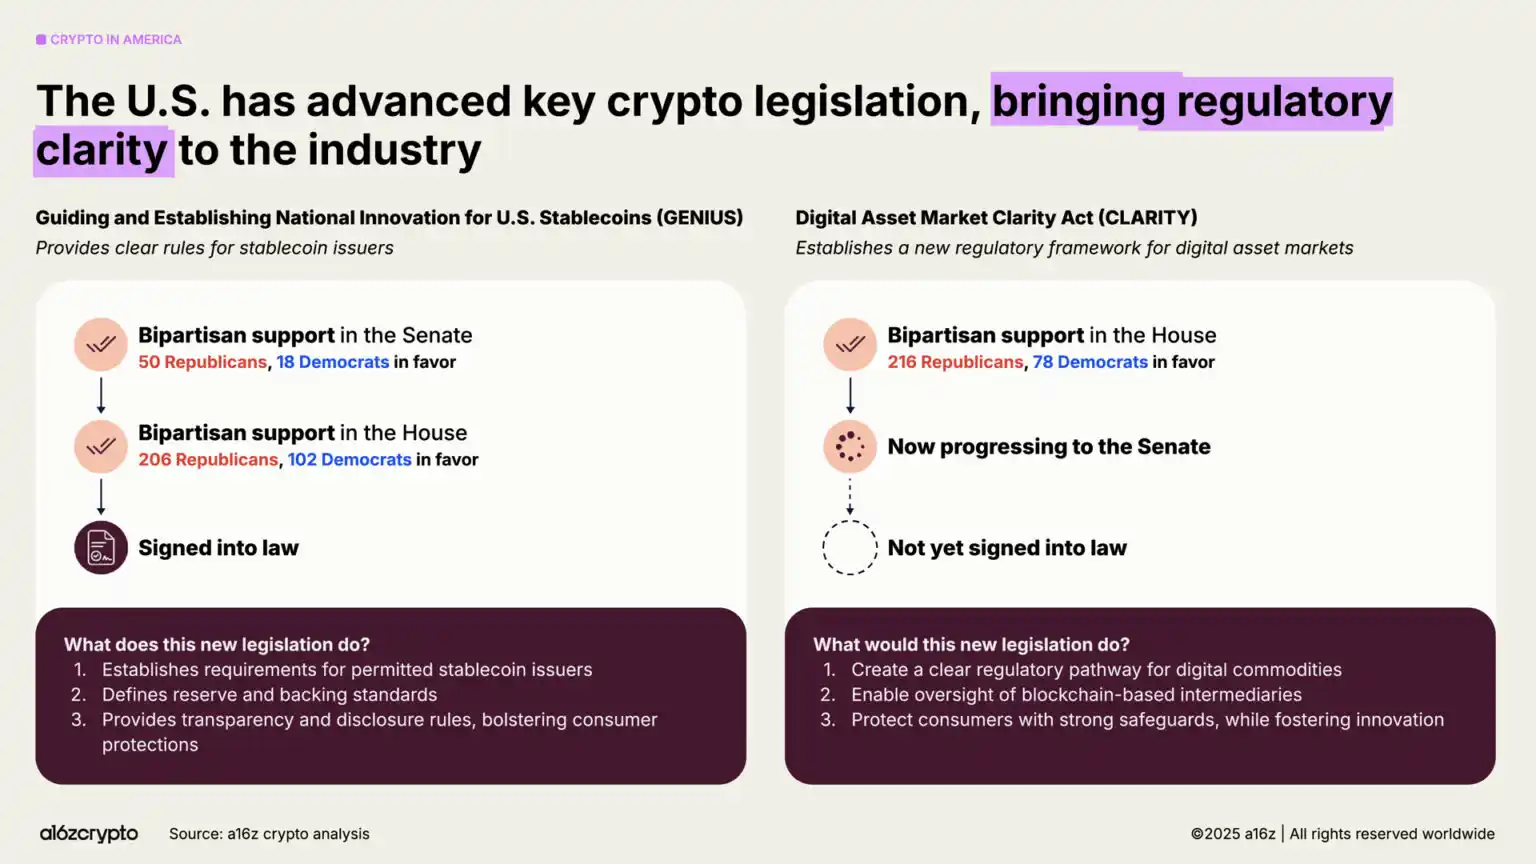
تصویب «GENIUS Act» و تأیید «CLARITY Act» در مجلس نمایندگان در سال جاری نشاندهنده اجماع دوحزبی بر این موضوع است که داراییهای ارز دیجیتال نهتنها در آمریکا دوام خواهند آورد، بلکه شرایط رشد پررونق را نیز دارند. این دو قانون در کنار هم چارچوبی نظارتی برای استیبلکوینها ایجاد میکنند که میان نوآوری و حمایت از سرمایهگذاران، ساختار بازار و نظارت بر داراییهای دیجیتال توازن برقرار میکند. در همین حال، فرمان اجرایی 14178 دستورالعملهای ضد ارز دیجیتال پیشین را لغو میکند و با تشکیل یک کارگروه بینسازمانی، نوسازی سیاست فدرال در حوزه داراییهای دیجیتال را پیش میبرد.
فضای نظارتی مسیر را برای فعالان این حوزه هموار میکند تا پتانسیل توکنها را بهعنوان زبان مشترک دیجیتال جدید، مشابه نقش وبسایتها برای نسلهای نخست اینترنت، بهطور کامل آزاد کنند. با شفافتر شدن چارچوب نظارتی، توکنهای شبکه بیشتری با ایجاد بازده برای دارندگان، چرخه اقتصادی خود را تکمیل خواهند کرد؛ در نتیجه موتور اقتصادی جدیدی برای اینترنت شکل میگیرد که خودپایدار است و به کاربران بیشتری اجازه میدهد در پاداشهای این نظام سهیم شوند.

۵. شتابگیری تحول آنچین در سراسر جهان
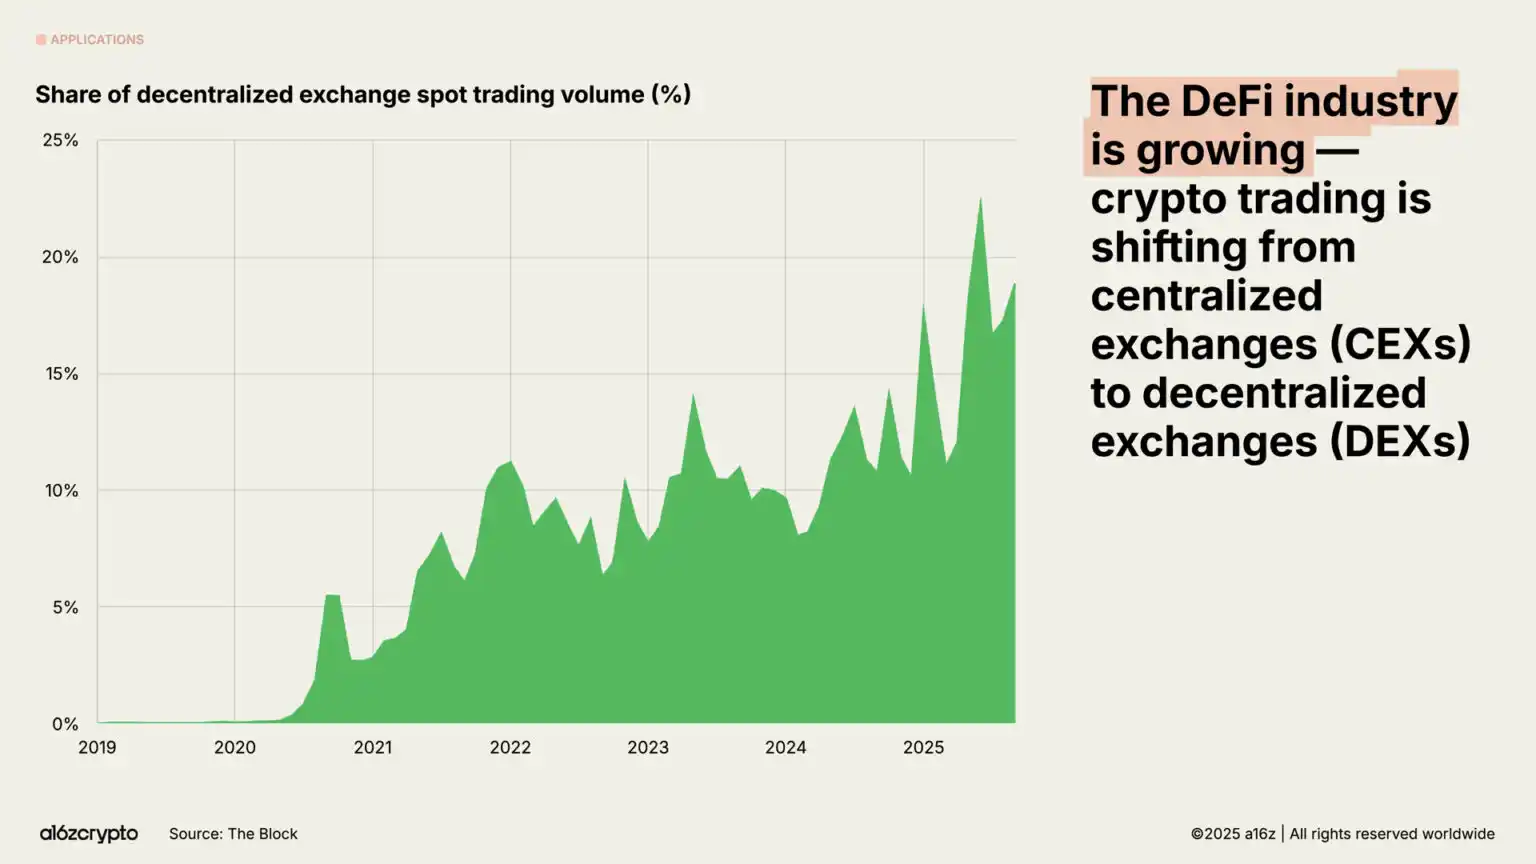
اقتصاد آنچین که زمانی محیطی آزمایشی و تخصصی برای کاربران پیشگام بود، به اکوسیستمی متنوع با دهها میلیون مشارکتکننده فعال ماهانه تبدیل شده است. امروزه نزدیک به یکپنجم حجم معاملات اسپات از طریق پلتفرمهای صرافی غیرمتمرکز انجام میشود.
حجم معاملات قراردادهای پرپچوال طی سال گذشته نزدیک به ۸ برابر شده و در میان سفتهبازان ارز دیجیتال رشدی انفجاری داشته است. پلتفرمهای غیرمتمرکز معاملات قراردادهای پرپچوال مانند Hyperliquid تریلیونها دلار حجم معاملات پردازش کردهاند و امسال بیشتر از $1B درآمد سالانهشده ایجاد کردهاند—رقمی که اکنون با برخی صرافیهای متمرکز قابل مقایسه است.

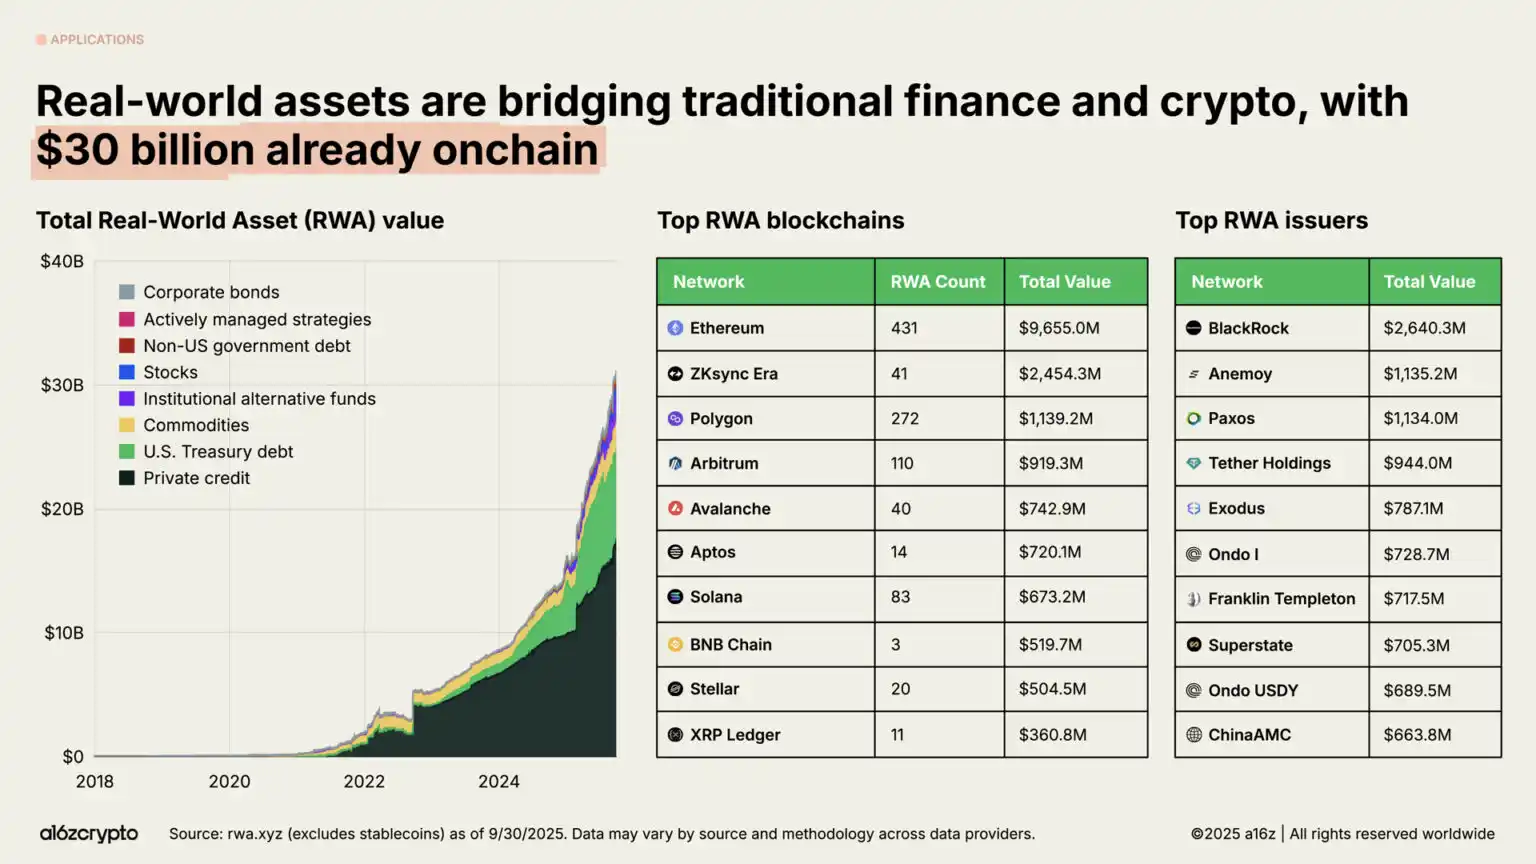
داراییهای دنیای واقعی—از جمله اوراق خزانهداری آمریکا، صندوقهای بازار پول، اعتبار خصوصی و املاک که بهعنوان داراییهای سنتی روی زنجیره توکنیزه شدهاند—شکاف میان ارز دیجیتال و امور مالی سنتی را پر میکنند. ارزش کل بازار داراییهای دنیای واقعی توکنیزهشده (RWA) به $30B رسیده و طی دو سال گذشته تقریباً چهار برابر شده است.
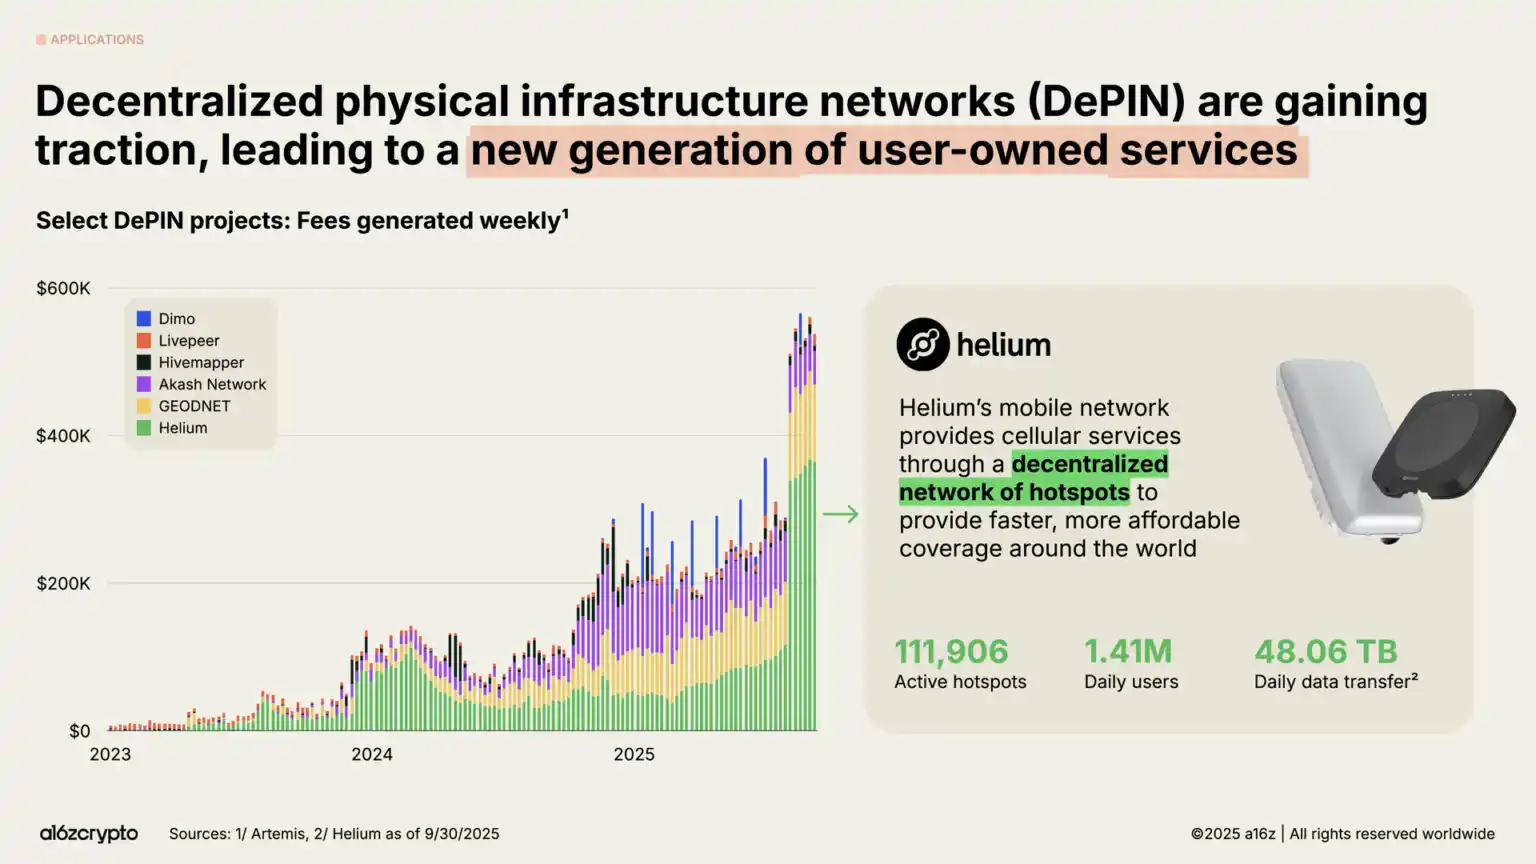
بیرون از بخش مالی، جاهطلبانهترین مرز پیشرفت بلاکچین تا سال ۲۰۲۵، DePIN یا شبکه زیرساخت فیزیکی غیرمتمرکز است.
همانطور که دیفای در حال بازسازی نظام مالی است، DePIN زیرساختهای فیزیکی مانند شبکههای مخابراتی، سامانههای حملونقل و شبکههای انرژی را دگرگون میکند. این حوزه ظرفیت چشمگیری دارد: مجمع جهانی اقتصاد پیشبینی میکند ارزش بازار DePIN تا سال ۲۰۲۸ به $35T برسد.
شبکه Helium نمونه شاخص این حوزه است. این شبکه بیسیم مردمی که بیشتر از 111,000 کاربر از طریق هاتاسپاتها آن را اداره میکنند، در حال حاضر پوشش تلفن همراه 5G را برای 1.4M کاربر فعال روزانه فراهم میکند.
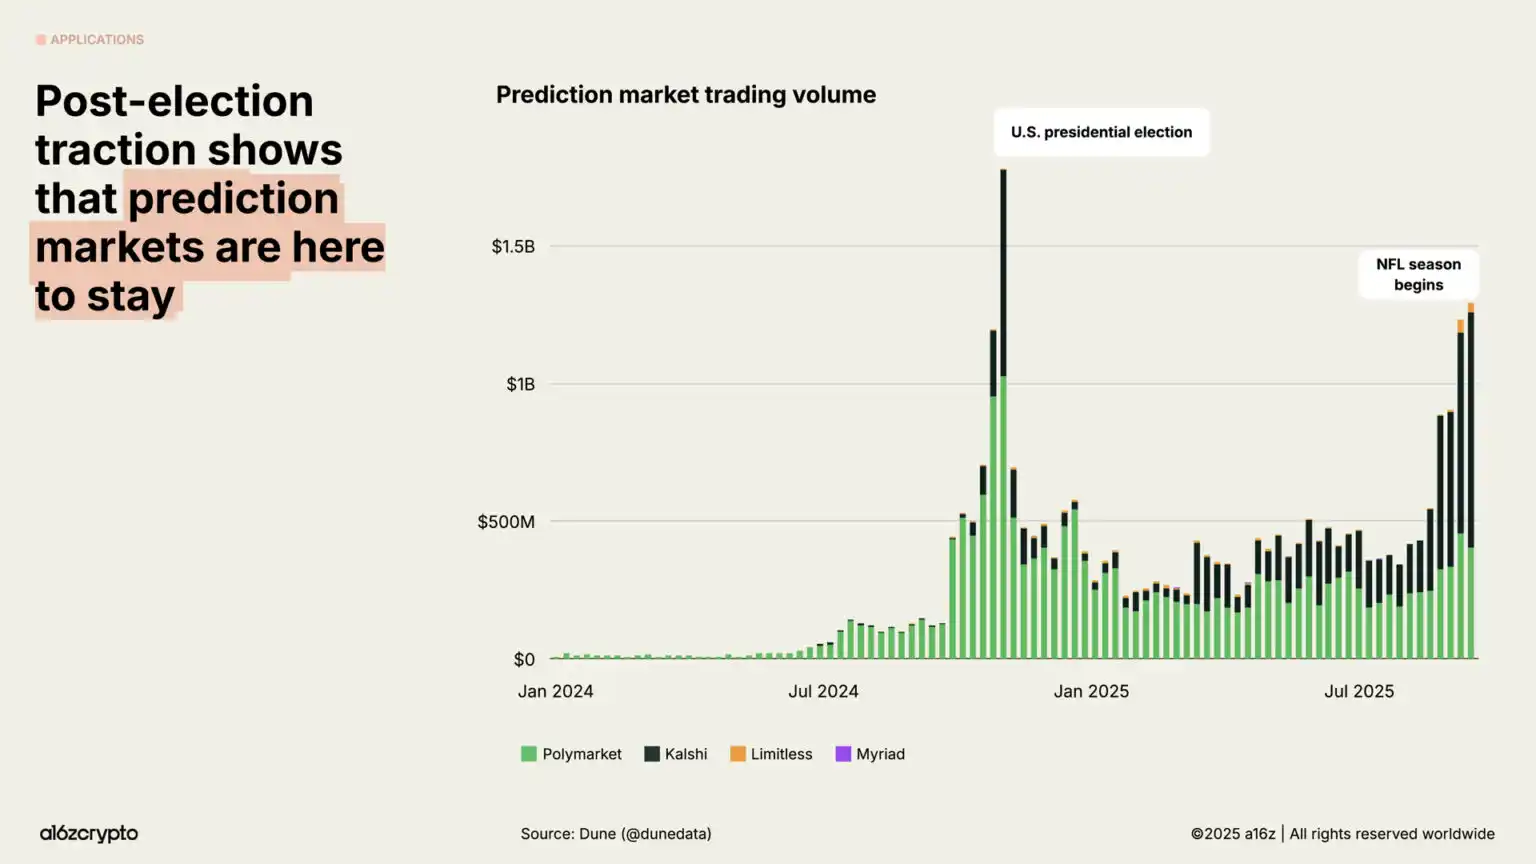
در سال ۲۰۲۴، انتظار میرود بازار پیشبینی در جریان رقابتهای انتخاباتی ریاستجمهوری آمریکا وارد جریان اصلی شود؛ پلتفرمهای پیشرویی مانند Polymarket و Kalshi شاهد حجم معاملات ماهانهای در حد میلیاردها دلار هستند. با وجود تردیدهای گذشته درباره «حفظ فعالیت در سالهای بدون انتخابات»، حجم معاملات این پلتفرمها از ابتدای سال ۲۰۲۵ نزدیک به ۵ برابر شده و به رکوردهای تاریخی نزدیک شده است.
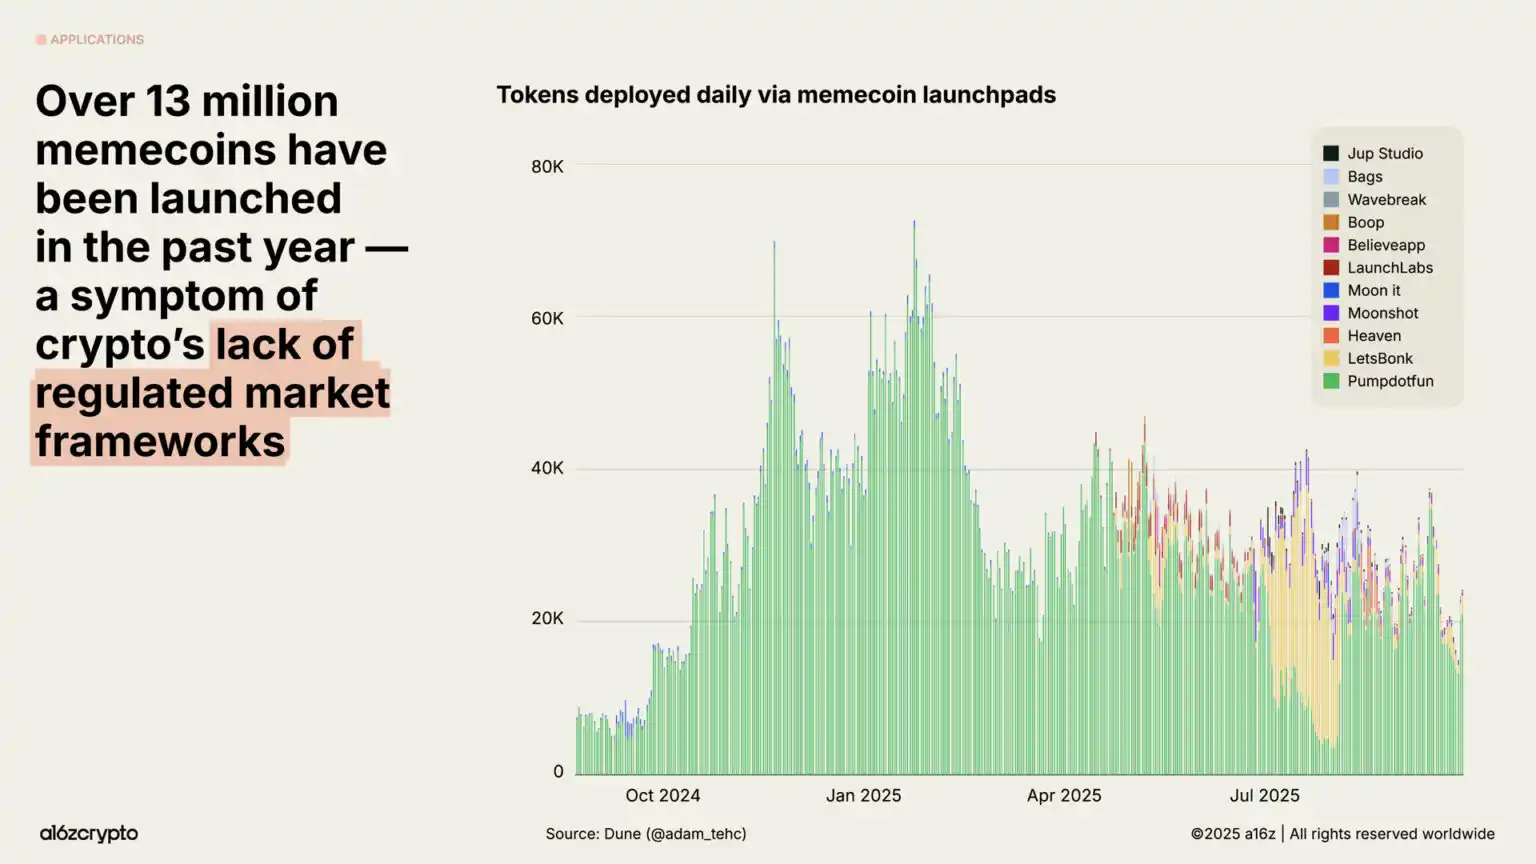
در نبود مقررات شفاف، میمکوینها رشدی انفجاری را تجربه کردهاند و طی سال گذشته بیشتر از 13M نوع از آنها پدید آمده است. با هموار شدن مسیر برای موارد استفاده سازندهتر از بلاکچین بهواسطه سیاستهای حمایتی و قانونگذاری دوجانبهحزبی، این روند طی ماههای اخیر فروکش کرده است—عرضه در ماه سپتامبر در مقایسه با ژانویه %56 کاهش یافته است.
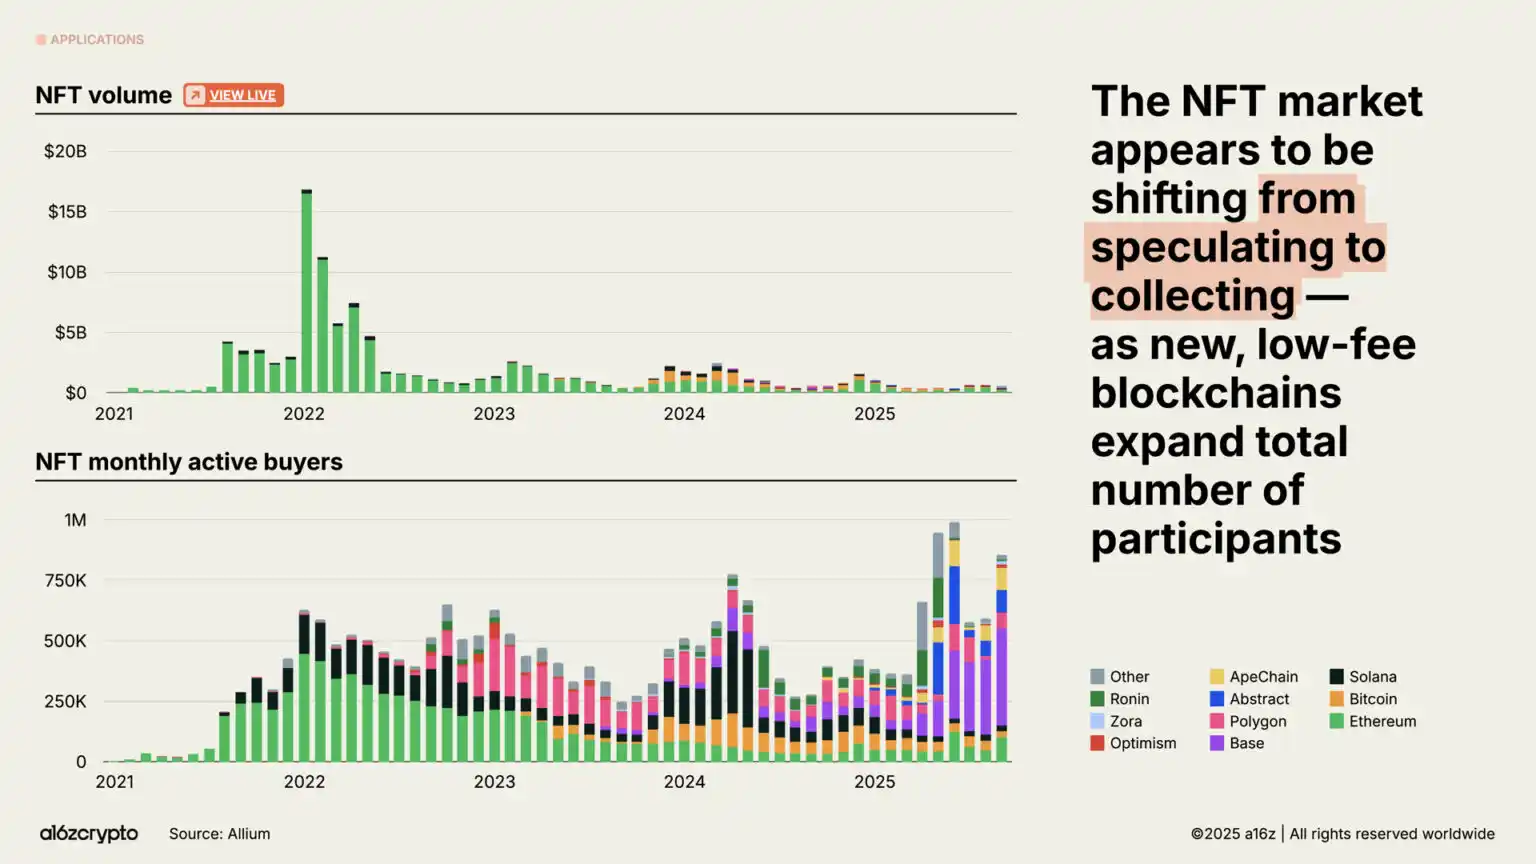
اگرچه حجم معاملات بازار NFT به اوج سال ۲۰۲۲ بازنگشته، شمار خریداران فعال ماهانه همچنان در حال افزایش است. این روندها ظاهراً نشان میدهند رفتار مصرفکنندگان از سفتهبازی به جمعآوری تغییر میکند؛ هزینه کمتر فضای بلاک در لایههای آنچین مانند Solana و Base نیز این روند را تسهیل میکند.
۶. زیرساخت بلاکچین به نقطه عطف بلوغ نزدیک میشود
بدون پیشرفتهای چشمگیر در زیرساخت بلاکچین، هیچیک از این فعالیتها امکانپذیر نبود.
در تنها پنج سال، توان عملیاتی کل تراکنشها در شبکههای اصلی بلاکچین بیشتر از 100 برابر شده است. ظرفیت پردازش تراکنش بلاکچین در هر ثانیه از کمتر از ۲۵ تراکنش به ۳۴۰۰ تراکنش در ثانیه رسیده و اکنون با سرعت تراکنش Nasdaq و حجم پردازش جهانی Stripe در جمعه سیاه برابری میکند؛ آن هم با هزینهای که تنها کسری از هزینههای تاریخی است.
در اکوسیستم بلاکچین، Solana به یکی از برجستهترین نمونهها تبدیل شده است. معماری پربازده و کمهزینه آن اکنون از اپلیکیشنهای گوناگون، از پروژههای DePIN تا بازار NFT، پشتیبانی میکند و اپلیکیشنهای بومی آن طی سال گذشته $3B درآمد ایجاد کردهاند. انتظار میرود ارتقاهای برنامهریزیشده ظرفیت شبکه را تا پایان سال دو برابر کنند.

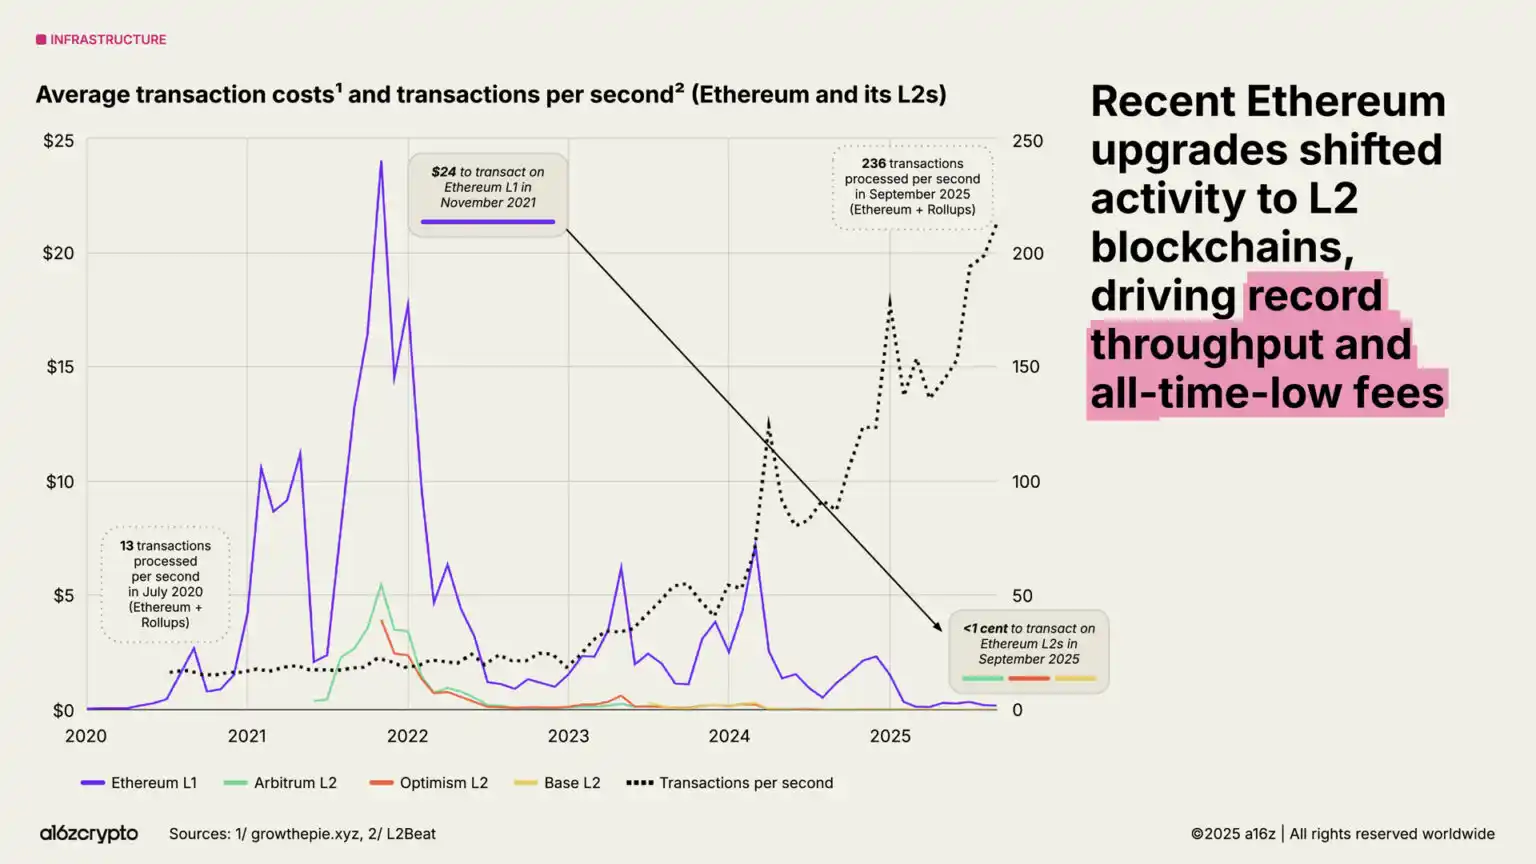
اتریوم همچنان نقشه راه مقیاسپذیری خود را پیش میبرد و بخش عمده فعالیت اقتصادی آن به راهکارهای لایه دوم مانند Arbitrum، Base و Optimism منتقل شده است. میانگین هزینه تراکنش در L2 از حدود $24 در سال ۲۰۲۱ به کمتر از یک سنت در حال حاضر کاهش یافته و فضای بلاک مرتبط با اتریوم را هم ارزان و هم فراوان کرده است.
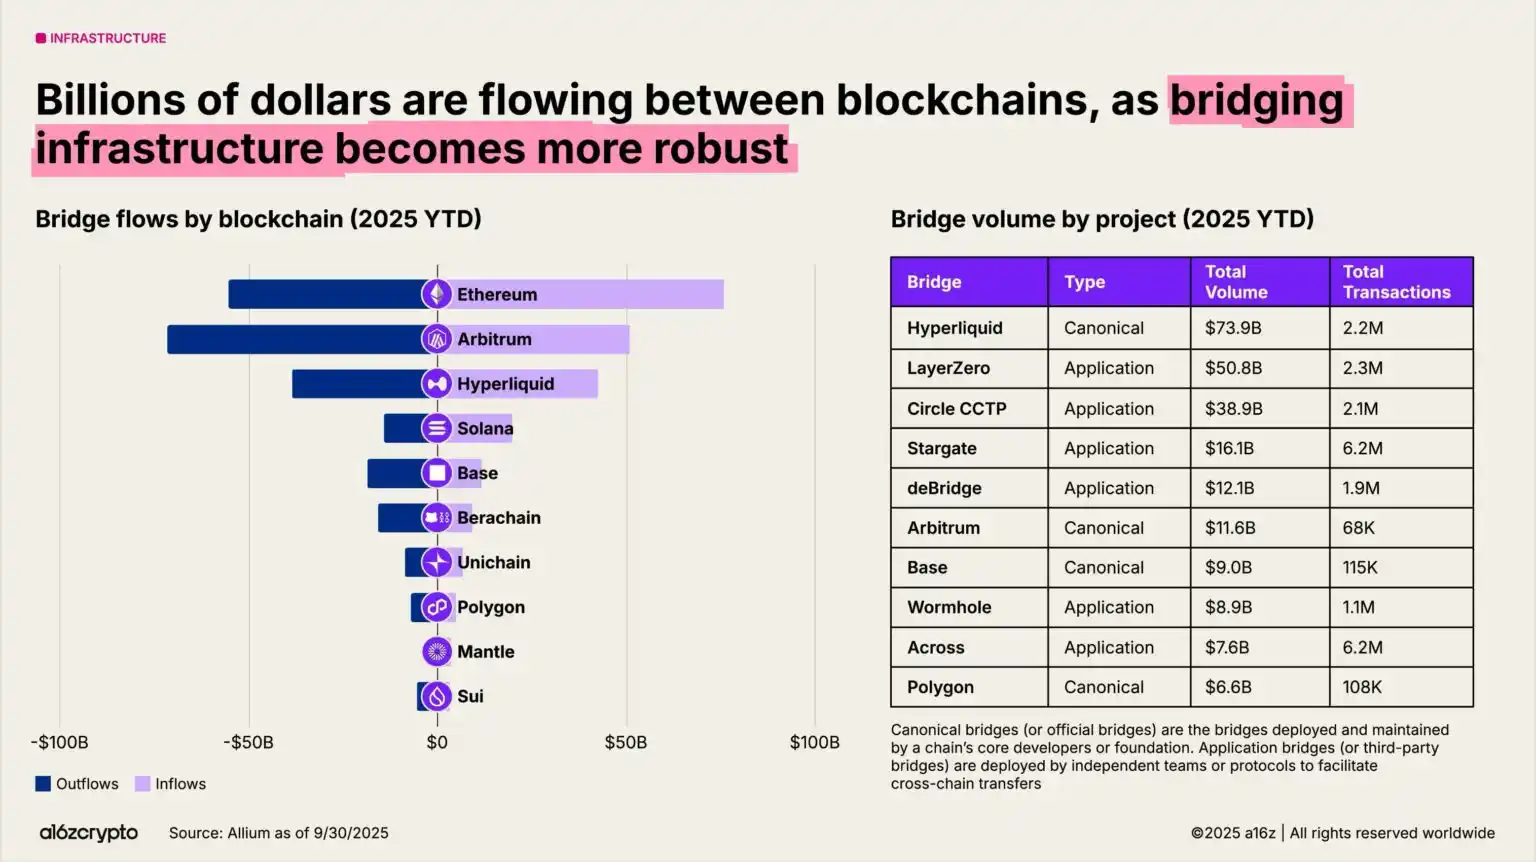
پلهای میانزنجیرهای اکنون قابلیت همکاری بلاکچینها را فراهم میکنند. راهکارهایی مانند LayerZero و پروتکل انتقال میانزنجیرهای Circle به کاربران اجازه میدهند داراییها را میان سامانههای چندزنجیرهای منتقل کنند. حجم تراکنش پل Hyperliquid از ابتدای سال به $74B رسیده است.
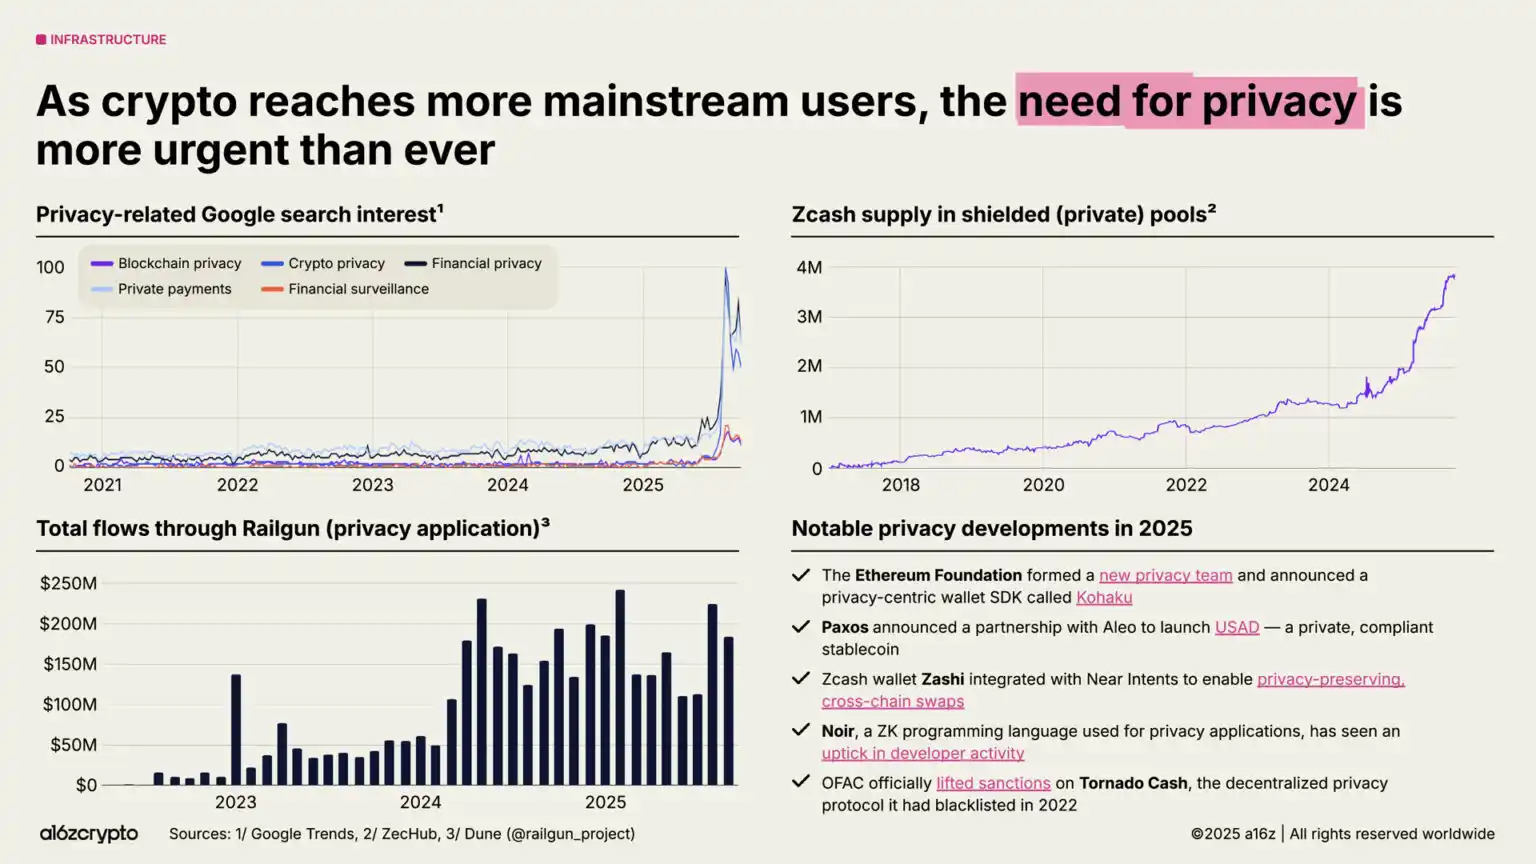
حفاظت از حریم خصوصی بار دیگر به کانون توجه بازگشته و ممکن است به پیشنیازی برای کاربردهای گسترده تبدیل شود. نشانههای افزایش توجه عبارتاند از رشد جستوجوهای گوگل درباره حریم خصوصی ارز دیجیتال در سال ۲۰۲۵؛ افزایش موجودی استخر وجوه محافظتشده Zcash به نزدیک 4M ZEC؛ و عبور حجم تراکنش ماهانه Railgun از $200M.
نشانههای دیگری از شتاب توسعه: بنیاد اتریوم تیم جدیدی برای حریم خصوصی تشکیل داده است؛ Paxos برای عرضه استیبلکوینی خصوصی و منطبق با مقررات (USAD) با Aleo همکاری میکند؛ و دفتر کنترل داراییهای خارجی تحریمهای اعمالشده بر پروتکل غیرمتمرکز حفظ حریم خصوصی Tornado Cash را لغو کرده است. انتظار داریم با گسترش فناوری رمزنگاری در جریان اصلی، این روند طی سالهای آینده شتاب بیشتری بگیرد.
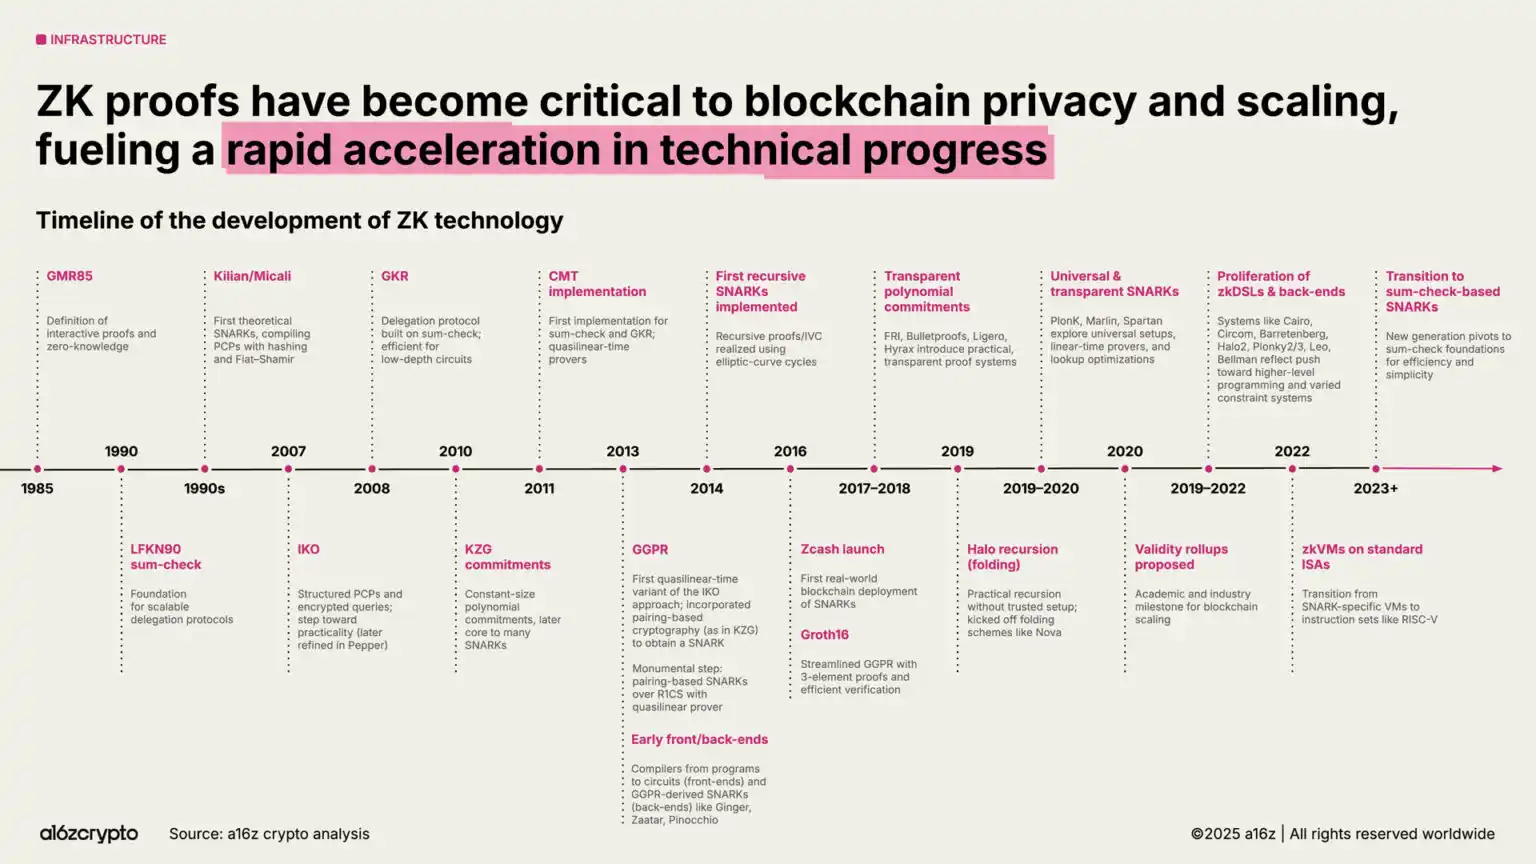
به همین ترتیب، اثباتهای دانش صفر و سامانههای اثبات فشرده بهسرعت از پژوهش دانشگاهی چنددهساله به زیرساختی حیاتی تبدیل میشوند. سامانههای دانش صفر اکنون در Rollupها، ابزارهای انطباق و حتی خدمات وب جریان اصلی ادغام شدهاند؛ نمونه برجسته آن سامانه هویت ZK است که گوگل بهتازگی راهاندازی کرده است.
در همین حال، بلاکچین پیشرفت در نقشه راه محاسبات پساکوانتومی را سرعت میبخشد. در حال حاضر، بیتکوینی به ارزش حدود $750B در نشانیهایی نگهداری میشود که در برابر حملات کوانتومی آینده آسیبپذیرند. دولت آمریکا قصد دارد سامانههای فدرال را تا سال ۲۰۳۵ به الگوریتمهای رمزنگاری پساکوانتومی منتقل کند.

۷. ادغام عمیق رمزنگاری و فناوریهای هوش مصنوعی
در میان پیشرفتهای فناورانه متعدد، عرضه ChatGPT در سال ۲۰۲۲ هوش مصنوعی را در کانون توجه عموم قرار داد و فرصتهای روشنی را نیز برای حوزه رمزنگاری پدید آورد. از قابلیت ردیابی و صدور مجوز مالکیت فکری گرفته تا فراهم کردن کانالهای پرداخت برای عاملهای هوشمند، فناوری رمزنگاری میتواند پاسخی برای مهمترین چالشهای حوزه هوش مصنوعی باشد.
سامانههای هویت غیرمتمرکز مانند Worldcoin که تاکنون بیشتر از 17M کاربر را تأیید کردهاند، میتوانند «اثبات انسان بودن» ارائه دهند و به شناسایی کاربران واقعی و تمایز آنها از رباتها کمک کنند.
استانداردهای پروتکلی نوظهوری مانند x402 به زیرساخت مالی بالقوهای برای عاملهای خودمختار هوش مصنوعی تبدیل میشوند و در انجام پرداختهای خرد، فراخوانی API و تسویه بدون واسطه به آنها کمک میکنند—Gartner پیشبینی میکند چنین اقتصادی تا سال ۲۰۳۰ به $30T برسد.
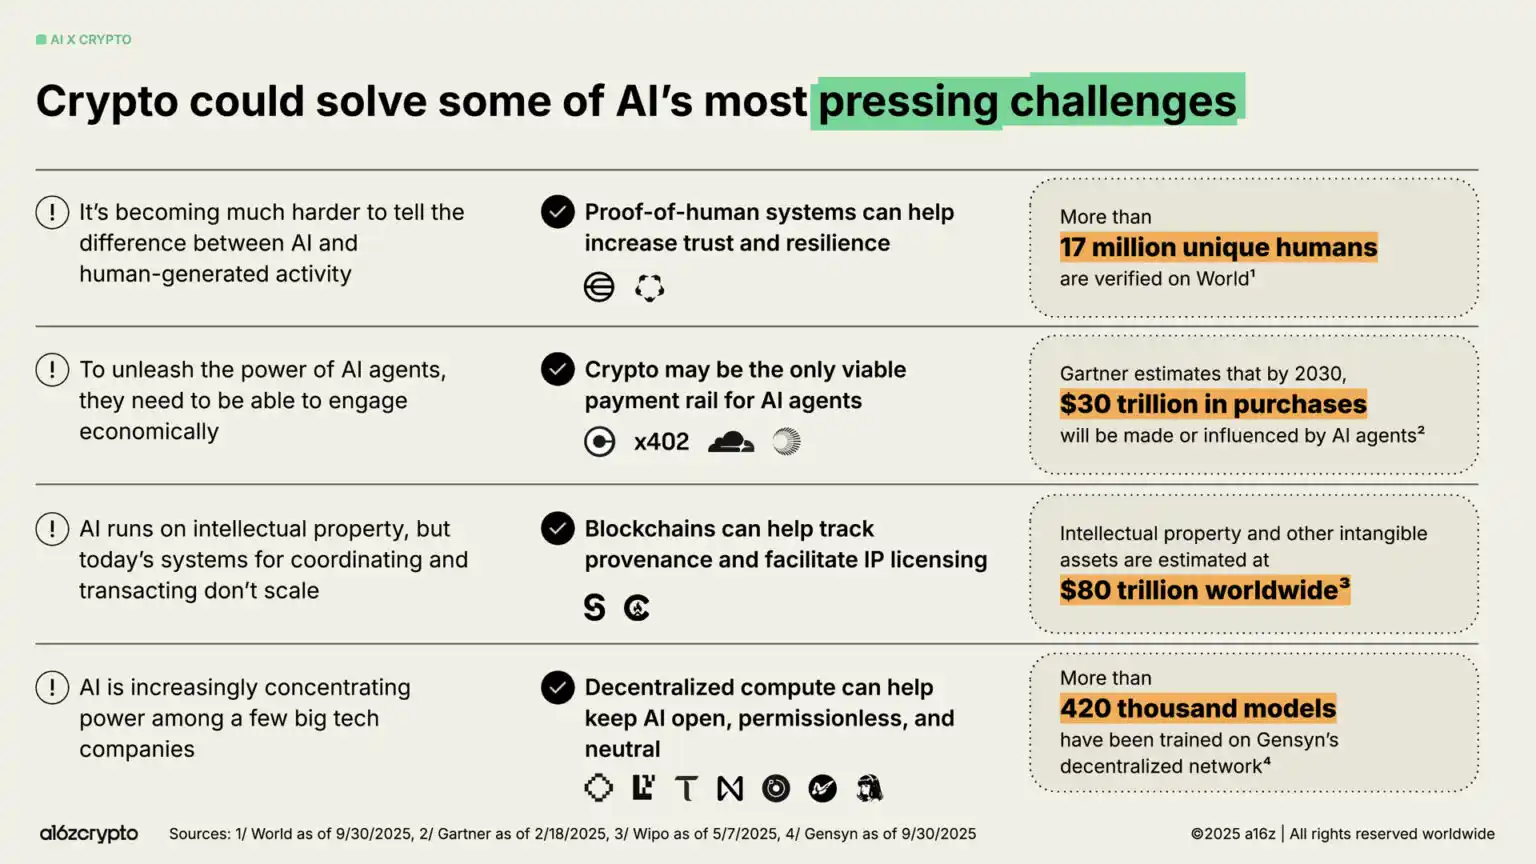
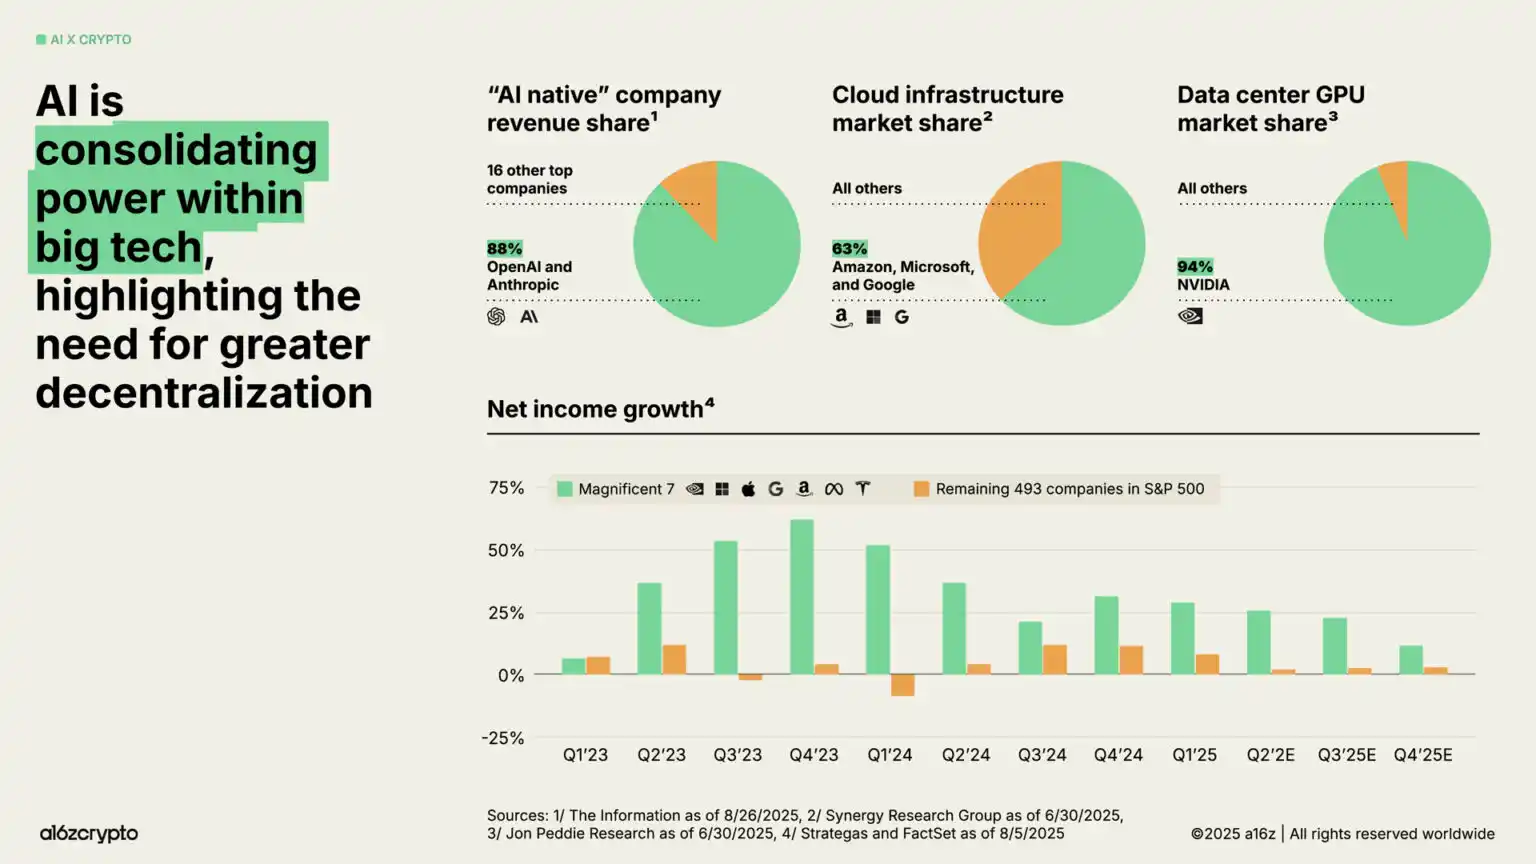
در همین حال، لایه محاسباتی هوش مصنوعی در حال تمرکز یافتن پیرامون چند غول فناوری است و نگرانیهایی درباره تمرکزگرایی و نظارت ایجاد میکند. در حال حاضر، تنها دو شرکت، OpenAI و Anthropic، %88 از درآمد سازمانی «بومی هوش مصنوعی» را در اختیار دارند؛ Amazon، Microsoft و Google رویهم %63 از سهم بازار زیرساخت ابری را به خود اختصاص دادهاند و Nvidia سهم %94 از بازار GPU مراکز داده را در اختیار دارد. این عدم توازن به شرکتهای «هفت غول» اجازه داده است طی چند فصل رشد دورقمی سود خالص داشته باشند، درحالیکه ۴۹۳ شرکت باقیمانده در S&P 500 عموماً نتوانستهاند از تورم پیشی بگیرند.
فناوری بلاکچین نیرویی متوازنکننده در برابر گرایش سامانههای هوش مصنوعی به تمرکزگرایی فراهم میکند.
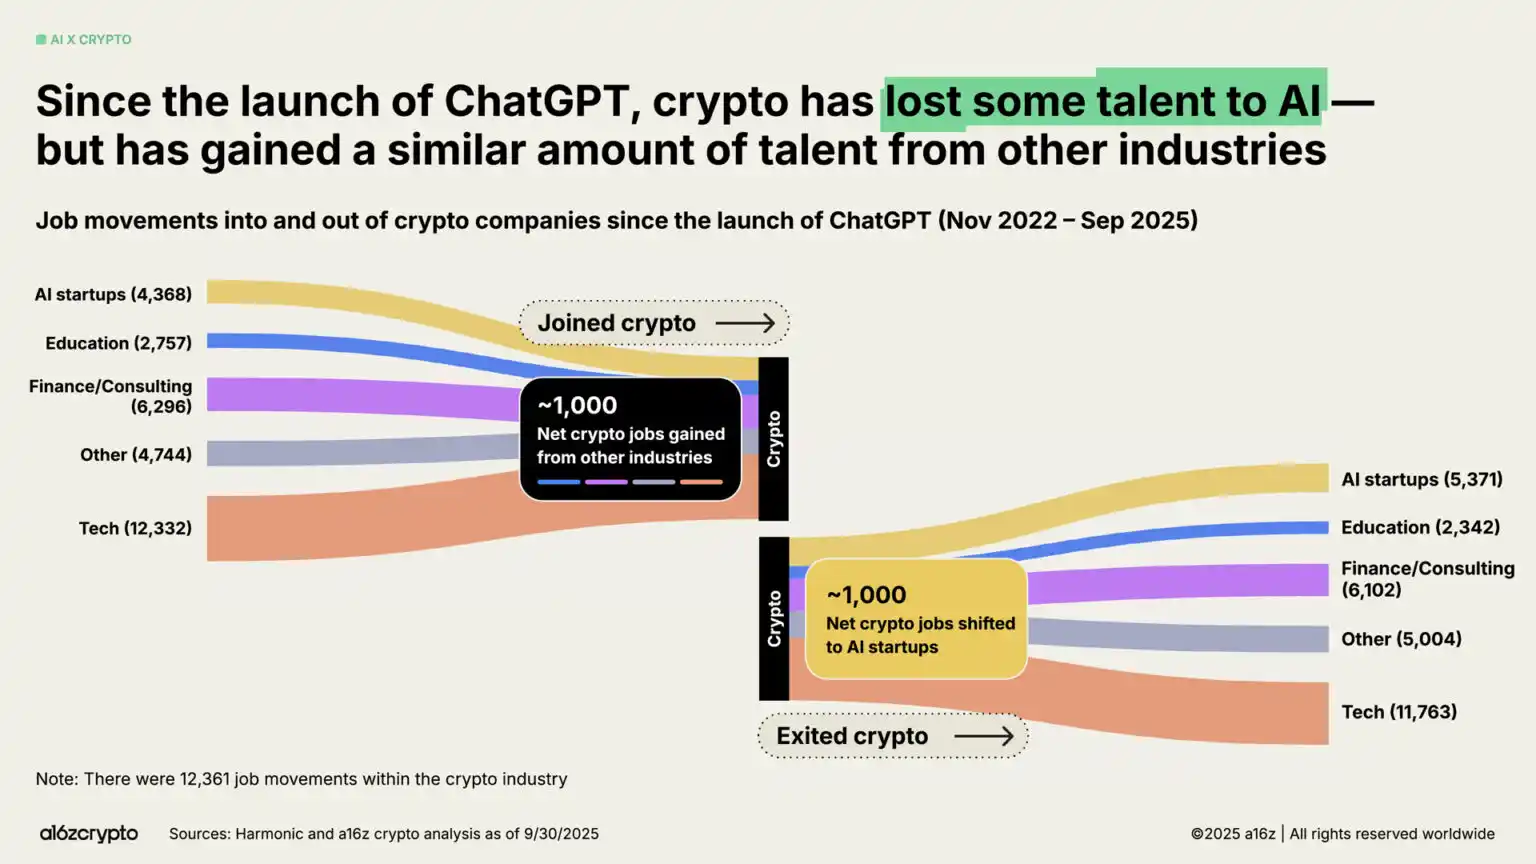
در بحبوحه هیاهوی هوش مصنوعی، برخی از فعالان حوزه ارز دیجیتال تمرکز خود را تغییر دادهاند. تحلیل ما نشان میدهد از زمان عرضه ChatGPT، حدود ۱۰۰۰ نیروی متخصص از صنعت ارز دیجیتال به حوزه هوش مصنوعی منتقل شدهاند. بااینحال، این کاهش با ورود شمار برابری از فعالان حوزه مالی سنتی، فناوری و دیگر بخشها به صنعت ارز دیجیتال جبران شده است.
۸. چشمانداز آینده
اکنون در چه جایگاهی قرار داریم؟ با شفافتر شدن چارچوبهای نظارتی، مسیر ایجاد درآمد واقعی برای توکنها از طریق کارمزدها روشنتر شده است. پذیرش ارز دیجیتال از سوی امور مالی سنتی و فینتک همچنان شتاب خواهد گرفت؛ استیبلکوینها نظام مالی سنتی را ارتقا میدهند و فراگیری مالی جهانی را پیش میبرند؛ محصولات جدید موج بعدی کاربران را وارد دنیای آنچین خواهند کرد.
اکنون زیرساختها و شبکههای توزیع لازم را در اختیار داریم و آمادهایم بهزودی با دستیابی به قطعیت نظارتی، فناوری را وارد جریان اصلی کنیم. زمان آن رسیده است که نظام مالی را ارتقا دهیم، کانالهای پرداخت جهانی را از نو بسازیم و شکل ایدهآل اینترنت را رقم بزنیم.
صنعت ارز دیجیتال پس از هفده سال توسعه، با دوره نوجوانی خود خداحافظی میکند و به بلوغ میرسد.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

رونق توکنسازی سهام: چه کسی سود میبرد و چه کسی برای دیگران کار میکند؟

Blockchain.com درخواست تأیید CFTC برای راهاندازی بازارهای پیشبینی و معاملات مشتقه را ارائه کرد

چرا بیشتر پروتکلهای DeFi در سال 2021 از بین رفتند؟

سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال

Citrini Research ترکیب داراییهای رمزنگاری را منتشر کرد، DRV، LIT و ETHFI هر کدام 10%

مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap

مشاهده TOKEN2049: آیا بدون RWA، DeFi مرده است؟

پس از از دست دادن دهها میلیون دلار، Abstract تعطیل میشود، آیا L2 با موج خروجی مواجه است؟

Jeff Yan ممکن است گزینههای تحقیقاتی را به عنوان یک جهتگیری جدید در کارآفرینی انتخاب کند

آیا نسبت قیمت به درآمد Lighter دو برابر Hyperliquid است؟

ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است

گزارش ماهانه|فهرست بهترین تولیدکنندگان محتوا در سپتامبر 2026

هیبریلیکید به رسمیت شناختن پایگاه سنگاپور، اما MAS آن را "خارج از صلاحیت" و بدون مجوز اعلام کرد

چرا DeFi به زیرساختی کاملاً جدید نیاز دارد؟

گزارش وضعیت پرداختهای عامل هوش مصنوعی 2026 در TOKEN2049 سنگاپور منتشر شد

مدیر عامل Hyperliquid به عدم پایداری مدل خلق ثروت وال استریت اشاره کرد

TOKEN2049 سنگاپور 2026 با حضور 25,000 شرکتکننده آغاز شد: چرا دیفای نهادی داستان اصلی امسال است
رویداد TOKEN2049 سنگاپور 2026 در 07/10 در Marina Bay Sands با ظرفیت تکمیلشده و حضور حدود 25,000 شرکتکننده از 160 کشور آغاز شد. محور برنامه دیفای نهادی، توکنیزهسازی، نگهداری دارایی و مشتقات آنچین است و در کنار فعالان حوزه ارز دیجیتال، سخنرانانی از Nasdaq، BlackRock، Morgan Stanley و Franklin Templeton در آن حضور دارند.

مدیر عامل Hyperliquid پیش بینی می کند که در دهه آینده تمام صرافی ها از زیرساخت بلاک چین استفاده خواهند کرد

بنیانگذار Hyperliquid اعلام کرد که HIP-3 در یک زمان 51% از حجم معاملات پلتفرم را تشکیل میداد

رمزنگاری بازار را گسترش میدهد: قیمتها تحت تأثیر رویدادها، انتظارات و شرکتهای خصوصی قرار میگیرند

صنعت ارزهای دیجیتال به سمت ایجاد بازارهای جدید میرود
گزارش Galaxy: 1.27 میلیارد معامله حقیقت سود و زیان خردهفروشان Polymarket را فاش میکند

Hyperliquid Labs تأیید کرد که دفتر مرکزی آن در سنگاپور قرار دارد و تحت نظارت MAS نیست

Abraxas ارتباط با کیف پول Hyperliquid با 15.8 میلیارد دلار شورت کریپتو

برنامه TOKEN2049 سنگاپور دیفای سازمانی را در دستور کار سال ۲۰۲۶ قرار میدهد

Hyperliquid به ترمینال بلومبرگ متصل شد و اولین پرداخت ۱۴.۵۸ میلیون دلار USDC را دریافت کرد

Imperial 150 میلیون دلار سرمایهگذاری اولیه را تکمیل کرد و Foundation Capital رهبری کرد

چرا بازار پیشبینی Hyperliquid به نام HIP-4 نمیتواند با Polymarket رقابت کند؟

TOKEN2049 سنگاپور 2026 برگزار خواهد شد: تجمع غولهای مالی مانند Nasdaq و BlackRock

HYPE به 100 دلار نزدیک میشود پس از فهرست شدن در Bloomberg Terminal و خرید مجدد 14.6 میلیون دلاری
رونق توکنسازی سهام: چه کسی سود میبرد و چه کسی برای دیگران کار میکند؟
Blockchain.com درخواست تأیید CFTC برای راهاندازی بازارهای پیشبینی و معاملات مشتقه را ارائه کرد
چرا بیشتر پروتکلهای DeFi در سال 2021 از بین رفتند؟
سهام و ارزهای دیجیتال مرتبط با هوش مصنوعی که سیترینی به آنها توجه کرده است... 8 شرکت ثبت شده و 1 ETF و 15 ارز دیجیتال
Citrini Research ترکیب داراییهای رمزنگاری را منتشر کرد، DRV، LIT و ETHFI هر کدام 10%
مروری بر اخبار DeFi در تعطیلات ملی: برنامه Hyperliquid برای ورود به بازار گزینهها و آزمایش ساختار نقدینگی مطابق Uniswap


