بازار وامدهی به مدل مبتنی بر واسطه نیاز ندارد

 امتیازدهی ما در گوگل


عنوان مقاله اصلی: وامدهی CLOB: بازارها به کیوریتور نیاز ندارند
نویسنده مقاله اصلی: @0xJaehaerys، Gelora Research
ترجمه مقاله اصلی: EeeVee، SpecialistXBT، BlockBeats
یادداشت ویراستار: پس از سوءاستفادههای Stream Finance و USDX، جامعه دیفای با سرخوردگی دردناکی روبهرو شده است. پروتکلهایی مانند Morpho و Euler برای رفع پراکندگی نقدینگی، مدل «کیوریتور» را معرفی کردند، اما ناخواسته مخاطرات اخلاقیِ انسانی را دوباره به زنجیره بازگرداندند. نویسنده این مقاله اشاره میکند که پروتکلهای وامدهی فعلی بهاشتباه «تعریف ریسک» و «تطبیق سفارش» را با هم ترکیب کردهاند. این مقاله با الهام از مدل سنتی مالیِ دفتر سفارش، پارادایمی جدید و بدون کیوریتور را پیشنهاد میکند که سفارشها را بهصورت الگوریتمی مسیریابی میکند.
منطق تکامل بازارهای وامدهی
نگاهی به تاریخچه تراکنشهای آنچین میتواند بینشهایی درباره بازار وامدهی در اختیارمان بگذارد.
AMMهای مبتنی بر توابع ثابت، مانند Uniswap، مسئلهای اساسی را حل کردند: چگونه میتوان بدون بازارسازان فعال بازاری ایجاد کرد؟ پاسخ در استفاده از یک تابع ناوردا برای تعیین پیشاپیش «شکل» نقدینگی نهفته است. تأمینکنندگان نقدینگی از پیش بر سر مجموعهای از راهبردها توافق میکنند و پروتکل آنها را بهطور خودکار اجرا میکند.
این روش در حوزه معاملات مؤثر است، زیرا معامله نسبتاً ساده است: خریدار و فروشنده در قیمتی مشخص به هم میرسند. اما وامدهی بسیار پیچیدهتر است. یک وام ابعاد متعددی دارد:
نرخ بهره
نوع وثیقه
نسبت وام به ارزش (LTV)
مدت (ثابت در برابر متغیر)
سازوکار لیکوییدیشن
تطبیق در وامدهی باید همزمان تمام محدودیتهای ابعاد بالا را برآورده کند.
دیفای در ابتدا مستقیماً راهکارهایی مشابه AMMها را برای وامدهی به کار گرفت. پروتکلهایی مانند Compound و Aave منحنی نرخ بهره را از پیش تعیین میکنند و وامدهندگان به یک استخر سرمایه مشترک میپیوندند. این کار باعث میشود بازار وامدهی حتی بدون وامدهندگان فعال هم کار کند.
اما این قیاس یک ایراد مرگبار دارد. در معاملات DEX، شکل منحنی تابع ثابت بر کیفیت اجرا (اسلیپیج، عمق) تأثیر میگذارد؛ درحالیکه در وامدهی، شکل منحنی نرخ بهره مستقیماً ریسک را تعیین میکند. وقتی همه وامدهندگان در یک استخر مشترک هستند، ریسک تمام وثیقههایی را هم میپذیرند که استخر قبول میکند. وامدهندگان نمیتوانند اعلام کنند که فقط حاضرند ریسک مشخصی را بپذیرند.
در معاملات، دفتر سفارش این مشکل را حل میکند: به بازارسازان اجازه میدهد «منحنی قیمت» خودشان را تعریف کنند. هر بازارساز با قیمت دلخواه خود مظنه میدهد و دفتر سفارش این مظنهها را در بازاری یکپارچه جمع میکند، اما هر بازارساز همچنان میزان ریسک خود را کنترل میکند.
آیا وامدهی هم میتواند رویکرد مشابهی داشته باشد؟ پروژهای به نام Avon تلاش میکند به این پرسش پاسخ دهد.
چالش پراکندگی نقدینگی
نخستین تلاش دیفای برای توانمندسازی وامدهندگان، جداسازی بازارها بود.
پروتکلهایی مانند Morpho Blue و Euler و موارد دیگر به هرکسی اجازه میدهند بازاری برای وامدهی با پارامترهای مشخص ایجاد کند: وثیقهای معین، داراییِ قابلوامگیری، نسبت وام به ارزش (LTV) ثابت و منحنی نرخ بهره. وامدهندگان در بازاری سپردهگذاری میکنند که با ترجیحشان درباره ریسک سازگار است. نکول در یک بازار هرگز به بازار دیگری سرایت نمیکند.
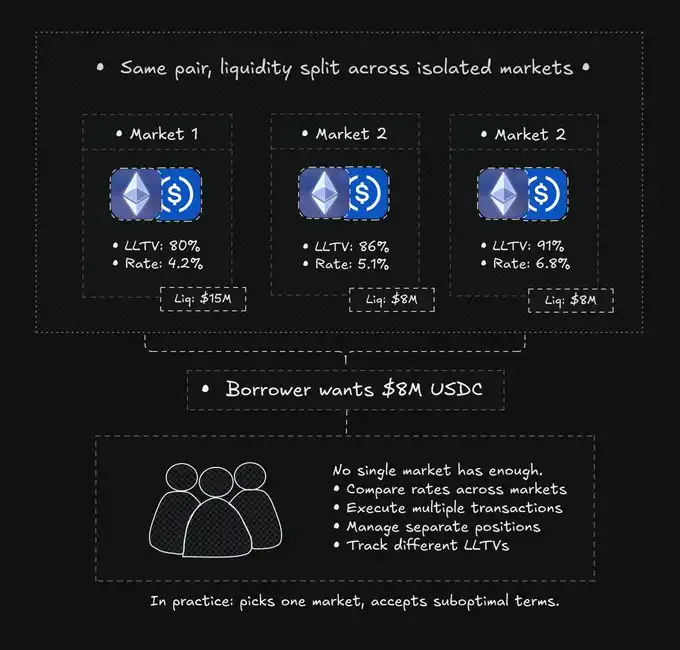
این وضعیت برای وامدهندگان ایدهآل است، زیرا جداسازی ریسکی را که میخواهند در اختیارشان قرار میدهد.
اما برای وامگیرندگان، موجب پراکندگی میشود.
برای نمونه، در سناریوی وامدهی ETH-USDC ممکن است دهها بازار مختلف وجود داشته باشد:
بازار B: نقدینگی 3M، LTV برابر با %86، نرخ %5.1
بازار C: نقدینگی 2M، LTV برابر با %91، نرخ %6.8
… و 9 بازار دیگر با نقدینگی کمتر
یک کاربر که میخواهد 8M دلار وام بگیرد، نمیتواند از یک بازار واحد خدمات بگیرد. او باید نرخها را دستی مقایسه کند، چندین تراکنش انجام دهد، موقعیتهای پراکنده را مدیریت کند و آستانههای مختلف لیکوییدیشن را زیر نظر بگیرد. راهکار بهینه از نظر تئوری مستلزم تقسیم وام میان چهار بازار یا بیشتر است.
در عمل، هیچکس این کار را نمیکند. وامگیرندگان معمولاً یک بازار را انتخاب میکنند. در نتیجه، سرمایه در استخری پراکنده، کمتر از ظرفیت خود به کار گرفته میشود.
جداسازی ریسک بازار، مشکل وامدهندگان را حل کرد اما برای وامگیرندگان مشکل تازهای به وجود آورد.
قیمت --
محدودیت خزانه کیوریشن
مدل خزانه کیوریشن تلاش میکند این شکاف را پُر کند.
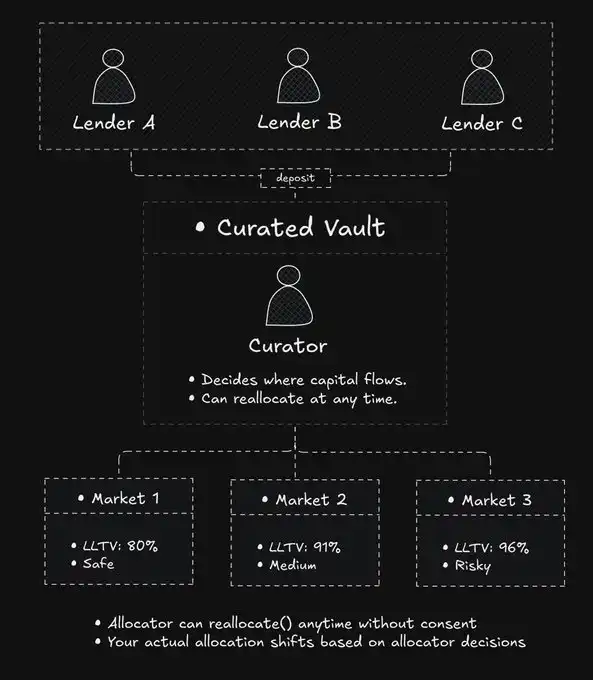
ایده این است: کیوریتورهای حرفهای جریان سرمایه را مدیریت میکنند. وامدهندگان در خزانه سپردهگذاری میکنند و کیوریتور سرمایه را میان بازارهای زیربنایی مختلف توزیع میکند تا بازده را بهینه و ریسک را مدیریت کند. وامگیرندگان همچنان با بازارهای پراکنده روبهرو هستند، اما دستکم وامدهندگان مجبور نیستند موجودی خود را دستی متعادل کنند.
این مدل به وامدهندگانی کمک میکند که میخواهند سرمایه را «بسپارند و فراموش کنند»، اما چیزی را وارد میکند که دیفای در پی حذفش بود: اختیار تصمیمگیری فردی.
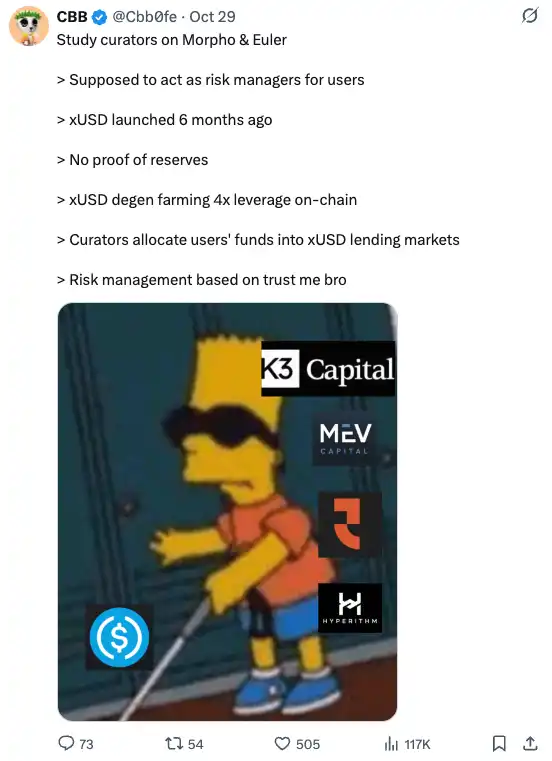
مدیر تعیین میکند کدام بازارها تأمین مالی شوند و میتواند هر زمان سرمایه را جابهجا کند. میزان ریسک وامدهندگان با تصمیمهای مدیر تغییر میکند؛ تصمیمهایی که غیرقابلپیشبینی و خارج از کنترلاند. به گفته یکی از کاربران توییتر: «مدیر با وامگیرنده وارد PvP میشود، اما وامگیرنده حتی نمیداند دارند از او فارم میگیرند.»
این عدم تقارن نهفقط در راهبرد، بلکه در دقت رابط زیربنایی نیز دیده میشود. گاهی رابط Morpho نشان میدهد «$3M نقدینگی قابلاستفاده وجود دارد»، اما در عمل، وجوه با نرخ پایین کمیاباند و بیشتر سرمایه در محدوده نرخهای بالا قرار دارد.
وقتی هماهنگی نقدینگی به تصمیمهای انسانی وابسته باشد، شفافیت لطمه میبیند.
تخصیصدهندگان سرمایه، نقدینگی بازار را طبق برنامه زمانی خود تنظیم میکنند، نه بر اساس تقاضای بازار در لحظه. خزانهها تلاش میکنند با «متعادلسازی مجدد» پراکندگی بازارها برای وامگیرندگان را رفع کنند، اما این کار کارمزد گس دارد، به تمایل مدیر وابسته است و اغلب با تأخیر انجام میشود. وامگیرندگان همچنان با نرخهایی غیربهینه روبهرو هستند.
جداسازی ریسک از تطبیق
پروتکلهای وامدهی دو ماژولِ اساساً متفاوت را با هم درمیآمیزند.
تعریف ریسک از دید کاربر: وامدهندگان مختلف درباره کیفیت وثیقه و میزان اهرم، دیدگاههای متفاوتی دارند.
رویکرد پروتکل به تطبیق در وامدهی: این فرایند مکانیکی است. به نظر شخصی کاربر نیازی ندارد و فقط باید مسیریابی کارآمد انجام شود.
مدل استخر مشترک این دو را به هم گره میزند و کنترل را از وامدهندگان میگیرد.
مدل استخر مجزا، تعریف ریسک را از هم جدا میکند اما از تطبیق صرفنظر میکند؛ وامگیرندگان باید دستی بهترین مسیر را پیدا کنند.
مدل خزانه تحت مدیریت کیوریتور، با نقش مدیر تطبیق را دوباره برقرار میکند، اما مستلزم اعتماد به مدیر است.
آیا میتوان تطبیق را بدون ایجاد اختیار تصمیمگیری (مداخله دستی) خودکار کرد؟
دفتر سفارش در بازار معاملات به این هدف میرسد. بازارسازان مظنهها را تعیین میکنند، دفتر سفارش عمق را تجمیع میکند و تطبیق بهشکلی قطعی انجام میشود (ابتدا بهترین قیمت). هیچکس تصمیم نمیگیرد که سفارش به کجا برود؛ سازوکار همهچیز را تعیین میکند.
وامدهی CLOB همین اصل را در بازار اعتبار به کار میگیرد:
وامدهندگان ریسک را از طریق یک راهبرد مجزا تعریف میکنند.
راهبردها مظنههای خود را در دفتر سفارش مشترک ثبت میکنند.
وامگیرندگان با نقدینگی یکپارچه تعامل میکنند.
تطبیق بهطور خودکار و بدون نیاز به دخالت مدیر انجام میشود.
ریسک همچنان بر عهده وامدهندگان است و هماهنگی به فرایندی مکانیزه تبدیل میشود. در هیچ مرحلهای نیازی به اعتماد به واسطه نیست.
معماری دولایه
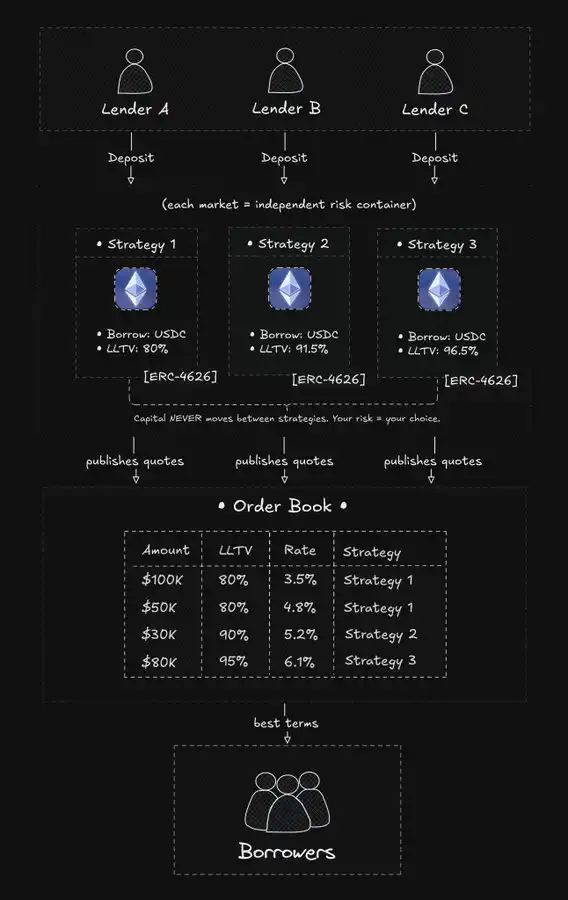
Avon از طریق دو لایه مجزا، وامدهی مبتنی بر دفتر سفارش را محقق میکند.
لایه راهبرد
«راهبرد» یک بازار وامدهی مجزا با پارامترهای ثابت است.
ایجادکننده راهبرد پارامترهای زیر را تعیین میکند: وثیقه/داراییِ قابلوامگیری، LTV لیکوییدیشن، منحنی نرخ بهره، اوراکل و سازوکار لیکوییدیشن.
پس از راهاندازی، شکل منحنی نرخ بهره تغییرناپذیر است. وامدهندگان پیش از سپردهگذاری، دقیقاً از قواعد مطلعاند.
سرمایه هرگز میان راهبردها جابهجا نمیشود.
اگر در راهبرد A سپردهگذاری کنید، پولتان تا زمان برداشت در همان راهبرد باقی میماند. نه مدیری در کار است، نه متعادلسازی مجددی و نه تغییری ناگهانی در میزان ریسک.
با اینکه افراد (مدیران راهبرد) همچنان پارامترها را تعیین میکنند، نقش آنها اساساً با مدیران فرق دارد: مدیران، تخصیصدهندگان سرمایهاند (تصمیم میگیرند پول کجا برود)، اما مدیران راهبرد در واقع مدیران ریسکاند (قواعد را تعریف میکنند اما سرمایه را جابهجا نمیکنند)؛ نقشی شبیه DAO در Aave. اختیار تصمیمگیری درباره تخصیص سرمایه همیشه در دست وامدهندگان است.
این سیستم چگونه خود را با تغییرات بازار وفق میدهد؟ از طریق رقابت، نه تغییر پارامترها. اگر نرخهای بدون ریسک جهش کنند، راهبردهای قدیمی بهاجبار لیکویید میشوند (خروج سرمایه) و راهبردهای تازه ایجاد میشوند (ورود سرمایه). «اختیار تصمیمگیری» از پرسش «سرمایه باید کجا برود؟» (تصمیم مدیر) به «کدام راهبرد را انتخاب کنم؟» (تصمیم وامدهنده) منتقل میشود.
لایه تطبیق
راهبردها مستقیماً به وامگیرندگان خدمات نمیدهند، بلکه مظنههای خود را در دفتر سفارش مشترک ثبت میکنند.
دفتر سفارش، مظنههای همه راهبردها را در نمایی یکپارچه جمع میکند. وامگیرندگان عمق ترکیبی همه راهبردهایی را میبینند که وثیقه آنها را میپذیرند.
وقتی وامگیرنده سفارشی ثبت میکند، موتور تطبیق:
مظنهها را بر اساس سازگاری (نوع وثیقه، شرایط LTV) فیلتر میکند.
آنها را بر اساس نرخ بهره مرتب میکند.
اجرا را از ارزانترین گزینه آغاز میکند.
تسویه را در یک تراکنش اتمی انجام میدهد.
اگر یک راهبرد بتواند کل سفارش را تأمین کند، این کار را انجام میدهد؛ در غیر این صورت، سفارش بهطور خودکار میان چند راهبرد تقسیم میشود. وامگیرنده فقط یک تراکنش را میبیند.
نکته مهم: دفتر سفارش فقط وضعیت راهبردها را میخواند و نمیتواند آن را تغییر دهد. تنها مسئول هماهنگی دسترسی است و هیچ اختیاری برای تخصیص سرمایه ندارد.
نوید RWA
دیفای همواره در پذیرش نهادی با تناقضی ساختاری روبهرو بوده است: الزامات انطباق به جداسازی منجر میشوند، اما جداسازی نقدینگی را خفه میکند.
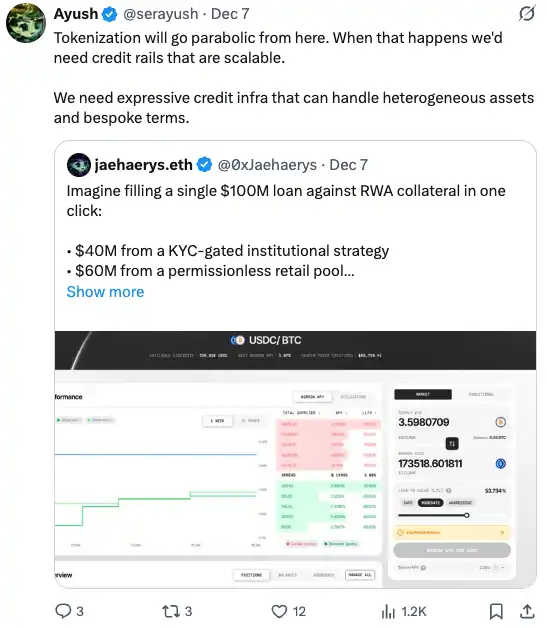
Aave Arc مدل «باغ محصور» را آزمود که در آن مشارکتکنندگان منطبق با مقررات، استخر اختصاصی خود را دارند. نتیجه، نقدینگی کمعمق و فاصله زیاد نرخها بود. Aave Horizon مدل «نیمهباز» را آزمایش کرد (صادرکنندگان RWA به KYC نیاز دارند، اما وامدهی بدون نیاز به مجوز است)؛ این گامی رو به جلو بود، اما وامگیرندگان نهادی همچنان نمیتوانستند به استخر نقدینگی $32B در Aave دسترسی داشته باشند. برخی پروژهها در حال بررسی رولآپهای نیازمند مجوز هستند. فرایند KYC در لایه زیرساخت تکمیل میشود. این رویکرد برای برخی کاربردها جواب میدهد، اما به پراکندگی نقدینگی در سطح شبکه منجر میشود. کاربران منطبق با مقررات در آنچین A نمیتوانند به نقدینگی در زنجیره B دسترسی داشته باشند.
مدل دفتر سفارش راه سومی ارائه میدهد.
لایه راهبرد میتواند هر نوع کنترل دسترسی را پیادهسازی کند (KYC، محدودیتهای جغرافیایی، بررسی سرمایهگذاران واجد شرایط). موتور تطبیق فقط مسئول تطبیق است.
اگر یک راهبرد منطبق با مقررات و یک راهبرد بدون نیاز به مجوز، هر دو شرایط سازگاری ارائه دهند، میتوانند همزمان در تأمین یک وام مشارکت کنند.
فرض کنید یک خزانه شرکتی اوراق قرضه دولتی توکنیزهشده را وثیقه میگذارد تا $100M وام بگیرد:
$30M از راهبردی که KYC نهادی را الزامی میکند (LP صندوق بازنشستگی)
$20M از راهبردی که تأیید سرمایهگذار واجد شرایط را الزامی میکند (LP دفتر خانوادگی)
$50M از راهبردی کاملاً بدون نیاز به مجوز (LP خرد)
سرمایهها در مبدأ هرگز با هم ترکیب نمیشوند، نهادها همچنان با مقررات انطباق دارند، اما نقدینگی در سطح جهان یکپارچه است. این مدل بنبستِ «انطباق برابر است با جداسازی» را میشکند.
سازوکار تطبیق چندبُعدی
دفتر سفارش تنها بر اساس یک بُعد تطبیق میدهد: قیمت. بالاترین پیشنهاد خرید با پایینترین پیشنهاد فروش تطبیق پیدا میکند.
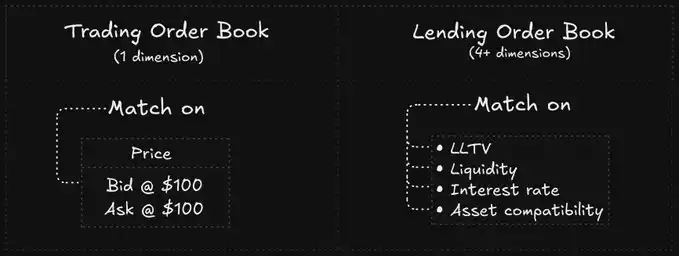
دفتر سفارش وامدهی باید چند بُعد را بهطور همزمان در نظر بگیرد:
نرخ بهره: باید پایینتر از سقف قابلقبول وامگیرنده باشد.
LTV: نسبت وام به ارزشِ وامگیرنده باید با شرایط راهبرد مطابقت داشته باشد.
سازگاری دارایی: تطبیق ارزها.
نقدینگی: نقدینگی بازار باید کافی باشد.
وامگیرندگانی که وثیقه بیشتری میگذارند (LTV پایینتر) یا نرخ بهره بالاتری را میپذیرند، میتوانند با راهبردهای بیشتری تطبیق پیدا کنند. موتور تطبیق، ارزانترین مسیر را در محدوده این محدودیتها پیدا میکند.
برای وامگیرندگان بزرگ، باید به این نکته توجه کرد که در Aave، $1B نقدینگی در یک استخر واحد قرار دارد. اما در وامدهی مبتنی بر دفتر سفارش، $1B میتواند میان صدها راهبرد پخش شده باشد. یک وام $100M بهسرعت کل دفتر سفارش را تخلیه میکند؛ این فرایند از ارزانترین راهبرد آغاز میشود و بهتدریج به راهبردهای گرانتر میرسد. اسلیپیج کاملاً مشهود است.
سیستمهای مبتنی بر استخر هم اسلیپیج را تجربه میکنند، اما این پدیده شکل متفاوتی دارد: جهش در میزان استفاده از استخر، نرخ بهره را بالا میبرد. تفاوت اصلی در شفافیت است. در دفتر سفارش، اسلیپیج از پیش قابلمشاهده است؛ اما در استخر، اسلیپیج تازه پس از اجرای معامله آشکار میشود.
نرخ شناور و قیمتگذاری مجدد
وامدهی دیفای از نرخ بهره شناور استفاده میکند. با تغییر میزان استفاده از استخر، نرخ بهره نیز تغییر میکند.
این موضوع چالشی در همگامسازی ایجاد میکند: اگر میزان استفاده از یک راهبرد تغییر کند اما قیمت ثبتشده در دفتر سفارش بهروز نشود، ممکن است وامگیرنده معامله را با قیمت اشتباهی انجام دهد.
راهکار: قیمتگذاری مجدد پیوسته.
بهمحض تغییر وضعیت راهبرد، مظنه جدیدی بلافاصله در دفتر سفارش منتشر میشود. این کار به عملکرد زیرساختی بسیار بالایی نیاز دارد:
زمان تولید بلاک بسیار کوتاه.
هزینه تراکنش بسیار پایین.
خواندن اتمی وضعیت.
این نیز دلیلی است که Avon ساخت محصول روی MegaETH را انتخاب کرد. پیادهسازی این معماری روی شبکه اصلی اتریوم بهدلیل کارمزد گس بالا عملی نیست.
اصطکاکهای فعلی:
اگر نرخ بازار تغییر کند اما منحنی ثابت راهبرد با آن سازگار نشود، ممکن است «منطقه مرده» ایجاد شود؛ در این حالت نرخ برای وامگیرندگان بیش از حد بالاست و وامدهندگان بازدهی دریافت نمیکنند. در Aave، منحنی بهطور خودکار تنظیم میشود، اما در حالت CLOB وامدهندگان باید دستی سرمایه را برداشت و به راهبرد جدید منتقل کنند. این هزینهای است که برای کنترل میپردازند.
مدیریت موقعیت چندراهبردی
وقتی یک وام با استفاده از چند راهبرد تأمین میشود، وامگیرنده در عمل موقعیتی چندراهبردی دارد.
هرچند در رابط کاربری مثل یک وام واحد به نظر میرسد، در هسته مستقل است:
نرخهای مستقل: ممکن است نرخ بخش A بهدلیل افزایش میزان استفاده از راهبرد A بالا برود، درحالیکه بخش B بدون تغییر باقی میماند.
نسبتهای سلامت مستقل: در صورت افت قیمت، ابتدا بخشی از مؤلفههایی که محدودیت LTV سختگیرانهتری دارند لیکویید میشود. لیکوییدیشن فوری شامل حالتان نمیشود، اما مجموعهای از لیکوییدیشنهای جزئی را تجربه میکنید؛ گویی موقعیتتان «ذرهذره خورده میشود».
برای سادهسازی تجربه، Avon مدیریت یکپارچه موقعیت را ارائه میدهد (افزودن وثیقه با یک کلیک، توزیع وزنی خودکار) و همچنین بازتأمین مالی با یک کلیک (وامگیری خودکارِ جدید برای بازپرداخت وام قدیمی از طریق وامهای فلش و قفلکردن همیشگی بهترین نرخ بازار).
جمعبندی
وامدهی دیفای چند مرحله را پشت سر گذاشته است:
پروتکل استخر (تجمیعی): عمق نقدینگی را برای وامگیرندگان فراهم کرد، اما کنترل را از وامدهندگان گرفت.
بازار مجزا: کنترل را به وامدهنده میدهد، اما تجربه وامگیری را از هم میگسلد.
خزانهها: تلاش میکنند این دو را به هم پیوند دهند، اما خطر تصمیمگیریهای سلیقهای را ایجاد میکنند.
دفتر سفارش محدود مرکزی (CLOB): این مدل دو مورد بالا را از هم جدا میکند. اختیار تعریف ریسک به وامدهنده بازمیگردد و تطبیق از طریق موتور دفتر سفارش انجام میشود.
اصل طراحی در اینجا روشن است: وقتی تطبیق را میتوان با کد انجام داد، دیگر دخالت انسان لازم نیست. بازار میتواند خودش را تنظیم کند.
توییت اصلی: 「پیوند توییت اصلی」
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

کیف پول لجر – اکتبر 2026: گردش ارزهای دیجیتال بدون از دست دادن کنترل

بازار وامگیری با وثیقه سهام آمریکایی راهاندازی شد

David Schwartz در برابر مدیرعامل Flare: اندازه وامدهی در XRP Ledger چقدر میتواند بزرگ باشد؟

چه کسی واقعاً سهام توکنیزه شده را در اختیار دارد؟

ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است

آیا بازدهی JPYSC به خانوارها میرسد؟ گفتوگوی فعالان حوزه توزیع و توسعه

گسترش وامگیری با وثیقه بیتکوین به نیازهای شهریه، گردش مالی کسبوکار و غیره

بازار قرضدهی Lido Lend منتظر رأیگیری Lido DAO

Firelight با حفاظت داخلی در Vaultهای DeFi به صورت زنده راهاندازی شد

چرا استیکینگ مایع و خزانههای بازده در هایپرلیکوید پایدار نیستند؟

Arbitrum به اتحاد استیبل کوین Paxos پیوست، USDG در Arbitrum راهاندازی شد

اس اند پی گلوبال با چارچوبی جدید، ریسک صندوقهای رمزارزی را هدف قرار میدهد

توسعه ممنوعیت بهره بر روی استیبلکوینها در اتحادیه اروپا... برخورد مستقیم بانک مرکزی با صنعت

هفتهنامه RWA: دولت منطقه ویژه هنگ کنگ سپردهگذاری توکنسازی شده به دلار هنگ کنگ را معرفی کرد؛ استیبلکوین OUSD تحت رهبری Stripe بهطور رسمی راهاندازی شد

استفاده از FlashLoopAdapter باعث برداشت 305 هزار دلار از کیف پولهای Safe مرتبط با Aave شد
آیا مبادلات ارزهای دیجیتال / استیبلکوینها به زودی در فرانسه مالیات خواهند داشت؟

کوین بیس میتواند مشتقات کاملاً پوشش داده شده را خود تسویه کند

استفاده از داراییهای واقعی توکنشده باید به صورت دارایی به دارایی قضاوت شود، میگوید مدیر اجرایی فالکن

کریپتو: معاملهگران بسیار انتخابیتر میشوند

راهنمای جدید جلوگیری از کلاهبرداری 2026: کلاهبرداریهای دنیای ارزهای دیجیتال، چند نوع را میشناسید؟

گسترش بازار 'والت زنجیرهای' از مدیریت خودکار داراییهای دیجیتال تا نقش مدیر صندوق

حجم معاملات DEX زنجیره Robinhood در ماه اوت به ۱۵ میلیارد دلار رسید، کارمزد ۱.۱۴ میلیارد دلار

گلوگاه واقعی رشد Midnight: نه محصول، بلکه شکلگیری بازار

گزارش CoinShares نشان میدهد که سپردههای داراییهای واقعی به ۷.۴ میلیارد دلار سه برابر شدهاند

Circle گسترش CCTP به EURC و cirBTC در Arc

پروتکل ییلد infiniFi تأمین مالی $3M را تکمیل کرد

Arch Lending گسترش کسب و کار وامهای تضمین شده با سهام توکنیزه شده
Circle Mint قابلیت وامگیری با وثیقه داراییهای دیجیتال را راهاندازی کرد و از وامگیری USDC با وثیقه BTC پشتیبانی میکند

اکوسیستم استیبل کوین شرکتی Circle با بلاکچین Arc، بیشتر ترافیک آن مربوط به توکنهای میم است و تعداد تراکنشهای USDC تنها حدود 624 هزار بار است

مورفو امکان وامگیری بر اساس سهام توکنشده کوینبیس را فراهم کرد
کیف پول لجر – اکتبر 2026: گردش ارزهای دیجیتال بدون از دست دادن کنترل
بازار وامگیری با وثیقه سهام آمریکایی راهاندازی شد
David Schwartz در برابر مدیرعامل Flare: اندازه وامدهی در XRP Ledger چقدر میتواند بزرگ باشد؟
چه کسی واقعاً سهام توکنیزه شده را در اختیار دارد؟
ArkStream Capital: وقتی بایننس به "سهام بایننس" تبدیل میشود، کریپتو در حال تجربه یک تحول بیسابقه است
آیا بازدهی JPYSC به خانوارها میرسد؟ گفتوگوی فعالان حوزه توزیع و توسعه