
Apple se convierte en un "refugio" ante la venta masiva de acciones de IA, Bernstein: un PER de 37 veces sigue siendo "asequible"

 Califícanos en Google


En el contexto de la reciente venta masiva de acciones relacionadas con la IA, Apple (AAPL) (AAPL.US) ha sido vista por el mercado como un "refugio" entre las acciones tecnológicas debido a su extremadamente bajo gasto de capital y su baja dependencia de los servidores de IA, lo que ha llevado a que su relación precio-beneficio (PER) se eleve a niveles históricos. Bernstein publicó un informe de investigación que analiza en profundidad la razonabilidad del PER anticipado de 37 veces de Apple (AAPL) y mantiene su calificación de "sobreponderar" para la acción, con un precio objetivo de 380 dólares.
¿Por qué se considera a Apple un "refugio" entre las acciones tecnológicas?
El informe señala que el gasto de capital de Apple (AAPL) representa solo alrededor del 2% de sus ingresos, casi sin verse afectado por la carrera armamentista de IA. Apple (AAPL) eligió colaborar con Google para desarrollar su "modelo base de Apple (AAPL)" (AFMs) y, al lanzar Siri AI, permitió que muchos AFMs funcionaran en el dispositivo, reduciendo así drásticamente la dependencia de costosos servidores de IA.
Este modelo de bajo capital ha permitido a Apple (AAPL) evitar el impacto de una posible caída en el gasto de capital de los centros de datos de IA (que actualmente afecta a las acciones de semiconductores y almacenamiento) y también ha esquivado el riesgo de contracción del flujo de caja libre que enfrentan los grandes proveedores de nube. Además, Bernstein considera que si realmente estalla la burbuja de IA, Apple (AAPL) podría beneficiarse, por ejemplo, adquiriendo activos en problemas a un costo muy bajo.
El estatus de refugio eleva la valoración: el PER relativo alcanza un máximo histórico
Esta propiedad de "refugio" ha llevado directamente a que la valoración de Apple (AAPL) se dispare a niveles históricos. Actualmente, la valoración de Apple (AAPL) es de 37 veces las ganancias por acción esperadas para el año calendario 2027 (máximo histórico), y su PER anticipado relativo ha alcanzado 2.0 veces el índice S&P 500 (también un máximo histórico).
Bernstein señala que entre las empresas cotizadas en EE. UU. con una capitalización de mercado superior a 200 mil millones de dólares y un crecimiento de ganancias por acción esperado inferior al 15% en el futuro, solo cuatro empresas tienen un PER anticipado superior a 30 veces: Costco (COST) (46 veces), Walmart (WMT) (39 veces), Apple (AAPL) (37 veces) y General Electric (36 veces).
Desacoplando las acciones tecnológicas, Apple comienza a ser valorada como una "acción de consumo de alta calidad"
El informe considera que el mercado ya ha desacoplado a Apple (AAPL) de las grandes acciones tecnológicas, reclasificándola como un "activo defensivo de interés compuesto". El informe señala que la correlación lineal entre el PER y el crecimiento de ingresos/ganancias de las grandes acciones tecnológicas se ha debilitado significativamente. Y Apple (AAPL) es la máxima expresión de este fenómeno: tiene una tasa de crecimiento cercana a la parte inferior del sector, pero disfruta de una valoración en la parte superior del sector (37 veces). Por ejemplo, el PER anticipado de Google y Meta (META) para 2027 es de solo alrededor de 17-19 veces, y Microsoft (MSFT) es de 24 veces; todas ellas tienen un crecimiento de ingresos y ganancias superior o igual al de Apple (AAPL), pero sus múltiplos de valoración son significativamente inferiores a los de Apple (AAPL).
En comparación, las características de valoración de Apple (AAPL) son más similares a las de las acciones de consumo de alta calidad. En los sectores de bienes de consumo esenciales, grandes minoristas y artículos de lujo, el PER suele estar correlacionado positivamente con la tasa de crecimiento. La tasa de crecimiento de ingresos anticipada de Apple (AAPL) (9%) es en realidad la más rápida entre este grupo; su rendimiento de flujo de caja libre del 3.0% y su plan de recompra de acciones de aproximadamente el 3% significan que prácticamente devuelve todo su flujo de caja libre a los accionistas. Bernstein considera que, en comparación con Costco (COST) (46 veces) y Walmart (WMT) (39 veces), la valoración de 37 veces de Apple (AAPL) incluso parece más atractiva.
Precio de --
¿Es absurdo un PER de 37 veces? La lealtad del cliente y el flujo de caja respaldan la prima
Frente a las dudas sobre si la valoración de Apple (AAPL) es demasiado alta, Bernstein considera que no es absurda, ya que Apple (AAPL) posee cuatro características similares a las de las acciones de consumo esenciales:
Alta visibilidad de la demanda: Apple (AAPL) cuenta con una base masiva de aproximadamente 1.4 mil millones de usuarios activos de iPhone, con un ciclo de reemplazo de aproximadamente 4 años, además de ingresos recurrentes que representan alrededor del 40% de su margen bruto, lo que hace que sus ingresos y ganancias para el próximo año sean altamente visibles.
Extremadamente alta lealtad del usuario: Las encuestas muestran que la tasa de retención de marca de los usuarios de iPhone es del 90%. Calculando el ciclo de reemplazo de 3-4 años, la tasa de retención anualizada de Apple (AAPL) es de aproximadamente 96%-97%, incluso superior a la tasa de renovación de miembros de Costco (COST) del 92.3% (en EE. UU. y Canadá).
Fuerte poder de fijación de precios: El iPhone es el smartphone principal con la menor sensibilidad al precio. Su elasticidad de precio es de aproximadamente 1.3, muy por debajo del promedio de 2.5 de otros fabricantes de teléfonos.
Estabilidad en los retornos a los accionistas: En el año fiscal 2026, Apple (AAPL) devolvió aproximadamente 102 mil millones de dólares a los accionistas a través de recompras y dividendos. Con aproximadamente 57 mil millones de dólares en efectivo neto y 136 mil millones de dólares en flujo de caja libre, Apple (AAPL) tiene la capacidad de continuar recomprando acciones equivalentes a aproximadamente el 3.0% y el 3.3% de su capitalización de mercado en los años fiscales 2027 y 2028.
Además, Apple (AAPL) tiene una estabilidad de ganancias extremadamente fuerte. En los últimos 10 años (desde el primer trimestre del año fiscal 2016), en 44 trimestres, sus ganancias por acción superaron las expectativas de los analistas en 40 trimestres, y solo en 2 trimestres no alcanzaron las expectativas. Bernstein considera que el mercado otorga una prima a Apple (AAPL), en parte reflejando su rara característica de "no tener sorpresas negativas en las ganancias".
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
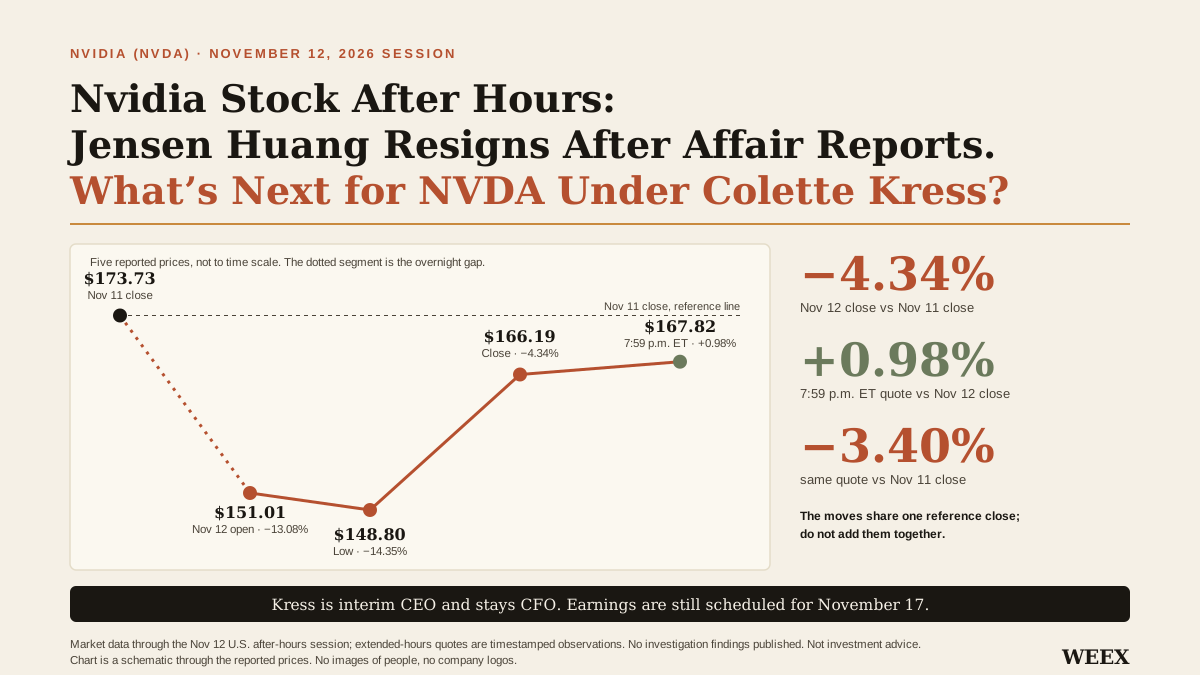
Acciones de Nvidia tras el cierre: Jensen Huang dimite tras informaciones sobre una aventura. ¿Qué le espera a NVDA con Colette Kress?
Nvidia cayó 4,34% tras la dimisión de Jensen Huang, pero subió 0,98% en las operaciones posteriores al cierre. Descubre qué significan el nombramiento de Colette Kress para NVDA y los resultados del 17/11.
DTCC llevará activos tokenizados a Solana en 2027
CoreWeave dice que su demanda de IA es 10 veces su capacidad hasta 2027. Creo que las acciones de Micron aún valen la pena comprar.

El CEO de Pimco advierte: las empresas de IA corren el riesgo de endeudarse "demasiado" (10 billones de dólares)
El FMI observa la volatilidad de la valoración de acciones de IA y dice que es prematuro juzgar la confianza de los inversores
Warren Buffett No Sigue Su Propio Consejo Sobre el S&P 500. ¿Deberías Tú?
La incertidumbre de los inversores está aumentando. Estos 3 pasos pueden proteger su cartera.
2 acciones de chips para comprar en lugar de Nvidia ahora mismo
La historia dice que este es el ETF más inteligente para comprar durante el próximo mercado bajista
El CEO de Qualcomm habla sobre la caída de las acciones tecnológicas: "No existe una corrección en el sector de IA para nosotros"

Caída del Mercado Bursátil: Lo que la Historia Dice que Viene Después de la Gran Caída Diaria del Mercado.

Perspectivas de Stacks (STX) para 2027: ¿Qué podría impulsar la demanda de STX?

El plan de resurgimiento de Kraft Heinz: fideos con sabor a queso y gelatina de alto contenido proteico
FTX cumple cuatro años de quiebra, cuando la quiebra se convierte en un negocio

El reloj de Estados Unidos, el examen de Hong Kong: ¿Qué significa para la industria la falta de legislación sobre la estructura del mercado?
El hackeo de Binance deja al descubierto brechas de ciberseguridad en los exchanges de criptomonedas
Greg Abel ha invertido 14.400 millones de dólares en la acción favorita de Warren Buffett este año, y no es Apple
El proyecto conjunto Ode, respaldado por capital privado de Anthropic, avanza en un modelo de cobro basado en resultados de IA
Revisión a finales de 2026: Política, IA y la Reserva Federal, el mercado está experimentando una "revalorización de riesgos"

[Informe completo] Han Seo-hee: "Incluso si se envían pagos comerciales con stablecoins, puede que no se puedan recibir en el país"
Hoskinson dice que no puede dirigir Cardano como un CEO. ¿Quién es responsable de su crecimiento?

10x Research: Rendimiento de Bitcoin del 53,9% en un año tras las elecciones de medio término

El CIO de Bitwise compara la estrategia de crecimiento de Hyperliquid con Amazon
Algo extraño está sucediendo con Bitcoin. No es ni oro digital ni una empresa tecnológica para Wall Street
La antigua participación de FTX en Anthropic podría valer más de 30 mil millones de dólares
El ex presidente de Polychain emprende un proyecto para convertir los precios de la vivienda en EE. UU. en un índice negociable
Bain & Company cambia al modelo Nemotron de NVIDIA

El riesgo de las elecciones intermedias perturba el proyecto de infraestructura de Helix AI, aumentando la incertidumbre sobre la inversión de Samsung
Bitcoin pierde estatus como principal activo de riesgo en medio de la debilidad del mercado de valores
15 empresas financieras de Corea del Sur multadas con 1.200 millones de dólares por colusión en subastas de bonos del gobierno
Acciones de Nvidia tras el cierre: Jensen Huang dimite tras informaciones sobre una aventura. ¿Qué le espera a NVDA con Colette Kress?
Nvidia cayó 4,34% tras la dimisión de Jensen Huang, pero subió 0,98% en las operaciones posteriores al cierre. Descubre qué significan el nombramiento de Colette Kress para NVDA y los resultados del 17/11.
DTCC llevará activos tokenizados a Solana en 2027
CoreWeave dice que su demanda de IA es 10 veces su capacidad hasta 2027. Creo que las acciones de Micron aún valen la pena comprar.
El CEO de Pimco advierte: las empresas de IA corren el riesgo de endeudarse "demasiado" (10 billones de dólares)
El FMI observa la volatilidad de la valoración de acciones de IA y dice que es prematuro juzgar la confianza de los inversores
Warren Buffett No Sigue Su Propio Consejo Sobre el S&P 500. ¿Deberías Tú?
Artículos recientes
Últimos listados de monedas en WEEX


