
[Entretien] Han Seo-hee : "Il est possible de ne pas recevoir de paiements commerciaux en utilisant des stablecoins en Corée"

 Notez-nous sur Google
Le 12, Han Seo-hee, avocat au cabinet d'avocats Kim & Chang, s'exprime lors du séminaire "Infrastructure de confiance et création d'un écosystème sûr pour les stablecoins en won" qui s'est tenu dans la salle de réunion 8 du bâtiment de l'Assemblée nationale à Yeouido, Séoul. Source : Park Jae-yeon / Digital Asset
Avant l'introduction des stablecoins en won, il a été souligné qu'il est nécessaire de mettre en place non seulement des réglementations sur l'émission, mais aussi une infrastructure de distribution nécessaire pour les paiements réels et les transferts internationaux. Selon le système actuel, même si des entreprises étrangères envoient des paiements commerciaux en utilisant des stablecoins, les entreprises nationales peuvent rencontrer des difficultés pour les recevoir ou les convertir en won.
Le 12, Han Seo-hee, avocat au cabinet d'avocats Kim & Chang, a déclaré cela lors du séminaire "Infrastructure de confiance et création d'un écosystème sûr pour les stablecoins en won" qui s'est tenu dans la salle de réunion 8 du bâtiment de l'Assemblée nationale à Yeouido, Séoul.
L'avocat a déclaré : "Actuellement, il semble qu'il y ait un consensus considérable sur l'émission par des opérateurs agréés, la sécurisation de 100 % des actifs de réserve et le droit de rachat à la valeur nominale dans le projet de loi sur les stablecoins en won. Cependant, les discussions futures doivent porter sur la structure de distribution."
Elle a particulièrement souligné les problèmes institutionnels qui pourraient survenir lors du processus de paiement des paiements commerciaux internationaux.
L'avocat a expliqué : "Les comptes d'entreprise des échanges d'actifs numériques (cryptomonnaies) doivent être ouverts rapidement afin que les entreprises puissent recevoir des paiements commerciaux en stablecoins."
Elle a ajouté : "Il n'y a pas encore eu de discussions claires sur la manière dont les banques peuvent traiter les stablecoins, et les institutions alternatives n'ont pas de comptes d'entreprise, ce qui rend difficile la réception des paiements commerciaux envoyés en stablecoins depuis l'étranger."
Elle a également donné l'exemple de la situation où une plateforme étrangère paie des utilisateurs nationaux en stablecoins.
L'avocat a déclaré : "Il est tout à fait envisageable qu'une plateforme étrangère comme YouTube paie des revenus en stablecoins à des YouTubers nationaux. Dans ce cas, même si l'on essaie de recevoir via un échange national, l'envoi peut être limité en raison de problèmes tels que des incohérences entre l'expéditeur et le destinataire."
Cela est également lié à la réglementation sur le transfert d'actifs numériques en vertu de la loi sur les informations financières spécifiques. Si à l'avenir, le processus de transfert via des échanges étrangers ou des portefeuilles personnels renforce la vérification de la propriété et impose des restrictions sur les contreparties, il pourrait devenir difficile d'effectuer des paiements internationaux en utilisant des stablecoins.
En revanche, aux États-Unis, la loi sur la réglementation des stablecoins, le GENIUS Act, entrera en vigueur le 18 janvier de l'année prochaine. L'Office du Contrôleur de la Monnaie (OCC) des États-Unis a également publié en octobre dernier des règles finales relatives à l'émission et au rachat de stablecoins en dollars, établissant ainsi un cadre réglementaire au niveau fédéral.
L'avocat a évalué que, contrairement à l'organisation du système aux États-Unis, les discussions sur le moment de l'introduction des stablecoins en won et la construction de l'infrastructure de distribution sont également en retard en Corée.
Elle a également souligné qu'il est nécessaire de créer une base légale pour que les opérateurs de paiement nationaux traitent les stablecoins.
L'avocat a déclaré : "Nous devons discuter de la manière dont les prestataires de services d'actifs numériques (VASP) peuvent effectuer directement des paiements électroniques ou comment les entreprises de paiement existantes peuvent répondre aux exigences pour traiter des actifs numériques. Pour cela, il est nécessaire de résoudre la question de la reconnaissance des stablecoins comme moyen de paiement en vertu de la loi sur les transactions financières électroniques."
Voici le texte complet de l'avocat Han.
Bonjour, je suis l'avocat Han Seo-hee du cabinet d'avocats Kim & Chang.
Actuellement, la Corée du Sud est en train de discuter de manière significative des lois relatives aux stablecoins.
Plusieurs projets de loi distincts liés aux stablecoins ou sous la forme d'une loi fondamentale sur les actifs numériques ont également été proposés. D'après ce que je comprends, il y a environ cinq projets de loi connexes.
Cependant, en examinant ces projets de loi, la plupart se concentrent sur l'émission des stablecoins.
En revanche, il y a un manque relatif de discussions sur la manière dont les stablecoins seront distribués après leur émission et comment les paiements et règlements seront effectués en utilisant ces stablecoins.
Je pense qu'il est nécessaire d'avoir des discussions sur l'infrastructure de distribution et de paiement en plus de l'émission lors de l'établissement du système de stablecoins en won.
En particulier, à l'étranger, le cadre réglementaire pour les stablecoins en dollars est en train d'être rapidement mis en place.
Il est expliqué que la loi sur la réglementation des stablecoins, le GENIUS Act, entrera en vigueur le 18 janvier 2027 aux États-Unis.
Récemment, l'Office du Contrôleur de la Monnaie (OCC) des États-Unis a également établi des règles pertinentes, créant ainsi une base pour utiliser les stablecoins en dollars comme moyen de paiement réglementé.
Dans cette situation, si l'introduction du système de stablecoins en won en Corée du Sud prend du retard, la construction de l'infrastructure de distribution pourrait également être retardée.
Examinons d'abord la situation aux États-Unis.
Aux États-Unis, des stablecoins en dollars tels que l'USDC (USD Coin) et l'USDT (Tether) ont déjà été en circulation.
Ainsi, vous pourriez vous demander ce qui va changer avec l'entrée en vigueur de la loi GENIUS.
Il n'était pas interdit d'utiliser des stablecoins auparavant.
Cependant, il n'y avait pas de cadre réglementaire distinct au niveau fédéral pour reconnaître les stablecoins comme moyen de paiement.
Au lieu de cela, les stablecoins étaient utilisés en obtenant des licences liées aux mouvements de fonds ou aux transferts d'argent au niveau des États.
Par exemple, Circle a obtenu des licences pertinentes dans plusieurs États pour mener ses activités.
Cependant, cette approche permettait aux entreprises privées d'utiliser des stablecoins pour les paiements ou les transferts, mais il y avait une différence avec l'application d'un cadre réglementaire uniforme au niveau fédéral.
Après l'entrée en vigueur de la loi GENIUS, les stablecoins en dollars pourront être émis et distribués dans le cadre d'un système réglementaire fédéral, ce qui est significatif.
Je pense en particulier que ce changement pourrait avoir un impact considérable sur le commerce international et les transferts d'argent à l'étranger.
Par exemple, envisageons une situation où une entreprise étrangère souhaite payer des paiements commerciaux en stablecoins en dollars.
Avec l'établissement d'un cadre réglementaire aux États-Unis et l'utilisation des stablecoins comme moyen de paiement réglementé, la charge pour les contreparties d'accepter cela comme moyen de paiement pourrait diminuer par rapport à avant.
Cela augmente la probabilité que les stablecoins en dollars soient utilisés dans les transactions internationales.
Ce changement pourrait également avoir un impact sur notre pays.
Jusqu'à présent, l'Assemblée nationale a également soulevé l'une des raisons pour lesquelles les stablecoins en won sont nécessaires, à savoir la dépendance croissante au dollar, c'est-à-dire la prévalence du dollar.
Si les paiements utilisant des stablecoins en dollars s'étendent à l'international, la demande pour les utiliser en Corée pourrait également augmenter.
En particulier, si la commodité d'utilisation augmente et que les paiements en stablecoins en dollars s'étendent autour des entreprises ou des plateformes étrangères, il est probable que l'utilisation par les utilisateurs nationaux augmente également.
Si cette situation se poursuit, il pourrait y avoir des inquiétudes selon lesquelles la position du won en tant que moyen de paiement pourrait s'affaiblir relativement.
En réalité, plusieurs organisations internationales soulignent également les risques liés à la possibilité de substitution monétaire due à la diffusion des stablecoins.
Alors, il est nécessaire d'examiner quelle est la position légale des stablecoins en Corée du Sud actuellement.
En Corée, les stablecoins ne sont pas encore clairement reconnus comme moyen de paiement général.
Il est possible de les échanger ou de les transférer via des échanges d'actifs numériques, mais il y a des restrictions à leur utilisation comme moyen de paiement ou de transfert international formel conformément à la loi sur les transactions financières électroniques.
Néanmoins, l'échelle d'utilisation des stablecoins en Corée est assez importante.
À la date de juin 2026, environ 22 000 milliards de wons ont été transférés à l'étranger, et le volume des transactions en stablecoins est estimé à environ 6 000 milliards de wons.
Bien qu'un volume de transactions considérable ait déjà eu lieu, les bases institutionnelles nécessaires pour les utiliser réellement comme moyen de paiement ne sont pas encore suffisamment établies.
De plus, les réglementations concernant le transfert d'actifs numériques devraient également être renforcées à l'avenir.
Il est particulièrement important de prêter attention à la réglementation sur le transfert d'actifs numériques en vertu du décret d'application de la loi sur les informations financières spécifiques, communément appelée loi sur les actifs numériques.
À l'avenir, il sera crucial de vérifier l'identité des expéditeurs et des destinataires lors du transfert d'actifs numériques vers des échanges étrangers ou des portefeuilles personnels.
Dans le cas d'échanges à faible risque répondant à certaines conditions, le transfert vers des comptes tiers pourrait être autorisé, mais les échanges étrangers ordinaires pourraient avoir du mal à répondre à ces exigences.
Par exemple, si un échange étranger comme Binance n'est pas reconnu comme un échange à faible risque, le transfert ne pourra en principe se faire que vers un compte au nom de l'utilisateur.
Il est également nécessaire de confirmer que le portefeuille personnel est bien la propriété de l'utilisateur avant de pouvoir effectuer un transfert, et des restrictions similaires peuvent s'appliquer aux transactions dans le sens inverse.
Je pense que ces réglementations pourraient poser des problèmes lors de l'utilisation des stablecoins pour des paiements réels à l'avenir.
Par exemple, lorsqu'un utilisateur national transfère des actifs numériques de son compte d'échange étranger à son compte d'échange national, il lui suffit de prouver qu'il s'agit de son propre compte.
Cependant, la situation est différente lorsque l'acheteur étranger paie une entreprise d'exportation nationale avec des stablecoins.
L'acheteur étranger et l'entreprise d'exportation nationale sont des entités distinctes.
Si l'acheteur étranger souhaite envoyer des stablecoins à un échange national via un échange étranger, il pourrait y avoir un problème d'incohérence entre l'expéditeur et le destinataire.
Dans ce cas, la possibilité de transfert pourrait dépendre de la reconnaissance de l'échange étranger comme un échange à faible risque.
Cependant, il n'est pas encore clair quels échanges étrangers sont considérés comme des échanges à faible risque.
Même si des exigences sont établies dans les règles d'application, il pourrait y avoir des difficultés à les appliquer dans la pratique.
En fin de compte, même si l'on souhaite payer des biens commerciaux à l'étranger avec des stablecoins, il pourrait être difficile de les recevoir dans le pays.
Des problèmes similaires pourraient également survenir lors des paiements via des plateformes étrangères.
Par exemple, on peut envisager une situation où une plateforme mondiale comme YouTube déclare qu'elle paiera des revenus en stablecoins en dollars à des créateurs de contenu nationaux.
Je pense qu'il est tout à fait possible que des plateformes étrangères utilisent des stablecoins comme moyen de paiement à l'avenir.
Cependant, si le créateur de contenu national souhaite recevoir cela sur son compte d'échange national, il pourrait y avoir un problème d'incohérence entre l'expéditeur et le destinataire.
La possibilité de réception pourrait également dépendre de l'échange utilisé par la plateforme étrangère.
Bien sûr, pour une grande entreprise comme YouTube, il est possible qu'elle utilise une institution disposant des licences appropriées aux États-Unis, ce qui pourrait réduire ces risques.
Cependant, la contrainte de ne pouvoir transférer des stablecoins que par le biais d'échanges répondant à certaines conditions demeure.
Inversement, lorsqu'un utilisateur national souhaite effectuer un paiement à une plateforme étrangère en stablecoins, des problèmes similaires peuvent également survenir.
Ainsi, je pense qu'il est nécessaire de réexaminer les réglementations existantes sur le transfert d'actifs numériques et le système de paiement pour utiliser les stablecoins comme moyen de paiement à l'avenir.
Un autre point à noter est le système de reconnaissance d'équivalence des États-Unis.
Pour que notre stablecoin en won soit reconnu aux États-Unis, il pourrait être important d'évaluer si notre cadre réglementaire est substantiellement équivalent à celui des États-Unis.
Dans le système proposé par l'OCC, cette évaluation d'équivalence est traitée comme un critère important.
Par exemple, après l'émission d'un stablecoin en won en Corée, pour le distribuer sur le marché américain, il pourrait être nécessaire de prouver que la réglementation nationale est substantiellement équivalente à celle des États-Unis.
Pour cela, il est nécessaire de demander une évaluation d'équivalence auprès des autorités réglementaires américaines et de suivre la procédure pour obtenir la reconnaissance correspondante.
D'après les critères que j'ai examinés, ces demandes pourraient être possibles à partir du 18 janvier 2027, et l'évaluation correspondante doit être terminée d'ici le 18 juillet 2028.
Cependant, si l'émission de stablecoins en won en Corée est retardée, le temps pour préparer ces procédures pourrait également être réduit.
Ainsi, je pense qu'il est nécessaire de prendre en compte le moment de l'introduction du système national et les changements dans le cadre réglementaire étranger.
Je vais maintenant mentionner quelques points à considérer dans le cadre de la réglementation des stablecoins aux États-Unis.
Le premier est le droit de rachat.
Les stablecoins doivent, en principe, permettre à leurs détenteurs de demander un rachat auprès de l'émetteur.
Cependant, dans le cadre réglementaire proposé aux États-Unis, il est discuté que seules les personnes reconnues comme clients de l'émetteur peuvent demander un rachat directement.
Par exemple, supposons que j'achète des stablecoins par le biais d'un échange.
Dans ce cas, je suis le détenteur des stablecoins, mais je ne suis peut-être pas enregistré en tant que client de l'émetteur.
Ainsi, pour demander un rachat directement à l'émetteur, je devrais passer par une procédure de vérification de l'identité pour être reconnu comme client de l'émetteur.
C'est ce qu'on appelle la procédure d'intégration.
Cette structure est mise en place en raison des problèmes de lutte contre le blanchiment d'argent.
Si l'on verse des remboursements à quiconque simplement parce qu'il détient des stablecoins, cela pourrait être détourné à des fins de blanchiment d'argent.
C'est pourquoi il est envisagé que l'émetteur fournisse des rachats directement aux personnes ayant complété la vérification de l'identité (KYC).
Je pense qu'il est nécessaire de prendre en compte ces aspects lors de la conception de l'émission et de la distribution des stablecoins en won en Corée.
Le deuxième point concerne les intérêts et les compensations liés à la détention de stablecoins.
Actuellement, les projets de loi en cours en Corée sont principalement conçus pour interdire le paiement d'intérêts liés à la détention de stablecoins.
Il y a eu des débats considérables sur cette question aux États-Unis également.
Le cadre réglementaire américain interdit également, en principe, de verser des intérêts ou des compensations simplement parce que l'on détient des stablecoins.
Cependant, cela ne signifie pas que toutes les formes de compensation sont interdites de manière uniforme.
Les compensations pour des services légitimes ou pour des activités directes des utilisateurs peuvent être distinguées des intérêts liés à la simple détention.
Les compensations fournies par des tiers peuvent également être jugées séparément en fonction de leur structure et de leur nature.
Ainsi, je pense qu'il est nécessaire de discuter de la distinction entre les intérêts liés à la simple détention de stablecoins et les compensations liées à l'utilisation réelle des services en Corée.
Le troisième point concerne la question de savoir si les informations enregistrées sur la blockchain relèvent de la protection des données personnelles.
Ce point pourrait devenir un problème très important lors de l'exploitation réelle de l'industrie des stablecoins.
La blockchain enregistre des adresses de portefeuilles publiques et des historiques de transactions.
Les critères proposés par l'OCC aux États-Unis abordent également la question de savoir comment distinguer les informations telles que les adresses de portefeuilles publiques des données personnelles.
En revanche, en Corée, il a été suggéré que les adresses de portefeuilles publiques pourraient également être considérées comme des données personnelles.
Si cette interprétation est largement appliquée, des problèmes liés à la protection des données personnelles pourraient survenir lors de la collecte ou du suivi des adresses de portefeuilles sur la blockchain.
Cependant, il est très important de suivre les historiques de transactions basés sur des adresses de portefeuilles publiques sur la blockchain.
En particulier, lorsqu'un piratage se produit, il est essentiel de vérifier où les actifs volés ont été transférés ou de suivre les activités de l'attaquant, ce qui se fait également via des adresses de portefeuilles publiques.
Si, à chaque fois que l'on effectue ce suivi, il faut obtenir le consentement préalable du propriétaire de l'adresse de portefeuille, il pourrait devenir difficile de répondre efficacement aux problèmes de sécurité.
Par conséquent, je pense qu'il est nécessaire d'établir des critères plus clairs concernant la question de savoir si les adresses de portefeuilles publiques relèvent de la protection des données personnelles.
Je vais maintenant mentionner des points supplémentaires à examiner dans le cadre du système de stablecoins en won en Corée.
Actuellement, en examinant les projets de loi en Corée, il semble qu'il y ait un consensus considérable sur les exigences de base telles que l'autorisation des émetteurs, la garantie de 100 % des actifs de préparation et la reconnaissance du droit de rachat à la valeur nominale.
Un autre intervenant a également suffisamment expliqué la structure d'émission.
Je pense que la question importante à discuter maintenant est la structure de distribution.
Actuellement, de nombreux acteurs se préparent à participer au secteur des stablecoins.
Cependant, la structure concernant qui traitera et réglera les paiements après l'émission des stablecoins n'est pas encore claire.
Il est particulièrement important d'examiner le rôle que peuvent jouer les entreprises de paiement (PG) et les sociétés de cartes de crédit.
Actuellement, dans les systèmes de paiement électronique classiques, les entreprises de paiement participent au processus de paiement et jouent un rôle dans le règlement des paiements avec les commerçants.
À l'avenir, si les stablecoins sont utilisés pour les paiements, il sera nécessaire de décider comment appliquer cette structure.
Par exemple, il est nécessaire de discuter de la possibilité de permettre aux opérateurs d'actifs virtuels d'effectuer directement des opérations de PG, ou de déterminer si les entreprises de PG existantes doivent répondre à des exigences pour traiter les stablecoins.
Dans ce processus, il est crucial de déterminer comment les stablecoins seront reconnus comme moyen de paiement en vertu de la loi sur les transactions financières électroniques, ce qui constitue un enjeu juridique important.
Si les stablecoins ne sont pas clairement définis comme moyens de paiement dans la loi sur les transactions financières électroniques, les entreprises concernées pourraient rencontrer des difficultés dans l'exécution des paiements et des règlements.
Ensuite, il est également nécessaire d'examiner les paiements par carte utilisant des stablecoins.
À l'étranger, les services de paiement par carte utilisant des actifs numériques se sont déjà considérablement développés.
Les cartes de crédit ont l'avantage d'être connectées à un réseau de commerçants existant.
En particulier, en utilisant des réseaux de cartes mondiaux comme Visa ou MasterCard, il devient possible de distribuer et d'utiliser des stablecoins via l'infrastructure de paiement existante.
Cependant, dans notre pays, il n'existe pas encore de base légale claire permettant aux sociétés de cartes de crédit de traiter directement des stablecoins.
Je pense qu'il est nécessaire de discuter de la manière dont ces aspects seront organisés dans le cadre de la loi sur les institutions financières spécialisées et des règlements connexes.
Enfin, il est nécessaire d'examiner la structure de paiement des transactions commerciales internationales.
Je considère que cet aspect est l'un des défis les plus urgents.
Par exemple, supposons qu'un acheteur étranger paie une entreprise d'exportation nationale avec des stablecoins.
Si les réglementations sur le transfert d'actifs numériques actuellement discutées s'appliquent, l'acheteur étranger pourrait rencontrer des restrictions pour transférer directement des fonds sur le compte de l'entreprise d'exportation dans une bourse nationale.
Dans ce cas, l'acheteur étranger pourrait d'abord envoyer des stablecoins au portefeuille d'entreprise de l'exportateur, qui pourrait ensuite transférer ces fonds à la bourse ou à la banque.
Cependant, cette méthode est assez inconfortable car elle nécessite de passer par un portefeuille d'entreprise.
Il y a aussi un autre problème.
Actuellement, il existe encore des restrictions sur l'ouverture et l'utilisation de comptes d'échange d'actifs numériques par des entreprises dans notre pays.
Même si l'entreprise d'exportation reçoit des paiements en stablecoins, il n'est pas clair où elle pourra les échanger contre des wons.
Par conséquent, je pense qu'il est urgent d'élargir l'utilisation des comptes d'entreprise sur les bourses d'actifs numériques.
Les entreprises doivent pouvoir utiliser des comptes d'échange pour convertir les paiements commerciaux reçus en stablecoins en wons réels.
Le rôle des banques est également important.
Actuellement, les banques sont les principales institutions financières effectuant des opérations de change.
Cependant, il n'y a pas encore suffisamment de discussions sur la manière dont les banques peuvent traiter les stablecoins.
Si les banques ne peuvent pas traiter directement les stablecoins, il est nécessaire d'avoir des institutions de remplacement.
Cependant, même s'il existe des institutions alternatives, si l'utilisation de comptes d'entreprise est difficile, il y aura des limites à la réception et au règlement des paiements commerciaux réels.
En fin de compte, même si des paiements commerciaux sont envoyés à l'étranger en stablecoins, il pourrait y avoir des situations où les entreprises nationales ne peuvent pas les utiliser efficacement.
Je pense que les questions concernant la structure de paiement, l'utilisation des comptes d'entreprise et le traitement des stablecoins par les banques doivent être résolues en priorité dans le processus de distribution.
Ensuite, je vais parler de l'infrastructure de distribution et des systèmes de sécurité.
Parmi les exemples étrangers, je pense qu'il est utile de se référer aux normes de sécurité liées aux stablecoins à Hong Kong.
À Hong Kong, des normes concernant la gestion des clés et le contrôle interne sont conçues de manière assez précise dans le processus d'émission et d'exploitation des stablecoins.
En particulier, un système est mis en place pour gérer l'ensemble du cycle de vie des clés cryptographiques, y compris leur création, stockage, remplacement, sauvegarde, récupération et élimination.
Des normes de sécurité encore plus élevées sont appliquées aux clés privées et aux semences importantes.
Du point de vue du contrôle interne, des procédures de signature multiple pour les opérations à haut risque sont également traitées de manière importante.
Par exemple, lors de l'exécution d'opérations à haut risque telles que le transfert d'actifs ou les modifications de systèmes majeurs, il est nécessaire d'obtenir plusieurs approbations plutôt que celle d'un seul administrateur.
Il est également important d'avoir des procédures pour vérifier, avant d'effectuer une signature sur la blockchain, que les transactions ou les opérations s'exécutent comme prévu, en utilisant des simulations en chaîne, par exemple.
Un audit de sécurité des contrats intelligents est également nécessaire.
Non seulement des audits de sécurité réguliers, mais aussi des audits supplémentaires lors de la mise à niveau des contrats intelligents.
Ainsi, il est nécessaire d'établir des normes détaillées non seulement pour l'autorisation des émetteurs, mais aussi pour la manière dont le système sera réellement exploité et contrôlé.
À Hong Kong, bien que les intérêts liés à la détention de stablecoins soient en principe limités, il est nécessaire de distinguer les compensations pour le marketing ou les activités de services distinctes.
Je pense qu'il est nécessaire de concevoir le système national en comparant ces exemples de réglementation étrangers.
Enfin, je vais aborder deux problèmes à considérer dans le processus de construction de l'infrastructure des stablecoins nationaux.
Le premier est la réglementation sur la séparation des réseaux.
Les institutions financières de notre pays sont soumises à des réglementations strictes sur la séparation des réseaux en vertu des règlements de supervision des finances électroniques.
Cela implique de séparer les réseaux internes et externes et de limiter les communications avec l'extérieur pour maintenir la sécurité du système financier.
Je comprends parfaitement que ce système a été mis en place pour renforcer la sécurité des institutions financières.
Cependant, il y a des difficultés à appliquer directement les réglementations existantes sur la séparation des réseaux aux services financiers basés sur la blockchain.
En particulier, les blockchains publiques fonctionnent sur le principe d'être connectées à des réseaux externes.
Il peut également être nécessaire de se connecter à des réseaux externes lors de l'exploitation de nœuds blockchain ou lors de la signature et de la vérification des transactions.
Cependant, si les réglementations sur la séparation des réseaux sont appliquées strictement, cela pourrait poser des restrictions sur l'exécution de ces tâches.
Par conséquent, je pense qu'il est nécessaire de reconnaître des exceptions ou de mettre en place des mesures de contrôle alternatives concernant l'exploitation des nœuds blockchain ou l'environnement de signature.
Récemment, des discussions ont également eu lieu sur l'application flexible des réglementations sur la séparation des réseaux en ce qui concerne l'intelligence artificielle ou les logiciels en tant que service.
Les services financiers basés sur la blockchain nécessitent également la conception d'un système de sécurité distinct tenant compte des caractéristiques techniques.
Bien sûr, assouplir les réglementations sur la séparation des réseaux ne signifie pas réduire le niveau de sécurité.
Au contraire, il est nécessaire de mettre en place des moyens de sécurité alternatifs tels que le contrôle d'accès, la gestion des clés et la gestion des signatures adaptés à l'environnement blockchain pour garantir la sécurité.
Le deuxième problème est l'utilisation des blockchains publiques.
À l'avenir, il sera également crucial de décider sur quelle blockchain émettre des stablecoins en wons.
Je sais qu'il n'y a pas encore eu suffisamment de discussions concrètes à ce sujet.
Je pense qu'il est nécessaire de permettre l'émission de stablecoins basés sur des blockchains publiques dans notre pays, tout comme dans les exemples étrangers.
Bien sûr, les blockchains publiques sont des réseaux ouverts auxquels tout le monde peut participer, ce qui peut susciter des inquiétudes quant à leur contrôle.
Cependant, il est également important de considérer les avantages en matière de sécurité et de transparence que les blockchains publiques peuvent offrir.
Actuellement, les systèmes liés aux tokens de dépôt ou aux titres tokenisés en cours de développement dans notre pays utilisent principalement une structure de blockchain autorisée.
Cette structure a l'avantage de pouvoir contrôler les participants et les entités opérantes.
Cependant, il existe également des risques liés au fait que les nœuds participants soient limités.
Par exemple, on peut envisager une blockchain privée composée d'environ 10 nœuds.
Si tous ces nœuds sont compromis, il y a un risque que l'intégrité des enregistrements de transactions ou d'émissions soit compromise.
En revanche, les blockchains publiques permettent à divers participants de vérifier les enregistrements de transactions et de partager les enregistrements.
Ainsi, cela permet d'assurer la transparence des enregistrements de transactions et de réduire la dépendance à un opérateur spécifique.
Bien sûr, cela ne signifie pas que tous les risques de sécurité disparaissent simplement parce qu'il s'agit d'une blockchain publique.
Je pense qu'en utilisant une blockchain publique dotée d'une structure de validation et d'une bonne décentralisation, il est possible d'améliorer la transparence et la stabilité des systèmes de paiement.
À l'étranger, l'émission et l'exploitation de stablecoins utilisant des blockchains publiques comme Ethereum ou Solana sont déjà en cours.
Dans les discussions sur le système de stablecoins aux États-Unis et les nouvelles réglementations proposées par la Securities and Exchange Commission (SEC), l'utilisation de blockchains publiques est un sujet de réexamen important.
Par conséquent, je pense qu'il est nécessaire de ne pas considérer les blockchains publiques simplement comme des systèmes difficiles à contrôler, mais d'examiner également quels avantages et risques elles présentent en tant qu'infrastructure de paiement.
Je pense qu'il est nécessaire de discuter en profondeur de la possibilité d'utiliser des blockchains publiques dans le processus d'émission de stablecoins à l'avenir.
Pour conclure, pour établir l'infrastructure d'émission et de distribution des stablecoins en won, plusieurs critères techniques et réglementaires doivent être mis en place.
Tout d'abord, des critères sur la gestion des portefeuilles et des clés privées sont nécessaires.
Des normes spécifiques concernant la gestion des droits d'accès, la conservation des actifs, la signature multiple et le contrôle interne doivent également être établies.
De plus, il est nécessaire d'examiner comment appliquer les réglementations existantes sur la séparation des réseaux lors de l'exploitation de nœuds blockchain et de la signature des transactions.
Il est également nécessaire de discuter de quelle blockchain utiliser et comment établir des normes de sécurité liées aux contrats intelligents.
Il est important d'assurer la sécurité du système dans son ensemble par des vérifications de sécurité et des tests de résistance à l'avance.
Cependant, je pense que la question la plus urgente à discuter à ce stade est celle de la mise en place d'une infrastructure capable d'émettre et d'exploiter réellement des stablecoins, ainsi que celle de garantir que les stablecoins émis puissent être distribués sans problème.
Même si des stablecoins sont émis, s'ils ne peuvent pas être traités par des prestataires de services de paiement, des sociétés de cartes ou des banques, il y a des limites à leur utilisation en tant que moyens de paiement réels.
En particulier, dans des domaines où une demande réelle est attendue, comme le paiement des frais de commerce international ou le règlement des paiements sur des plateformes étrangères, une base institutionnelle capable de recevoir et de régler ces paiements est nécessaire.
Par conséquent, lors de la discussion sur le système de stablecoins en won, il est essentiel d'examiner non seulement qui émettra les stablecoins, mais aussi qui les distribuera et comment ils seront utilisés pour les paiements et les règlements.
En fin de compte, il est important de noter que l'émission de stablecoins en won n'est pas un objectif en soi.
Après leur émission, il doit également être possible de les conserver et de les transférer en toute sécurité, et une structure doit être mise en place pour les utiliser réellement dans les paiements et les transferts, tant au niveau national qu'international.
J'espère que des discussions suffisantes sur cette infrastructure de distribution et ce système de sécurité seront menées dans le cadre de l'élaboration des lois et des réglementations connexes à l'avenir.
Merci.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

BitMine affiche un bénéfice trimestriel de 2,8 milliards de dollars grâce aux gains d'Ethereum, mais la perte nette annuelle dépasse 6 milliards de dollars
Comment gérer l'exposition des institutions après la série de vols sur les échanges
Altman rencontre des dirigeants de Samsung : admet une bulle à court terme dans l'IA, la demande de puissance de calcul présente des "calculs redondants"
De Londres à Ras Al Khaimah : les raisons du départ d'un fondateur de cryptomonnaie
Novig perd sa protection judiciaire, et les lois sur les jeux de New York réagissent
La pression anti-inflation reste forte, Walsh doit encore passer l'épreuve du Congrès dominé par les démocrates
Les obligations d'État américaines augmentent, la tempête Nvidia ébranle le sentiment de risque
Layer33 : Appel à suspendre les retraits hebdomadaires du SFDP, les délégations tomberont à environ 55 000 SOL
Bénéfices en période de marché haussier, pertes en période de marché baissier : comment calculer les impôts sur les transactions de cryptomonnaies ?
Les baleines du Bitcoin accumulent des pièces tandis que les investisseurs en ETF déversent des millions chaque jour
MSCI exclut Strategy de ses indices mondiaux, des milliards de dollars de fonds en danger
La réserve d'XRP du hacker de Binance s'effondre rapidement en raison des échanges de Bitcoin

Google lance l'API Gemini Decisions, facturée 0,10 USD par million de tokens d'entrée, avec un délai de bout en bout de 150 à 250 millisecondes

Acheter du Bitcoin sans parier sur un rallye peut ne pas être rentable

Deux sénateurs américains demandent des réponses sur les mesures de prévention des délits d'initiés sur le marché prédictif de la Maison Blanche de Trump
La Grande-Bretagne devrait demander aux fondateurs de crypto ce qui les aurait retenus ici
PNC permet aux entreprises d'accepter l'USDC sans conserver la crypto
Des milliers de nœuds Bitcoin ont accordé des exemptions de sécurité à des inconnus anonymes
Le Conseil d'Hedera ajoute le groupe Apex, gestionnaire de 3,5 billions de dollars d'actifs

Le développeur de Kaspa vise un marché de prévisions sans propriétaire d'ici fin 2026
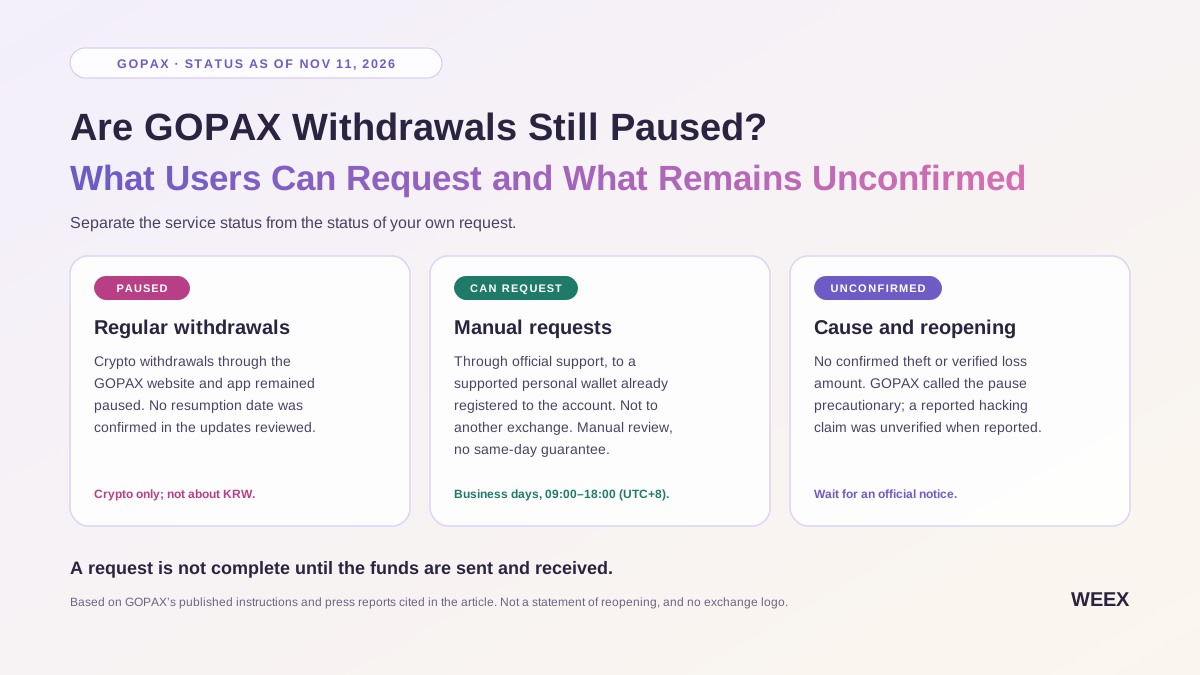
Les retraits de GOPAX sont-ils toujours suspendus ? Ce que les utilisateurs peuvent demander et ce qui reste non confirmé
Consultez le dernier état des retraits de GOPAX, les portefeuilles pouvant faire l’objet d’une demande manuelle et comment vérifier si votre retrait de cryptomonnaie a été envoyé.
Hoskinson déclare qu'il ne peut pas diriger Cardano comme un PDG. Qui est responsable de sa croissance ?

Pourquoi Pronostyx construit des marchés de prédiction pour des questions ignorées par les grandes plateformes
L'ancienne PDG de Cointelegraph rejoint Phase en tant que co-fondatrice et PDG

Alta lève 47,5 millions de dollars pour une blockchain soutenue par le sceptique des cryptomonnaies Jack Zhang
Après quatre semaines de baisse, les taux d'intérêt des prêts hypothécaires aux États-Unis ont fortement augmenté
Decrypt devient le premier éditeur de nouvelles à proposer le trading de contrats à terme perpétuels, propulsé par Phoenix de Solana

À l'ère de la vague anti-centre de données, jusqu'où le trading AI peut-il aller ? Tout dépend du prix de location des GPU
Le protocole de prêt XRPL obtient le soutien des validateurs alors que le vote sur le coffre avance
Un vétéran de la technologie : l'IPO d'Anthropic sera le sommet du marché de l'IA aux États-Unis, et il fera des investissements massifs dans l'IA chinoise si les conditions le permettent
BitMine affiche un bénéfice trimestriel de 2,8 milliards de dollars grâce aux gains d'Ethereum, mais la perte nette annuelle dépasse 6 milliards de dollars
Comment gérer l'exposition des institutions après la série de vols sur les échanges
Altman rencontre des dirigeants de Samsung : admet une bulle à court terme dans l'IA, la demande de puissance de calcul présente des "calculs redondants"
De Londres à Ras Al Khaimah : les raisons du départ d'un fondateur de cryptomonnaie
Novig perd sa protection judiciaire, et les lois sur les jeux de New York réagissent
La pression anti-inflation reste forte, Walsh doit encore passer l'épreuve du Congrès dominé par les démocrates
Derniers articles


Dernières cotations sur WEEX


